iDeCoは税制優遇のある私的年金制度です。
通常は投資によって得られた利益には約20%の税金が掛かりますが、この税金が免除されます。
さらに、拠出した金額(掛け金)および年金として受け取る際の受給金額が、所得控除の対象となります。
現在日本は超低金利状態であるため、預金でお金を増やすことは期待できません。
また、2019年に老後資金2000万円問題が話題になったように、公的年金だけに頼っていては自分の希望する老後の生活を実現できない可能性があります。
そのため、iDeCoを上手に活用して、自分の老後は自分で守る必要があると言えます。
この記事では、改めてiDeCoがどのような制度であるかを見ていきます。
1. なぜ老後の備えが必要なの?
そもそも、なぜ老後の備えが必要なのでしょうか?
日本には皆年金制度である国民年金があります。
それでは足りないのでしょうか?
老後の備えが必要であることには、2つの背景があります。
- 寿命の延伸に伴い、老後が長くなっている
- 少子高齢化に伴い、公的年金だけでは十分な生活ができない可能性がある
それぞれ、補足して説明します。
1)老後が長くなっている
ご存知のように、日本は世界一の長寿国であり、その平均寿命は年々伸びています。
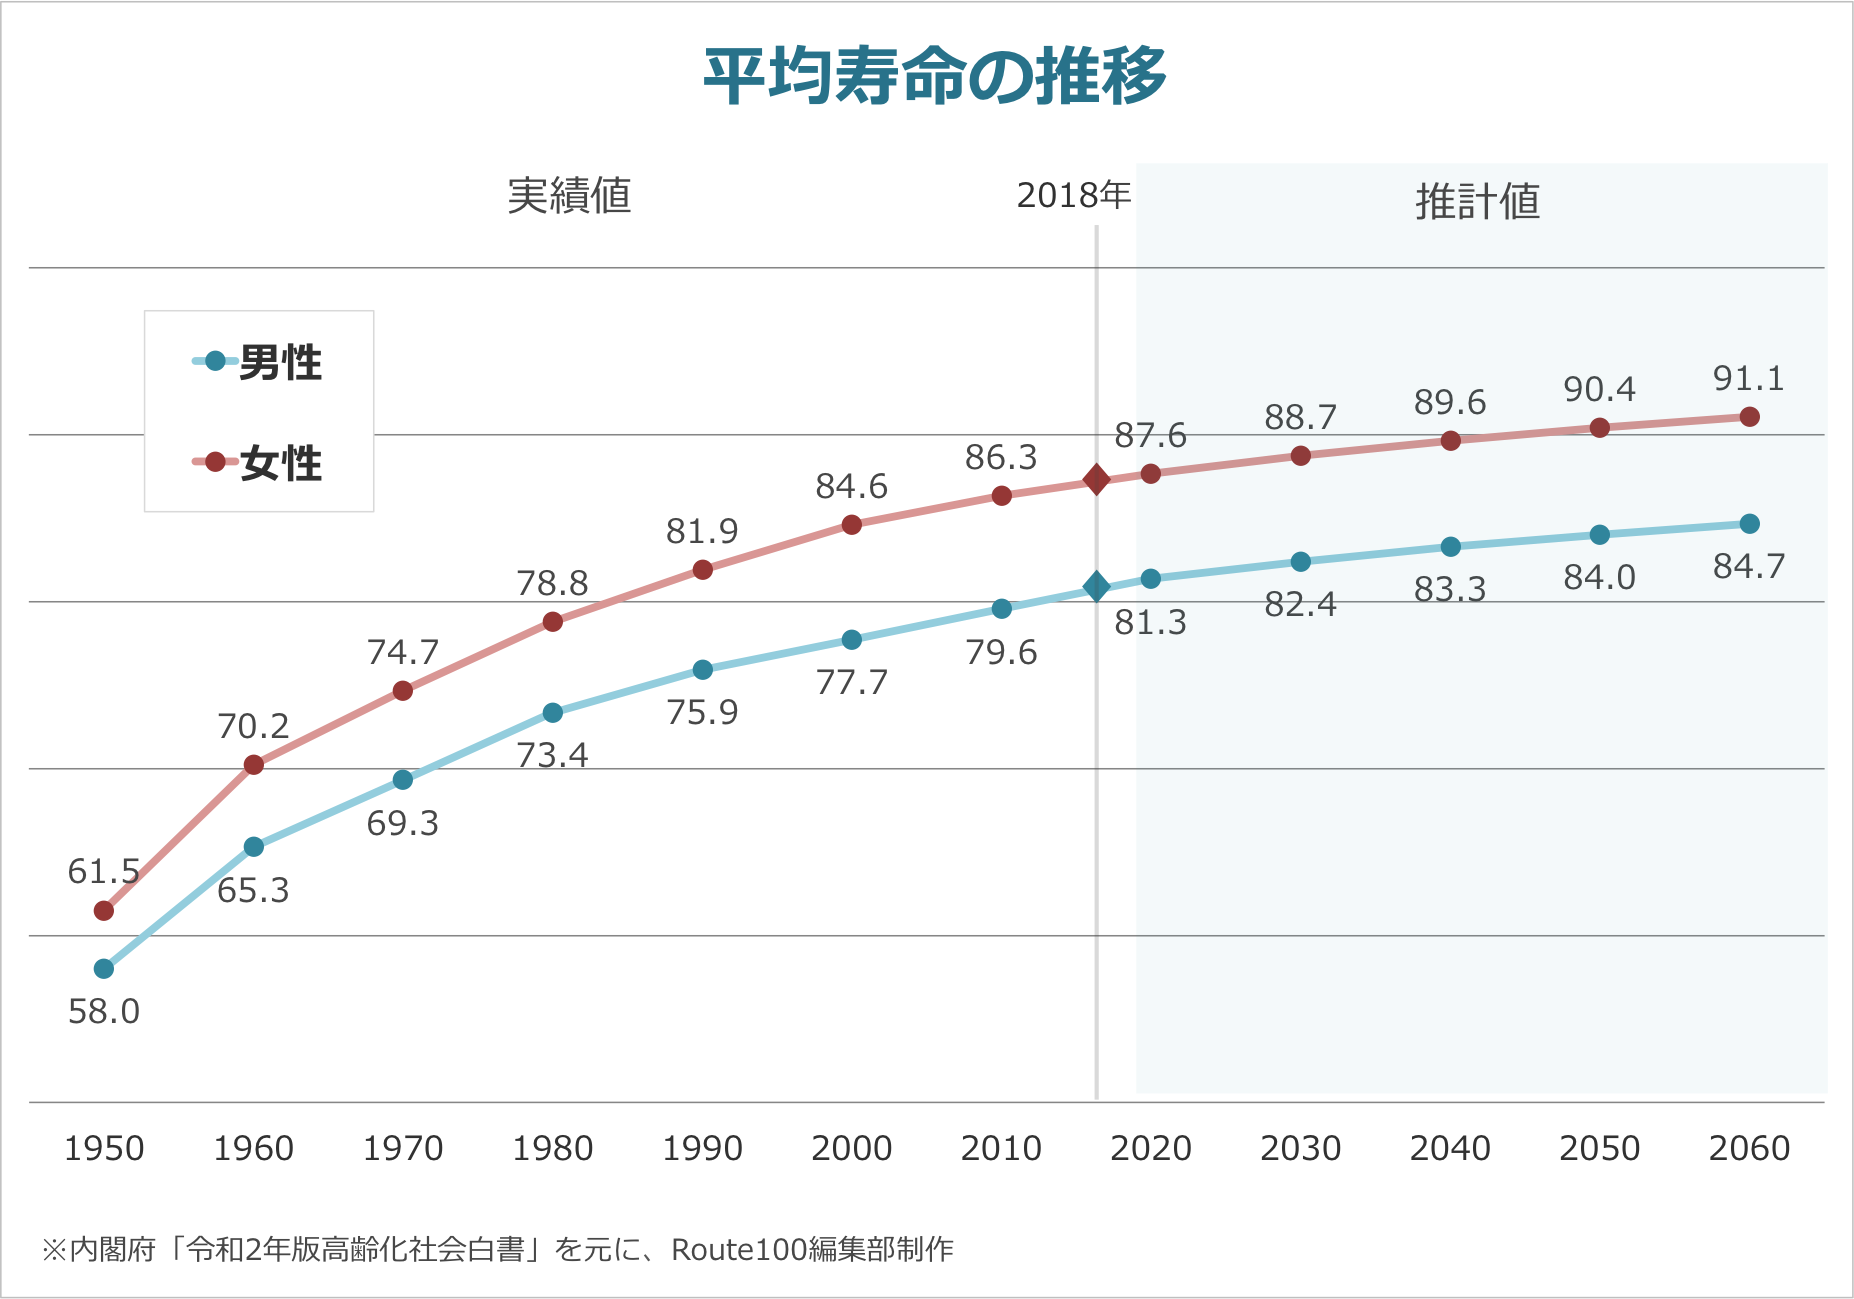
内閣府「高齢化社会白書(令和2年版)」を元にRoute100編集部制作
また、現在の定年である60歳時点での平均余命は、男性が約24年、女性は約29年となっています。

厚生労働省「簡易生命表(令和元年)」を元に、Route100編集部制作
仮に60歳で定年を迎えた夫婦が、その後仕事をしなかった場合、約30年もの期間を年金と貯蓄で生きていく必要があります。
これが、まず大きな時代背景にあります。
2)公的年金だけでは十分でない可能性
老後資金2000万円問題が話題になったことが、記憶にある方も多いと思います。
この問題は2019年に、金融庁の市場ワーキング・グループが発表したレポートに記載されたことをきっかけに、メディアなどに取り上げられ大きな議論になりました。
日本が少子高齢化社会であることは、多くの人が認識していることです。
そのため、年金に対する不安の気持ちがある中で、このような数字が出されたことに衝撃が走ったとも言えます。
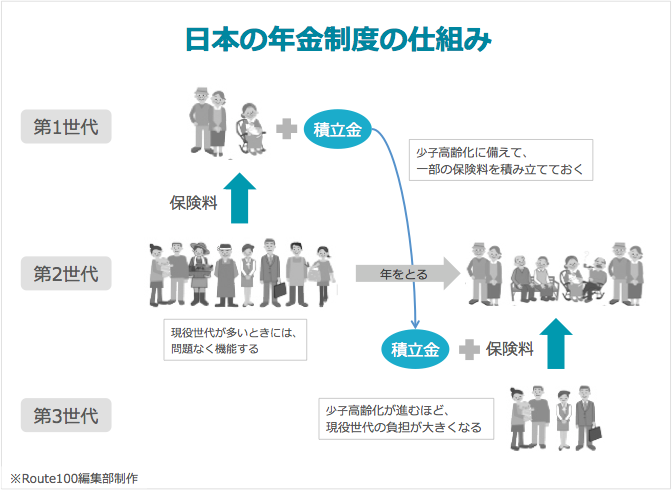
日本の年金制度は、現役世代が高齢世帯を支える制度になっています。(一部、将来のための積立金もあります。)
そのため、「私たちが高齢になったときには、年金は残っていない」「もらえない」といったことはありません。
ただ、少ない現役世代で、多くの高齢者を支えていかなければならないため、それほど多くの金額を年金として支給できないことは容易に想像がつきます。
公的年金は最低限度の生活をするために、受け取ることができる制度だと考えるのが妥当ではないでしょうか?
ただ、1つ目の背景の通り、定年後にも長い人生があります。
その老後を、趣味を楽しんだり、子供や孫などの家族と楽しく過ごすためには、やはりある程度自分で備えをしておく必要があります。
これが老後の備えが必要な理由であり、そのために活用すべき制度がiDeCoです。
老後資金、年金制度についてもっと詳しく知りたい方はこちらの記事も合わせてどうぞ。
2. iDeCoとは
iDeCoは私的年金制度のことで、正式名称は「個人型確定拠出年金」です。
制度は2002年1月にスタートしていますが、対象者は自営業者等(第1号被保険者)と企業年金の対象となっていない従業員と限定的でした。
その後、2017年に以下の対象者に制度が拡大するとともに、普及のために「iDeCo」の愛称が付けられました。
- 企業年金加入者
※企業型年金規約でiDeCoに加入できることを定めている場合のみ - 公務員等共済加入者
- 第3号被保険者(専業主婦など)
2017年の対象者拡大からiDeCoの加入者数は大きく増えており、2020年12月末には180万人を超えました。(企業年金連合会「確定拠出年金の統計」より)
20歳から60歳までの日本の人口は約6,000万人です。
加入率は約3%ですので、増えているとは言え、まだまだ広く普及しているとは言えない状態です。
この記事では、iDeCoのメリットと注意点をお伝えします。
まだ加入していない方は、ぜひ参考にして活用を検討してみてください。
3. iDeCoのメリット3つ
iDeCoは、大まかに言うと「税金の優遇を受けながら、資産運用を行うことができる年金」制度です。
iDeCoのメリットを整理します。
iDeCoのメリット
- 税金が優遇される
- 掛け金(拠出学)が全額、所得控除の対象となる
- 受け取る際にも、控除を受けられる
- 運用益が非課税になる
- 資産配分を見直す際に、スイッチングコストが掛からない
それぞれ解説します。
1)税金が優遇される
iDeCoを活用すると、掛け金を拠出するときにも、年金を受け取るときにも控除を受けることができます。
① 所得控除の対象
掛け金を拠出する際には、その全額が所得控除の対象になります。
所得控除とは、税金を計算する元となる所得から一部の金額を差し引くことです。
税金を計算する対象金額が少なくなるため、収める税金額が軽減されます。
所得控除とは、各納税者の個人的な事情を加味して税負担を調整するものです。
国税庁「所得金額から差し引かれる金額(所得控除)」より
代表的な所得控除の対象には、生命保険料やふるさと納税があります。
これらと同じように、税制優遇のメリットを受けることができます。
② 年金受け取り時も控除の対象
iDeCoは受け取る際に、年金と一時金で受け取る方法を選択することができます。
年金として受け取る場合には「公的年金等控除」を、一時金として受け取る場合は「退職所得控除」の対象となります。
ただし、それぞれの控除を受けるには、所定の手続きが必要です。
具体的な手続きは、運用しているiDeCo口座の証券会社、または国税庁のホームページでご確認ください。
2)運用益が非課税になる
iDeCo口座で購入した金融商品から得られた、配当金・売買益などが非課税になります。

国民年金基金「iDeCo公式サイト」を元にRoute100編集部作成
例えば投資信託で得られる利益には、「配当金」と「売買益(譲渡益)」があります。
iDeCo口座では、配当金と売買益の両方が非課税になります。
本来、税金として納める必要のある資産をそのまま運用することができるため、運用効率を高めることができます。
3)スイッチング・コストが掛からない
スイッチング・コストとは、保有している金融商品を売却して、他の商品を購入し直すときに発生する費用です。
投資を行うときには、一般的に株式・投資信託・国債など複数の金融商品に資産を分散します。
分散投資を行うことで、リスクを一定の範囲に抑えて運用することができるためです。
そして、分散投資を行っているときには、定期的にポートフォリオの見直しが必要になります。
通常の口座で取引を行なう場合には、売却・購入の際に手数料が発生しますが、iDeCo口座で取引する場合、この切り替えに伴うスイッチング・コストが発生しません。
そのため、余計なコストが発生することなく、資産を運用することができます。
※分散投資について詳しく知りたい方は、こちらの記事を合わせてどうぞ。

4. iDeCoの注意点
このように税制優遇のあるiDeCoですが、利用する際の注意点が2つあります。
- 原則60歳まで受け取ることができない
- 受給額は運用成績によって変動する
- 月額の掛け金には上限がある
1)原則60歳まで受け取り不可
iDeCoは年金制度の1 つです。
拠出したお金は、原則60歳まで引き出すことができません。
また、iDeCoへの加入期間が10年未満の場合は、引き出し可能な年齢が変更になります。
| 通算加入期間 | 受給開始年齢 |
| 10年以上 | 60歳 |
| 8年以上、10年未満 | 61歳 |
| 6年以上、8年未満 | 62歳 |
| 4年以上、6年未満 | 63歳 |
| 2年以上、4年未満 | 64歳 |
| 1月以上、2年未満 | 65歳 |
そのため、生活資金はもちろん、教育資金や住宅資金など使う予定のあるお金はiDeCoで運用しないようにしましょう。
「将来使う可能性はあるけど、今は投資に使いたい」といった資産の運用には、同じように税制優遇のメリットがあるNISAの活用を検討してみてください。
2)受給額は運用成績によって変動
iDeCoでは、どのような金融商品で資産運用を行うかを自分で決める必要があります。
元本確保型の商品もありますが、基本的には元本保証のない投資性商品が中心です。
そのため、iDeCoの受給額は自分で選択した商品を含め、個々人の資産運用の方法によって変わってきます。
- 拠出額
- 年金運用の期間
- 選択した金融商品の利率とリスク(途中で変更可能)
- 受給開始年齢(70歳まで受給開始を伸ばすことが可能)
- 受給方法(一時金、または年金として分割)
また、iDeCoの口座は1つしか持つことができません。
そして、iDeCoで運用することのできる金融商品は証券会社によって異なるため、口座開設の際は運用したい金融商品があるかをご確認ください。
※資産の運用はご自身の責任で行う必要があります。商品の特徴やご自身の許容可能リスクなどをよく理解したうえで運用商品をお選びください。
3)掛け金の上限
iDeCoは加入区分によって、月額の上限掛け金が異なります。
| 加入区分 | 掛け金 (月額) |
掛け金 (年額) |
|
| 第1号被保険者(自営業者・フリーランスなど) | 6.8万円 | 81.6万円 | |
| 第2号被保険者 (会社員・公務員など) |
会社に企業年金がない会社員 | 2.3万円 | 27.6万円 |
| 企業型DCに加入している会社員 | 2.0万円 | 24.0万円 | |
| DBと企業型DCに加入している会社員 | 1.2万円 | 14.4万円 | |
| DBのみに加入している会社員 | |||
| 公務員など | |||
| 第3号被保険者(専業主婦/夫など) | 2.3万円 | 27.6万円 | |
※DCは確定拠出年金、DBは確定給付企業年金または厚生年金基金
国民年金基金「iDeCo公式サイト」を元にRoute100編集部作成
特に会社員の場合、会社の年金制度導入状況によって掛け金や加入資格が変わりますので、1度確認してみることをおすすめします。
また、iDeCoナビの「加入資格かんたん診断」で、ご自身がどこに当てはまるかを確認することができます。
5. 制度の変更
iDeCoは2017年に制度変更があり、加入対象者が拡大されました。
そのように、時代の変化に合わせて制度変更が行われています。
2020年にも法改正があり、2022年に大きく3つの制度変更によりさらなる拡充が行われます。
- 受給開始年齢が75歳まで拡大(2022年4月〜)
- 加入可能年齢が65未満に拡大(2022年5月〜)
- 企業型DCとの同時加入条件の緩和(2022年10月〜)
それぞれ補足します。
1)受給開始年齢の拡大(2022年4月〜)
現在、iDeCoの受給開始年齢は、60〜70歳の間から選択することができます。
それが2022年4月以降は、60〜75歳の間から選択することができるようになります。
定年は今後、65歳・70歳と延長されていきますので、働き方の変化を見越した制度変更だと考えられます。(定年は2025年に65歳までの引き上げが義務化されます。)
また、利用者としては受給開始年齢を遅らせることで、年金運用の期間を長くすることで資産をより増やすことができるようになったと捉えることができます。
定年延長について詳しく知りたい方は、こちらの記事を合わせてどうぞ。
2)加入可能年齢の拡大(2022年5月〜)
2017年の制度変更では、専業主婦/夫などが含まれる第3号被保険者への拡充が大きな変更でした。
今回の変更では、以下の2点が大きな加入対象者の拡大となっています。
- 加入可能年齢が、65歳未満に引き上げられる
- 海外居住者が対象となる

こちらの措置も、受給開始年齢の拡大と同じように、定年延長と足並みを揃えた制度変更だと考えられます。
また、ライフスタイルの変換に合わせた、海外居住者への対象拡大も時代の背景を見越した制度変更だと捉えられます。
3)企業型DCとの同時加入条件の緩和(2022年10月〜)
これまで企業型DCに加入している人は、実質iDeCoに加入することができない状態でした。
それは、企業型DCの制度がある会社の場合、次の2点を満たしていないとiDeCoを利用することができなかったためです。
- 企業型DCの会社掛金の上限を、iDeCoの拠出限度額分引き下げる労使合意
- 規約に同時加入を認める条文の記載
今回の制度変更で、会社の制度変更なしに本人の意思でiDeCoを利用することができるようになります。
企業型DCには約750万人の方が加入していますので、併用を推進することで利用者を拡大する狙いがあると考えられます。
まとめ
いかがでしたでしょうか?
この記事では、以下のことをお伝えしてきました。
- 平均寿命の延伸、公的年金だけでは十分でないことから資産の準備が必要
- iDeCoは私的年金制度で、活用することで税制優遇のメリットがある
- iDeCoは年金制度であるため、60歳未満では引き出しができないため注意が必要
- iDeCoは時代に合わせた制度変更が行われ、加入対象者が拡大する傾向にある
iDeCoは老後の資産準備のためにとても有効な制度ですが、活用するにあたってはリスクを見越した証券会社・商品の選択なども必要になってきます。
そのため、iDeCoをどのように活用すべきか、NISAなど他の資産運用と合わせてどのように運用すべきか、1度アドバイザーに相談してみてはいかがでしょうか。
相談料は無料ですので、実際に始めるかどうかはアドバイスを受けてから考えてみても良いと思います。