


最終更新日:
「ポートフォリオ」という言葉をご存知でしょうか?
ポートフォリオは幅広い意味を持つ言葉ですが、一般的には、資産形成・資産運用を行う際の投資商品の構成やその割合のことを指します。
人生100年時代を見据えると、貯蓄や資産運用を含めて、将来に向けたお金の備えを考えることが大切です。
そして、ポートフォリオを考えることは、投資の上級者に限らず、投資初心者にとっても重要なことです。
まだ資産運用を始めていない人にも参考になる考え方です。
ぜひ一緒に投資の基本やポートフォリオを学んでみましょう。
1. 投資の基本
投資の基本は「長期投資」「分散投資」だと言われています。
長期投資は投資期間を長く捉える考え方、分散投資は投資先を複数に分ける考え方です。どちらも利益を保証するものではありません。
もう少し詳しく、それぞれ見てみましょう。
長期投資
長期投資・長期運用は、複利の効果を利用して20年・30年という長期的な視点で資産を運用することを基本とする考え方です。長期運用でも元本割れや損失の可能性はあり、安定的な利益が保証されるわけではありません。
長期の視点を持つことで短期の値動きだけに左右されにくくなる場合がありますが、投資期間が長くても損失が生じる可能性はあります。
分散投資
分散投資は、複数の国・地域・商品・企業に投資先を分散することで、特定の投資先への集中を抑える考え方です。分散しても市場全体の下落などによる損失は防げません。
金融資産を1社の株式に集中させていると、その企業が倒産した場合に投資した資金の大部分を失うおそれがあります。
これは極端な例のようですが、「投資によって退職金を全部失ってしまった」などの記事やニュースを目にしたことはありませんか?
投資には詐欺などの悪質な事例もあります。投資先を分散することで特定の商品や企業に集中するリスクは抑えられますが、分散しても損失や元本割れを防げる保証はありません。
投資の基本やリスクについて、より詳細に知りたい人はこちらもどうぞ。

2. ポートフォリオとは

ポートフォリオとは、資産形成・資産運用を行う際の投資商品の構成とその割合のことです。
投資商品には、株式や債券、投資信託などがあります。
そして、それぞれ日本国内株や外国株があり、投資先の国や地域にも多くの違いがあります。
投資商品の種類によって、得られるリターンとリスクの大きさには違いがあります。
そのため、これら投資商品を組み合わせることによって、自分の理想とするリターンとリスクのバランスを取る必要があります。
具体的な例を見ながら考えてみましょう。
① 投資に偏りすぎているポートフォリオ
株式投資、かつ1社に資産の80%を投資しているケースです。

いかがでしょうか?
「危ないなぁ」と思われた人もいるのではないでしょうか?
もちろん、このA社がどういった会社かにも依ります。
この会社が大きく成長すれば、大きな利益を得られるかもしれません。
しかし、どんな会社であっても想定外の事態が起こり、業績が急激に悪化したり、最悪の場合は倒産にいたる可能性があります。
株式に限らず、1つの投資商品や企業に、自分の資産の大部分を投資することは、リスクが高いと言えます。
② 投資を行なっていない人のポートフォリオ
次は投資を行なっていない人のポートフォリオです。

これは、一見極端な例のように思うかもしれません。
日本証券業協会の2018年調査では、調査対象者のうち証券保有者は18%という過去の結果でした。現在の保有率ではありません。
(日本証券業協会「2018年・証券投資に関する全国調査」より)
この調査では証券を保有していない人が82%でした。ただし、証券を持たない人が全員、現預金だけで資産を保有しているわけではありません。
(調査対象の保有証券は「株式」「投資信託」「債券」のみであるため、不動産投資など、その他の投資は含まれません)
預金金利は金融機関や時期によって変動します。例えば2020年12月当時には普通預金金利が年0.001%程度の金融機関もありましたが、これは現在の金利を示すものではありません。
物価上昇率も時期や対象指数によって変わります。預金金利と比較する場合は、同じ時期の公的な消費者物価指数と実際の預金金利を確認しましょう。
預金金利より物価上昇率が高い局面では、預金の購買力が実質的に低下することがあります。ただし、預金は流動性や元本の安定性という役割もあり、投資に置き換えるべきとは限りません。
預貯金とインフレの関係はこちらの記事でも詳しく解説しています。
③ 比較的バランスが取れているポートフォリオ
最後に、比較的バランスが取れているポートフォリオです。

こちらはいかがでしょうか?
分散投資が十分にできているとは言えませんが、先ほどの例に比べると金融商品の種類も多く、株式も2社に分散投資しています。
また、現預金をある程度持ちながら、投資もできているため、バランス良く資産形成・資産運用ができていると言えます。
このように、自分の保有資産や目標に合わせて、ポートフォリオを考える必要があります。
3. 資産運用のリスクを抑えるポートフォリオ
では、リスクを抑えながら目標に合う資産運用を考えるには、どのようなポートフォリオがよいでしょうか。
ここでは、目的とリスク許容度に合うポートフォリオを「良いポートフォリオ」と仮称します。
良いポートフォリオとは、次の条件を満たしているものだと考えられます。
- 分散投資によりリスクを抑えられている
- 必要な資産額や投資期間に対して、期待リターンと損失リスクのバランスを検討している
- 当面の生活と、将来への備えのバランスが取れている
そもそも、資産運用における失敗とは、どういうことでしょうか?
何をもって失敗と呼ぶのでしょうか?
明確な定義はありませんが、多くの方が考える1番分かりやすい失敗は「資産が減った(損をした)」ではないでしょうか。
資産運用の目的はお金を増やすことですので、これは明らかに失敗と言えるかもしれません。
しかし、資産形成・資産運用の目的は、将来や老後に自分が望む暮らしをするために、必要なお金を準備することです。
そのため、運用利回りが低く、必要なお金を準備できない場合、このケースも失敗に当てはまるのではないでしょうか。
失敗は言いすぎだとしても、少なくとも成功したとは言えません。
また、短期的に資産が減ったとしても、目標としている年齢までに資産を貯めることができた場合は、成功と言えます。
そのため、ある年齢までに、自分に必要なお金を準備することを成功と考えると、先ほどの3つの要素が必要だと考えられます。
では、実際にポートフォリオはどのように考えたら良いでしょうか?
ここでは2つのポイントで考えてみたいと思います。
-
投資比率の目安
-
投資商品のポートフォリオの目安
(1)投資比率の目安
投資と現預金のバランスは、どのように考えるのが良いでしょうか?
一律の推奨比率ではありませんが、年齢と現預金比率を結び付ける経験則があります。
下の図は年齢と現預金比率を対応させた経験則の例です。万人に適した配分を示すものではなく、実際には生活費の予備資金、資産状況、運用目的、損失許容度などで調整が必要です。
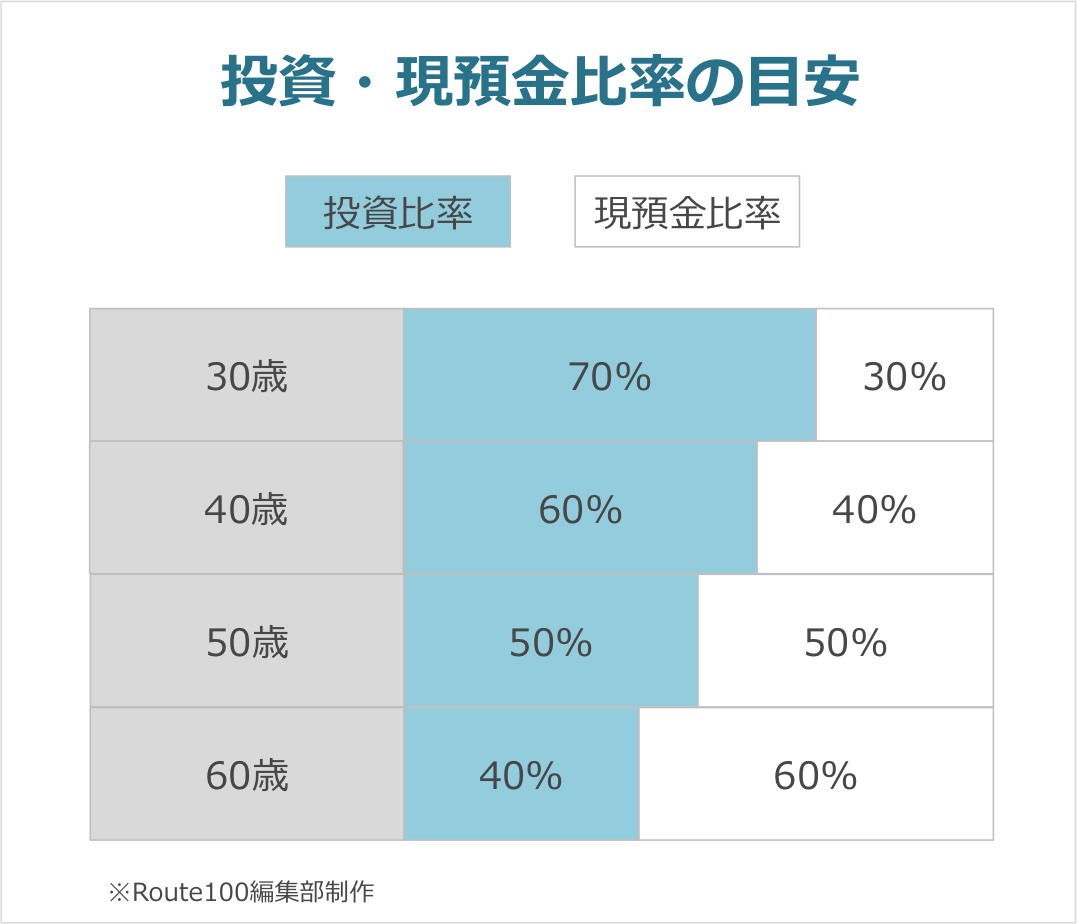
この経験則は若年期ほど長い投資期間を確保できることを想定しています。ただし、若い人でも短期の支出予定や家計事情によってリスクを取りにくい場合があります。
投資比率を考えるときは、次の2点に注意しましょう。
- 若年期でも家族構成や支出予定は人によって異なり、リスク許容度を年齢だけで判断できない
- 投資期間が長ければ価格変動から回復を待てる場合もあるが、回復や損失の挽回が保証されるわけではない
(定年ギリギリで投資に失敗すると、挽回できる期間が短く難しい)
また、同じ運用利回りを仮定すれば、運用額が大きいほど利益・損失の金額も大きくなります。
例えば、年利3%で10年間資産運用した場合を考えてみます。

100万円を年利3%で複利運用できたと仮定すると、10年後の資産は約134万円になります(税金・手数料は考慮しません)。
一方で、同じ仮定で1,000万円を運用した場合、10年後の資産は約1,344万円になります。
年利が一緒なので、どちらも増加率は約34%で変わりませんが、運用益の差は約310万円となります。
年齢だけで投資比率を決めず、生活防衛資金、投資期間、家計の状況、損失許容度に応じて検討しましょう。
(2)投資商品のポートフォリオの目安
では、次にポートフォリオを考えてみましょう。
こちらも、あくまで目安の1つですが、国内の株式と債券、外国株式と債券の4つをバランス良く持つ考えがあります。

このポートフォリオの考え方のポイントは3つです。
- 国内と外国をバランス良く保有することで、国や地域、為替のリスクを分散する
- 値動きの異なる商品を組み合わせることで集中リスクを抑えられる場合があるが、一定のリターンは保証されない
- 株式と債券は値動きが異なる場合がありますが、相場環境によって同時に下落することもあります
(組み合わせる際は金利・信用・為替などのリスクも確認しましょう)
投資商品の特性を踏まえて組み合わせを調整できますが、想定したリスクやリターンが実現するとは限りません。
これがポートフォリオの考え方になります。
いかがでしょうか?
ここでご紹介した、「投資比率」と「投資商品のポートフォリオ」は、あくまで1つの目安になります。
年齢、年収、保有資産、家族の構成などにより取れるリスクの大きさ、目指しているリターンなど個別の状況で、最適な割合は変わってきます。
自分に合った投資比率、ポートフォリオを見つけることは簡単ではありません。
そのようなときは、アドバイザーに相談してみるのも1つの手段です。IFAを検索・比較し、個別アドバイザーの詳細ページから相談を申し込むこともできます。
相談したからといって、必ずしも投資を始める必要はありません。
相談無料のIFAを検索・比較できます。相談条件や取扱商品、例外的な費用は個別のアドバイザー詳細ページで確認してください。
まとめ
この記事では以下のことをお伝えしてきました。
- 投資の基本は長期投資と分散投資
- ポートフォリオは、分散投資における投資商品の構成とその割合のこと
- 適切なポートフォリオは、目的・期間・家計・損失許容度によって異なる
投資は「あなたらしい人生100年」を手助けしてくれます。
正しく理解し、未来に向けて資産形成・資産運用を行なっていきましょう。
