最終更新日:2026年11月17日
「2025年から定年が一律65歳になった」「70歳まで働く義務がある」という理解は正確ではありません。企業には65歳までの雇用確保義務がありますが、定年引上げ以外の方法も認められています。
1. 65歳までの雇用確保は企業の義務
定年を設ける場合の下限は原則60歳です。企業は65歳までの雇用確保について、①65歳までの定年引上げ、②定年制の廃止、③65歳までの継続雇用制度の導入のいずれかを実施します。したがって、すべての企業の定年が65歳に統一されたわけではありません。

 2010年までは総務省統計局「国勢調査」、2020年以降は国立社会保障・人口問題研究所「日本の将来推計人口(平成29年推計)」を元に、Route100編集部作成
2017年公表の将来推計を用いた旧図です。2010年までは国勢調査の実績です。
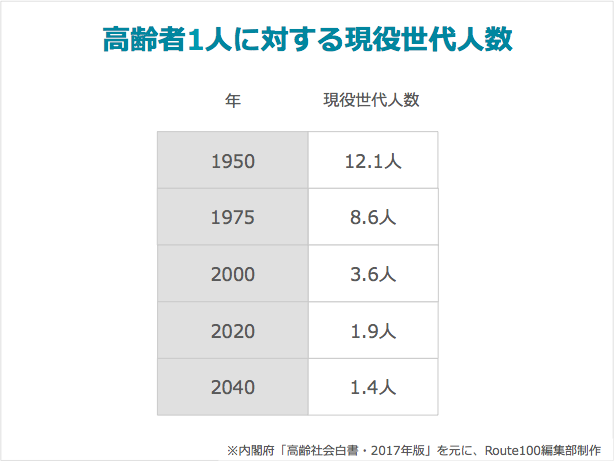 内閣府「高齢化社会白書(2017年版)」を元に、Route100編集部作成
2017年版高齢社会白書に基づく旧推計です。
2. 70歳までの就業確保は努力義務
70歳までの就業確保は努力義務で、定年引上げや継続雇用だけでなく、一定の業務委託契約や社会貢献事業に従事する制度なども選択肢です。70歳まで同じ雇用条件で働けることを保証する制度ではありません。
出典:厚生労働省「高齢者雇用対策」。
3. 働き方で老後資金計画は変わる
| 働き方 | 確認したいお金 |
|---|---|
| 継続雇用 | 再雇用後の給与・賞与・社会保険 |
| 転職・独立 | 収入の変動、経費、保障の違い |
| 退職 | 退職金、生活費、年金受給開始時期 |
公的年金は原則65歳からですが、繰上げ・繰下げの選択が可能です。受給額だけでなく税金・社会保険料や働きながらの年金への影響も確認しましょう。
2025年4月の変更点
2025年4月、継続雇用制度の対象者を労使協定で限定できる経過措置が終了しました。これは全社一律の定年65歳化を意味しません。再雇用時の条件は自社の就業規則と継続雇用制度を確認しましょう。
60歳以降の収支シミュレーション
例として、65歳まで再雇用で働く場合は給与・賞与・社会保険料を、65歳以降は年金・生活費・退職金の取り崩しを分けて試算します。収入の減少を投資の高リターンで埋める前提は置かず、生活防衛資金を確保してからリスクを検討します。
出典:厚生労働省「高年齢者雇用対策」。制度の義務主体は企業であり、本人の就労を強制する制度ではありません。
4. 定年前に整理したいこと
生活費、住居費、医療費、働く期間、年金見込額、退職金を一覧にすると不足額を把握しやすくなります。年金受給開始年齢の考え方も参照してください。
資産運用の方法は必要時期や許容できる損失に応じて変わります。IFAを検索・比較し、個別プロフィールで退職金・老後資金の相談に対応する担当者を確認できます。