


最終更新日:
資産運用を始めるとき、銀行と証券会社のどちらに相談すべきか迷う人もいるでしょう。両者では主な業務や商品・サービスが異なりますが、同じ業態でも取扱商品、手数料、相談体制は一律ではありません。この記事では預金と投資の違い、金融機関ごとの特徴、IFAへの相談という選択肢、費用やリスクを整理します。
銀行と証券会社の基本的な違い


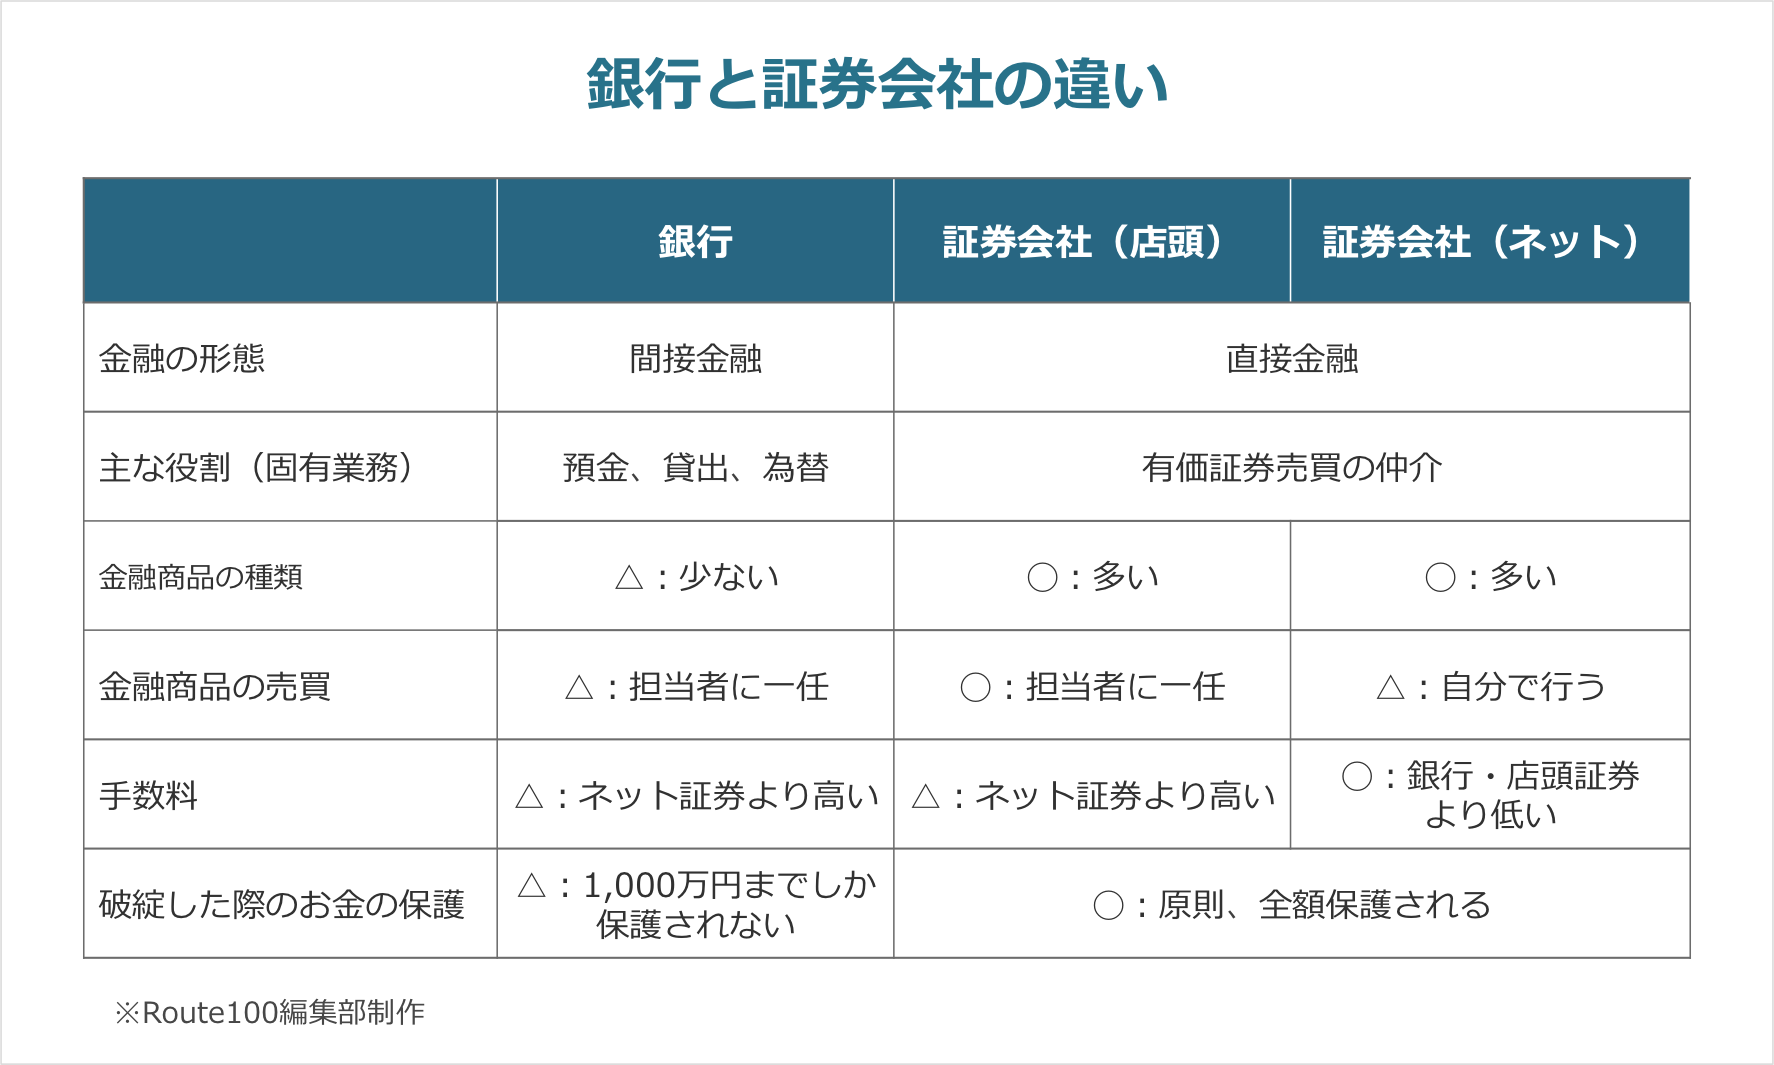
銀行は預金、振込、融資などを主な業務とし、投資信託等の金融商品を取り扱う場合もあります。証券会社は株式や債券、投資信託などの取引・仲介を主な業務としています。商品やサービスの取扱範囲は事業者ごとに異なるため、金融機関の種類だけで選ぶのではなく、目的と利用条件を確認することが大切です。
預金と金融商品ではリスクと保護制度が違う
| 比較するもの | 主なリスク | 保護制度の考え方 |
|---|---|---|
| 一般預金等 | 金融機関の破綻など | 預金保険の対象となる一般預金等は、原則として1金融機関ごとに預金者1人当たり元本1,000万円までと破綻日までの利息等が保護対象 |
| 株式・投資信託など | 価格変動による損失など | 顧客資産は分別管理が原則。返還できない場合は条件により投資者保護基金が1人1,000万円を上限に補償。価格下落は対象外 |
預金と株式・債券・投資信託では、元本割れの可能性、収益の仕組み、資産保護の制度が異なります。預金には預金保険制度が適用されるものがありますが、対象となる預金の種類や保護範囲には条件があります。証券会社等には顧客資産の分別管理に関する制度がありますが、破綻時にあらゆる資産が無条件に保護されるという意味ではありません。投資者保護の制度と、相場変動による価格下落・元本割れのリスクは分けて考えましょう。
銀行で資産運用を相談する場合
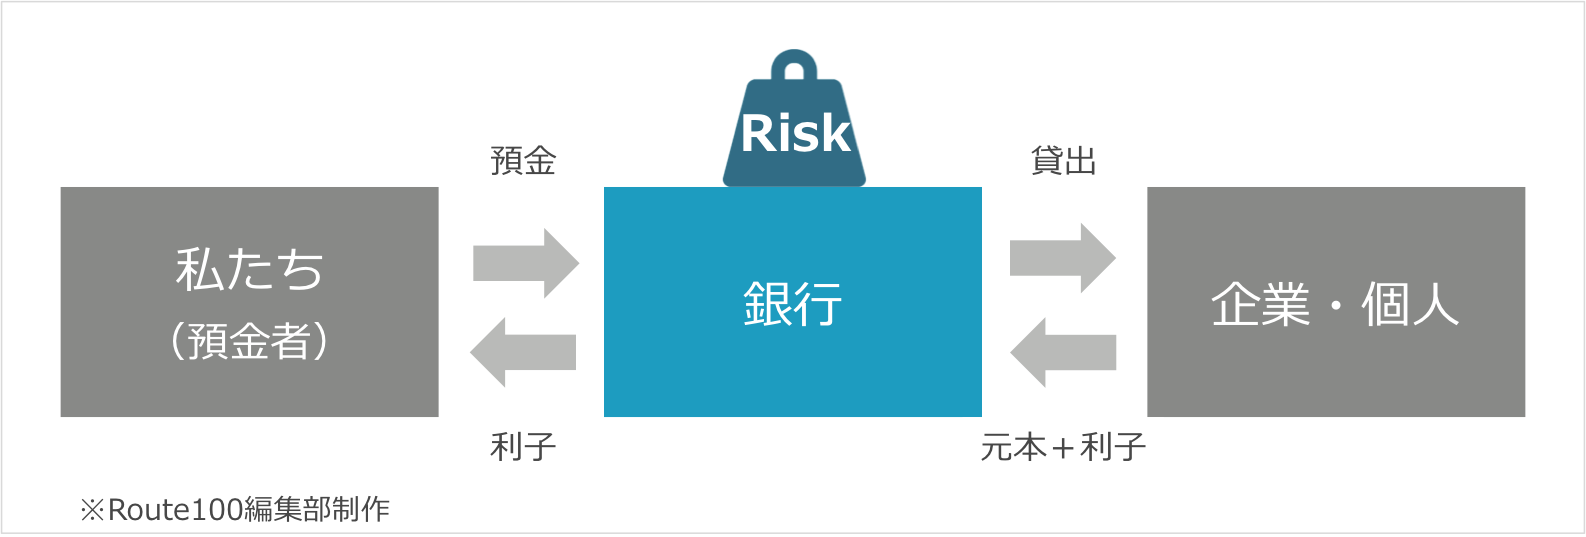
預金や住宅ローンなど、日常の金融取引と併せて資産形成を考えたい場合、銀行は相談先の一つです。ただし、窓口で扱う金融商品、相談に応じる担当者の専門性、購入・保有にかかる費用は銀行ごとに異なります。商品説明を受けたら、投資対象、リスク、費用、途中換金の条件を確認しましょう。
証券会社で資産運用を相談する場合
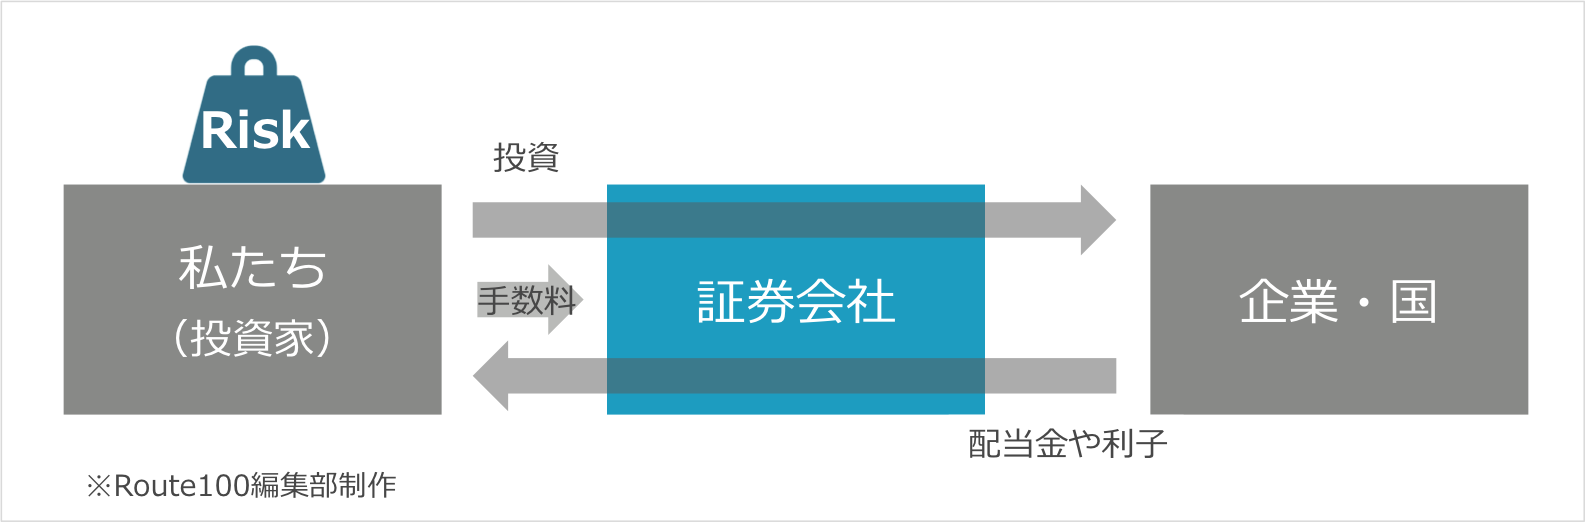
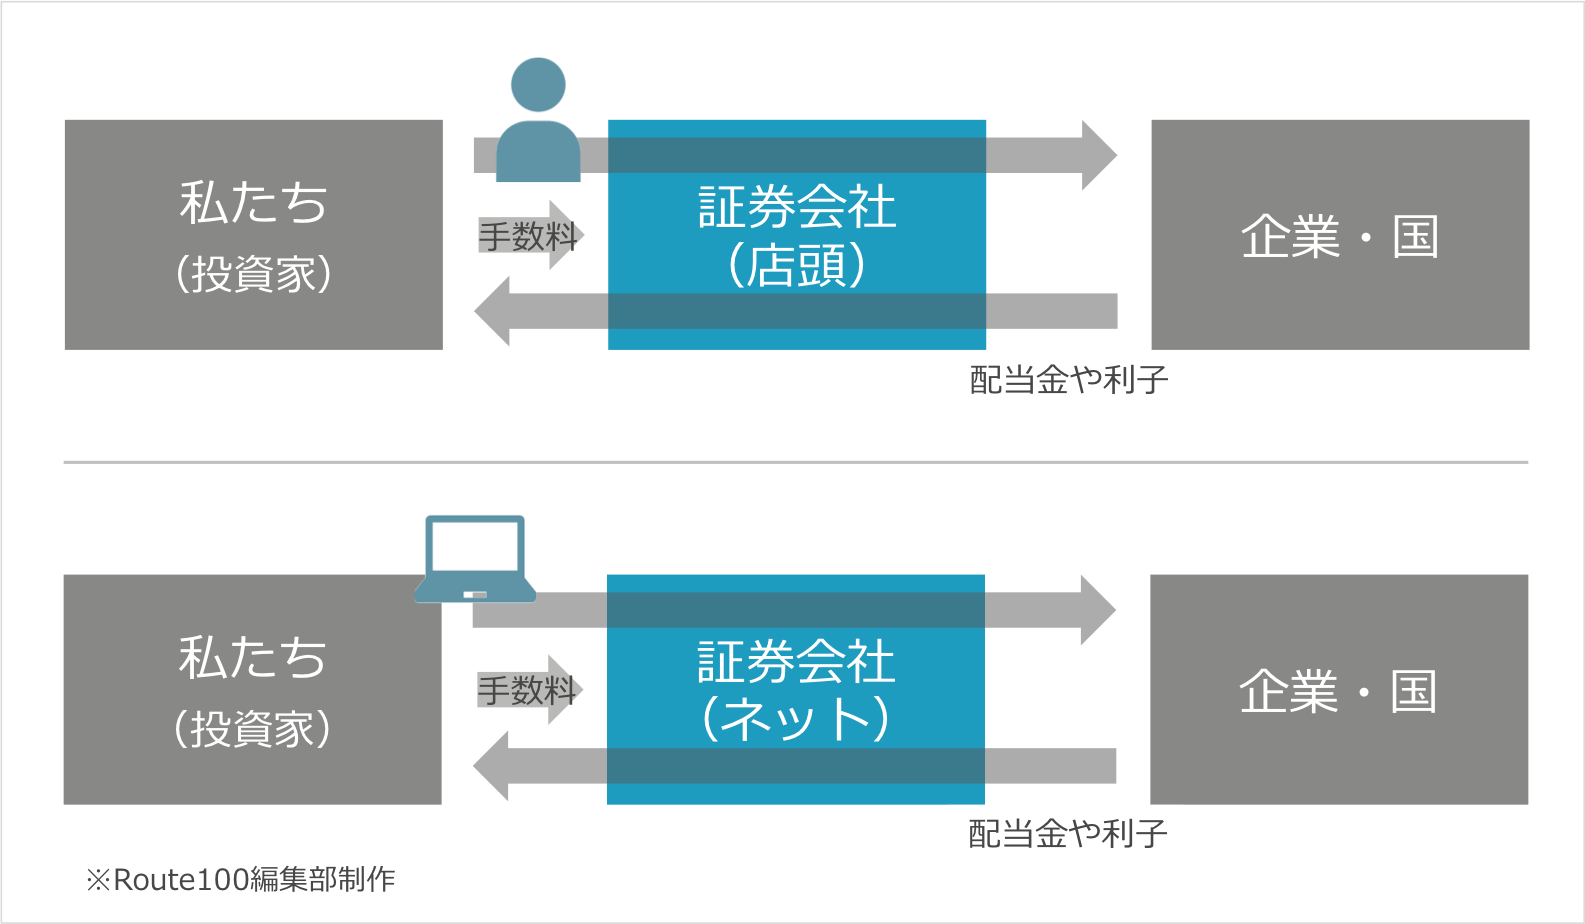
株式、債券、投資信託などを購入・保有したい場合、証券会社は有力な選択肢です。対面型・オンライン型など相談体制はさまざまで、取扱商品や売買手数料、継続的なサポートの有無も異なります。商品の種類が多いことだけで選ばず、取引のしやすさと必要な助言の範囲を比較しましょう。
対面型とオンライン型の費用を比較するときは、古い料率の単純比較ではなく、相談料・売買手数料・保有中の費用を分けて確認しましょう。
手数料比較の注意点:対面証券とネット証券の費用は一律の料率では比較できません。証券会社・商品・取引方法・契約時点によって条件が異なるため、以下の費用チェック表で比較項目を整理し、最新の公式料金表を確認しましょう。
| 費用の種類 | 確認するポイント |
|---|---|
| 相談料・助言料 | 無料か有料か、継続相談・助言契約の費用は別か |
| 売買手数料 | 商品・取引方法・コース・約定金額で変わる条件 |
| 保有中の費用 | 投資信託の信託報酬など、保有期間中の継続費用 |
| その他の費用 | 為替関連費用、口座・管理費用、解約・換金条件など |
IFAは銀行・証券会社とどう違う?

IFAは独立系金融アドバイザーを指す呼称です。日本で金融商品仲介業を営む事業者には法令に基づく登録が必要であり、IFAという名称だけで個々の担当者の登録や業務範囲が一律に決まるわけではありません。IFAは仲介先の金融機関や契約によって取扱商品が異なり、必ずしも全商品を扱えるわけではありません。
銀行や証券会社でも金融商品の提案を受けられますが、金融機関をまたいだ相談や、保有商品の見直しを継続して同じ担当者に相談したい人にはIFAも有力です。IFAは所属先との契約や登録の範囲で、具体的な金融商品の提案・取引支援に対応できます。ただし『独立系だから必ず中立』『必ず最適な商品を提案できる』とは限りません。仲介先、取扱商品、報酬の仕組み、担当者の経験を比較してください。
FPやプライベートバンクとの違い
FPは家計、教育費、老後資金など生活全体の資金計画を整理する相談先です。ただし、FP資格だけでは、具体的な金融商品の提案や売買仲介など登録が必要な業務まで対応できるわけではありません。商品選びから購入手続きまで相談したい場合はIFAも比較しましょう。なお、別途登録を持つFPもいます。プライベートバンクの利用条件は事業者・サービスごとに異なり、一律に『資産1億円以上・紹介制』とは限りません。
金融商品の売買を仲介することと、投資判断や運用を委ねる投資一任契約は別のサービスです。銀行、証券会社、IFA、プライベートバンクのいずれであっても、運用を任せられるかは事業者の登録業務と具体的な契約内容を確認してください。
相談先を比較する5つのポイント
- 相談目的:家計設計か、金融商品の選択か、継続的な見直しか
- 取扱商品:比較・購入できる商品の範囲と制約
- 費用:相談料、売買手数料、信託報酬等、担当者・事業者への報酬
- 業務範囲:仲介、投資助言、投資一任など、実際に提供されるサービス
- 相談体制:担当者の専門分野、継続支援、オンライン対応、受付条件
無料相談であっても、商品購入や保有時に費用が発生することがあります。比較する際は費用とリスクを含む契約条件を確認し、購入を急がず検討しましょう。
まとめ|商品選びや継続相談ならIFAも比較しよう

銀行・証券会社・FPにはそれぞれ得意分野があります。資金計画を立てるだけでなく、具体的な金融商品の提案や購入手続き、保有資産の見直しまで相談したいなら、IFAのプロフィールも比較してみましょう。相談分野・取扱商品・費用を確認し、自分に合う担当者を選ぶことが大切です。
資産運用を相談できるIFAを検索・比較する。相談分野・対応条件・料金を確認し、希望する担当者の詳細ページから個別相談を申し込めます。選びきれない場合は投資の相談窓口も利用できます。
関連記事:IFAとは?/FPに相談できること
参考・関連情報:人生100年時代と資産形成
