


最終更新日:2026年11月17日
世帯年収が高いほど、株式や投資信託を保有する割合が高い傾向を示す調査があります。ただし「年収700万円を超えたら投資を始めるべき」「1,000万円以上なら株式が安全」という意味ではありません。元記事で扱った2018年の調査を整理し、現在の資産形成で重視したい判断軸を解説します。
2018年の調査データを現在の保有率と混同しない
元記事は日本証券業協会「証券投資に関する全国調査」の過去年度データを紹介しています。2018年調査では株式・投資信託・債券のいずれかを保有する割合が約18%と紹介されています。株式保有率12.6%、投資信託9.2%、債券2.6%という数字は、当時の調査対象・定義に基づく値です。現在の保有率として表示してはいけません。
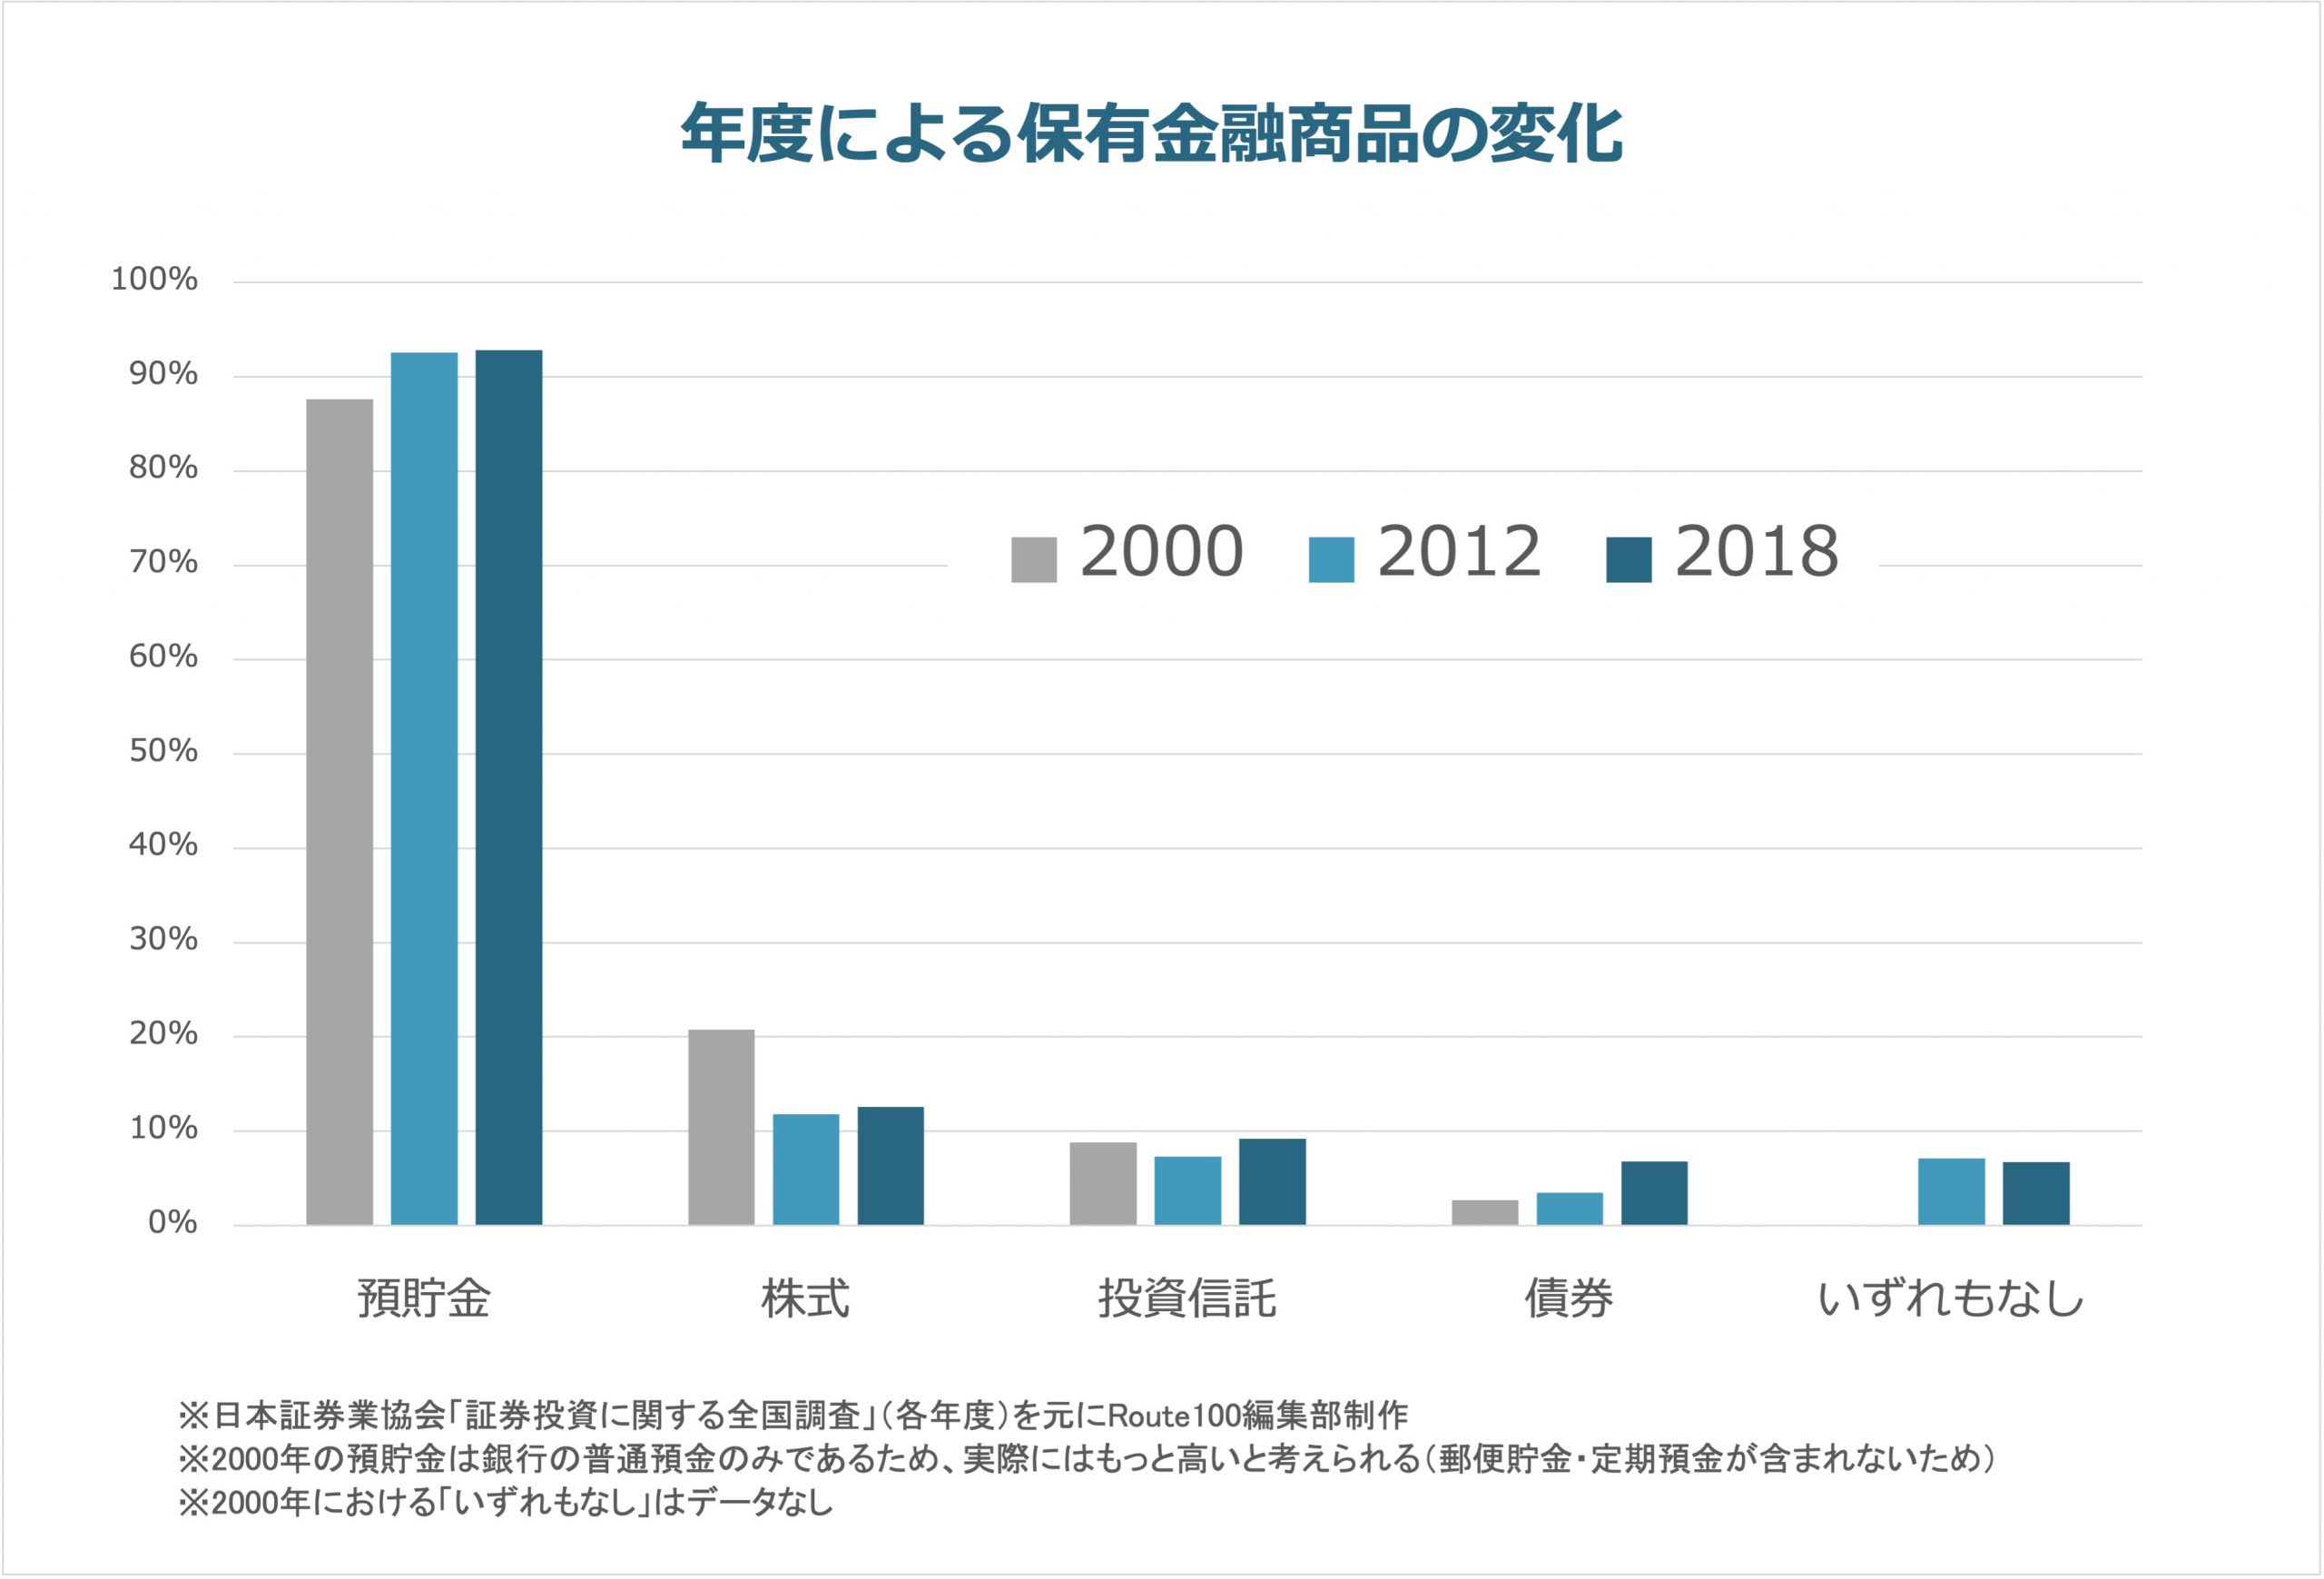 日本証券業協会「証券投資に関する全国調査」(各年度)を元にRoute100編集部制作
同じ人が複数の商品を保有する場合があるため、各商品の保有率を単純に足して投資人口の割合を求めることもできません。保有経験と現在保有の区別にも注意が必要です。
預貯金の保有率と世帯年収
元記事の図では、世帯年収500万円を超える各層で預貯金保有率が95%以上、100万円未満の層でも80%超と紹介しています。預貯金は生活費や緊急資金の管理に役立つ一方、長期の物価上昇によって購買力が変化する可能性があります。
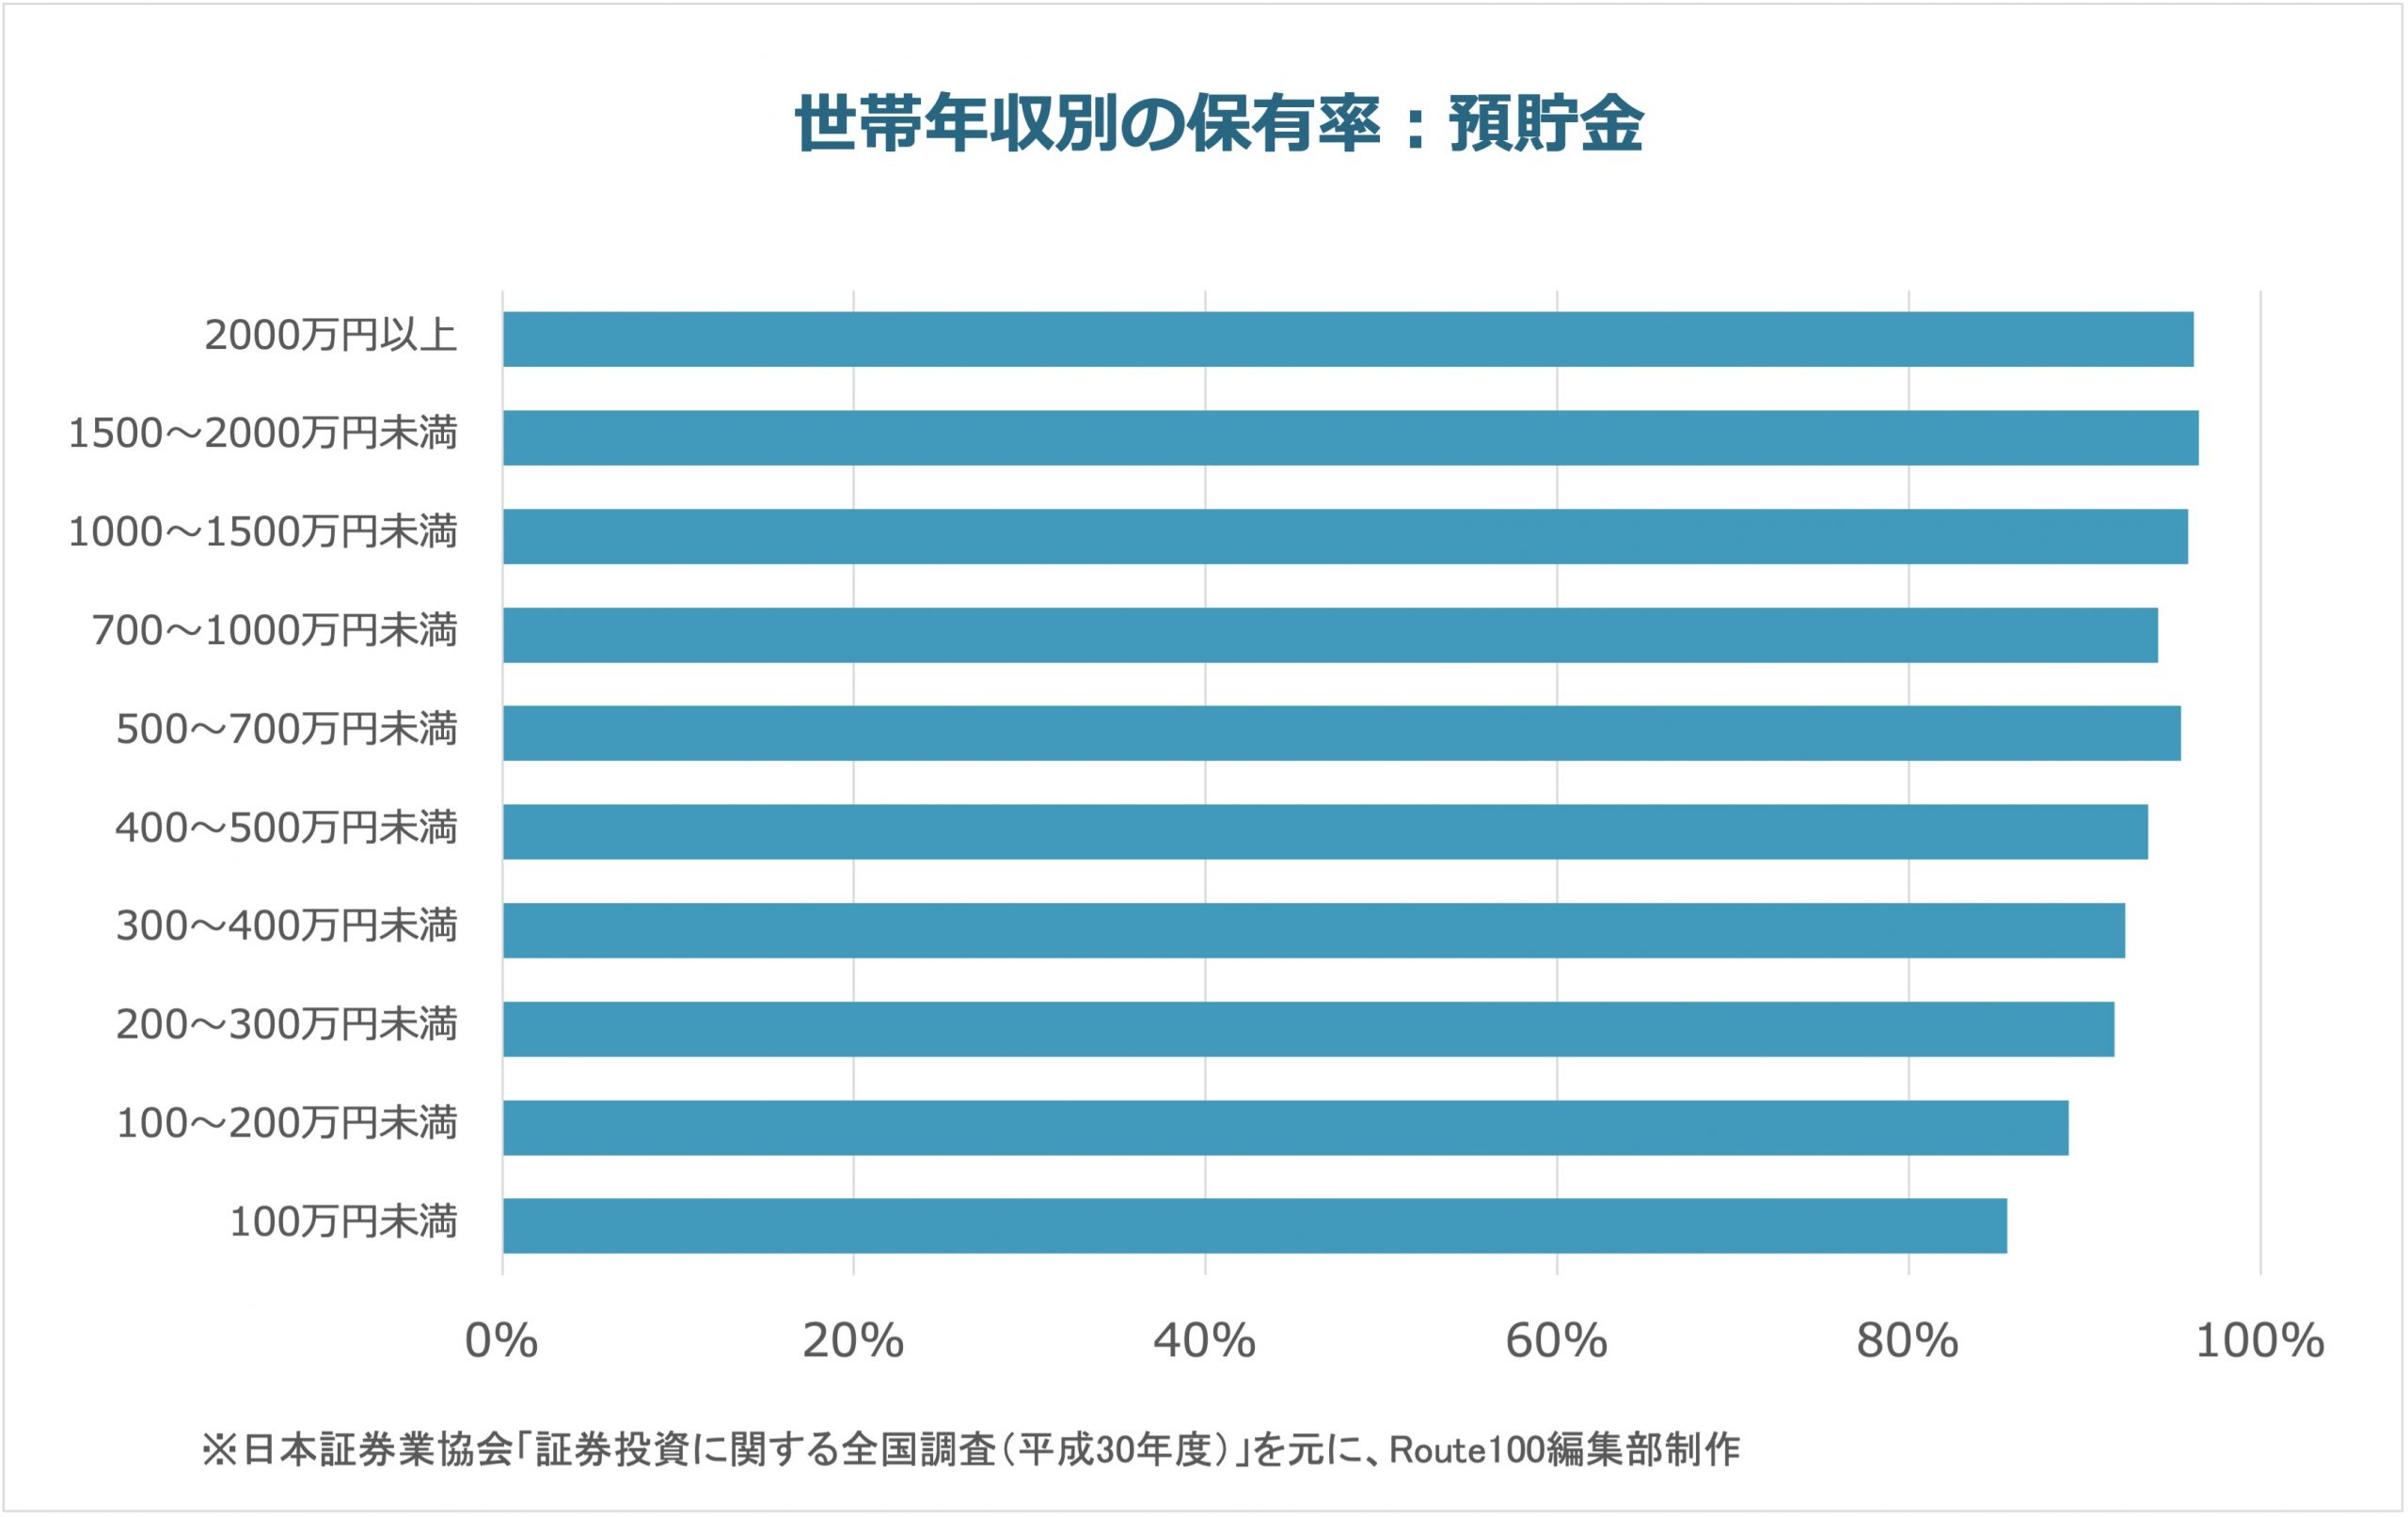 日本証券業協会「証券投資に関する全国調査」(各年度)を元にRoute100編集部制作
預貯金の保有率が高いことと、家計に十分な貯蓄があることは別です。必要な金額と用途を把握してから、投資に回せる資金を検討しましょう。
株式の保有率と世帯年収
元記事が引用する2018年調査では、株式の平均保有率は12.6%でした。世帯年収1,000万円超の層で20%以上、2,000万円以上の層では40%以上と紹介されています。一方、100万~500万円の世帯でも10%前後が株式を保有していました。
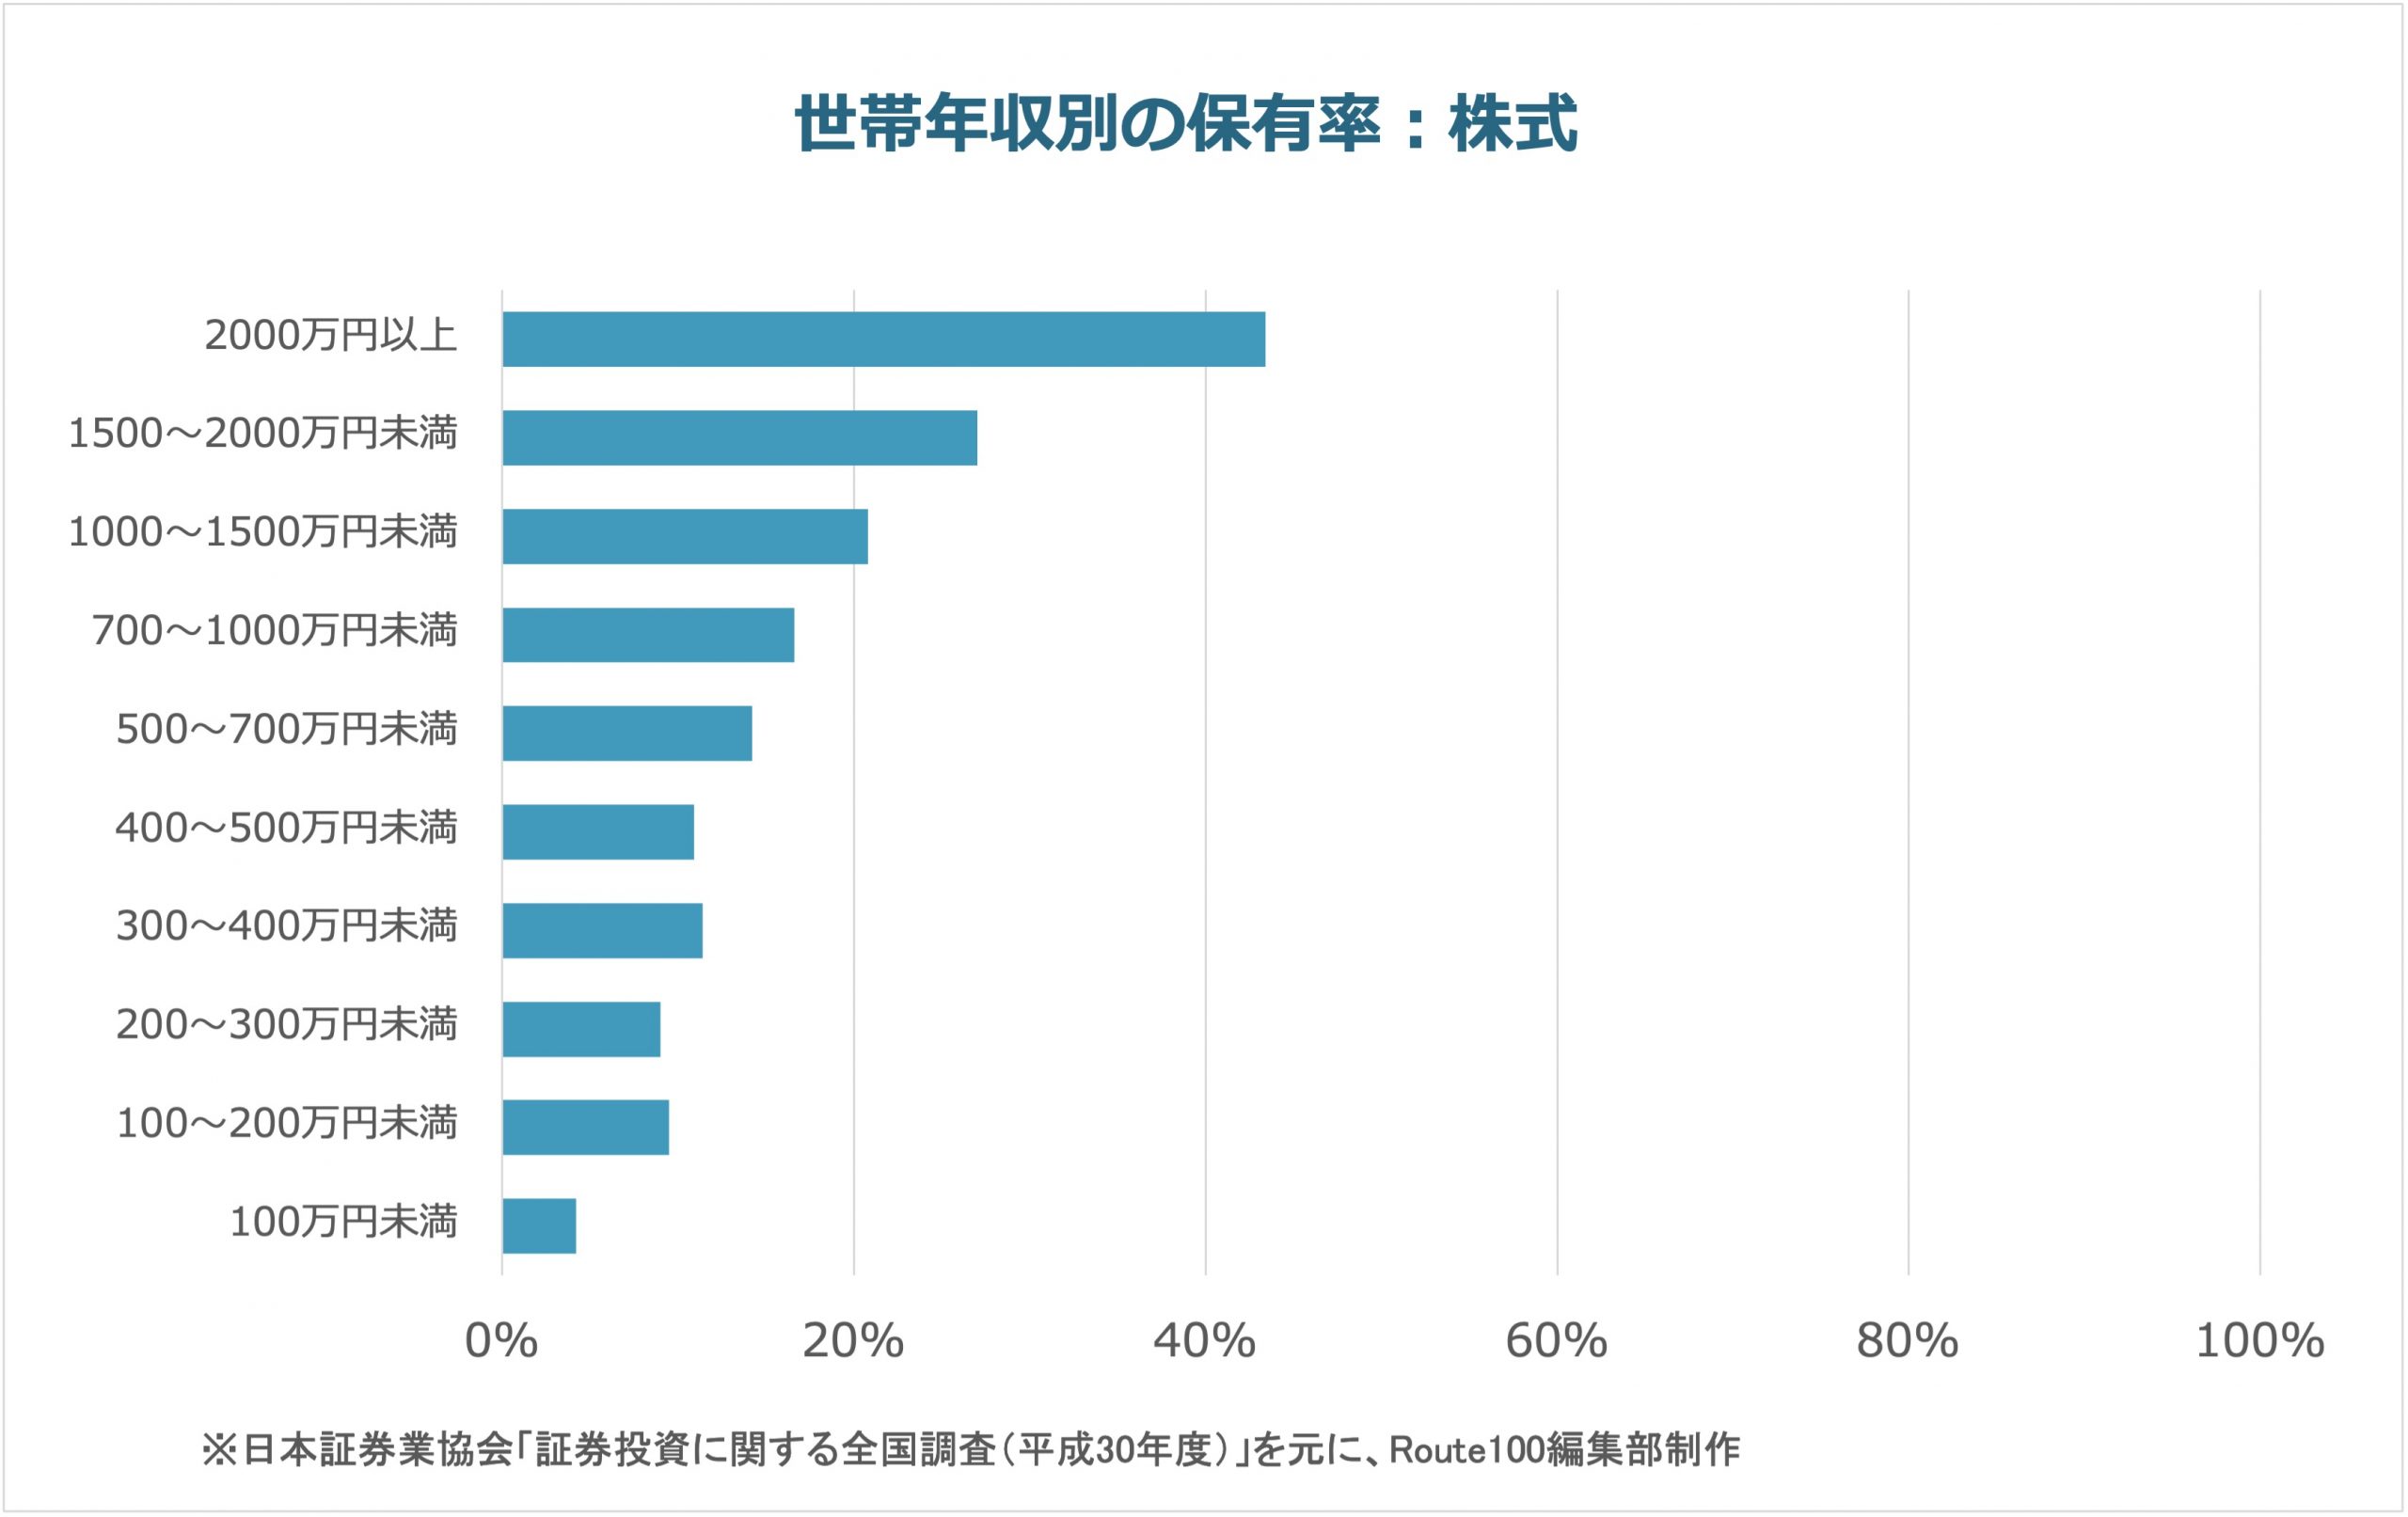 日本証券業協会「証券投資に関する全国調査」(各年度)を元にRoute100編集部制作
これは当時の世帯年収別の傾向であり、年収が一定額を超えると自動的に株式保有が増えるという因果関係ではありません。家族構成、年齢、保有資産、投資経験などの違いも考えられます。
投資信託の保有率と世帯年収
2018年調査で投資信託の平均保有率は9.2%でした。元記事では世帯年収が高いほど保有率が上がる傾向があるものの、株式ほど明確ではないと説明しています。年収300万~700万円の層では、株式と投資信託の保有率が近いという特徴も紹介されています。
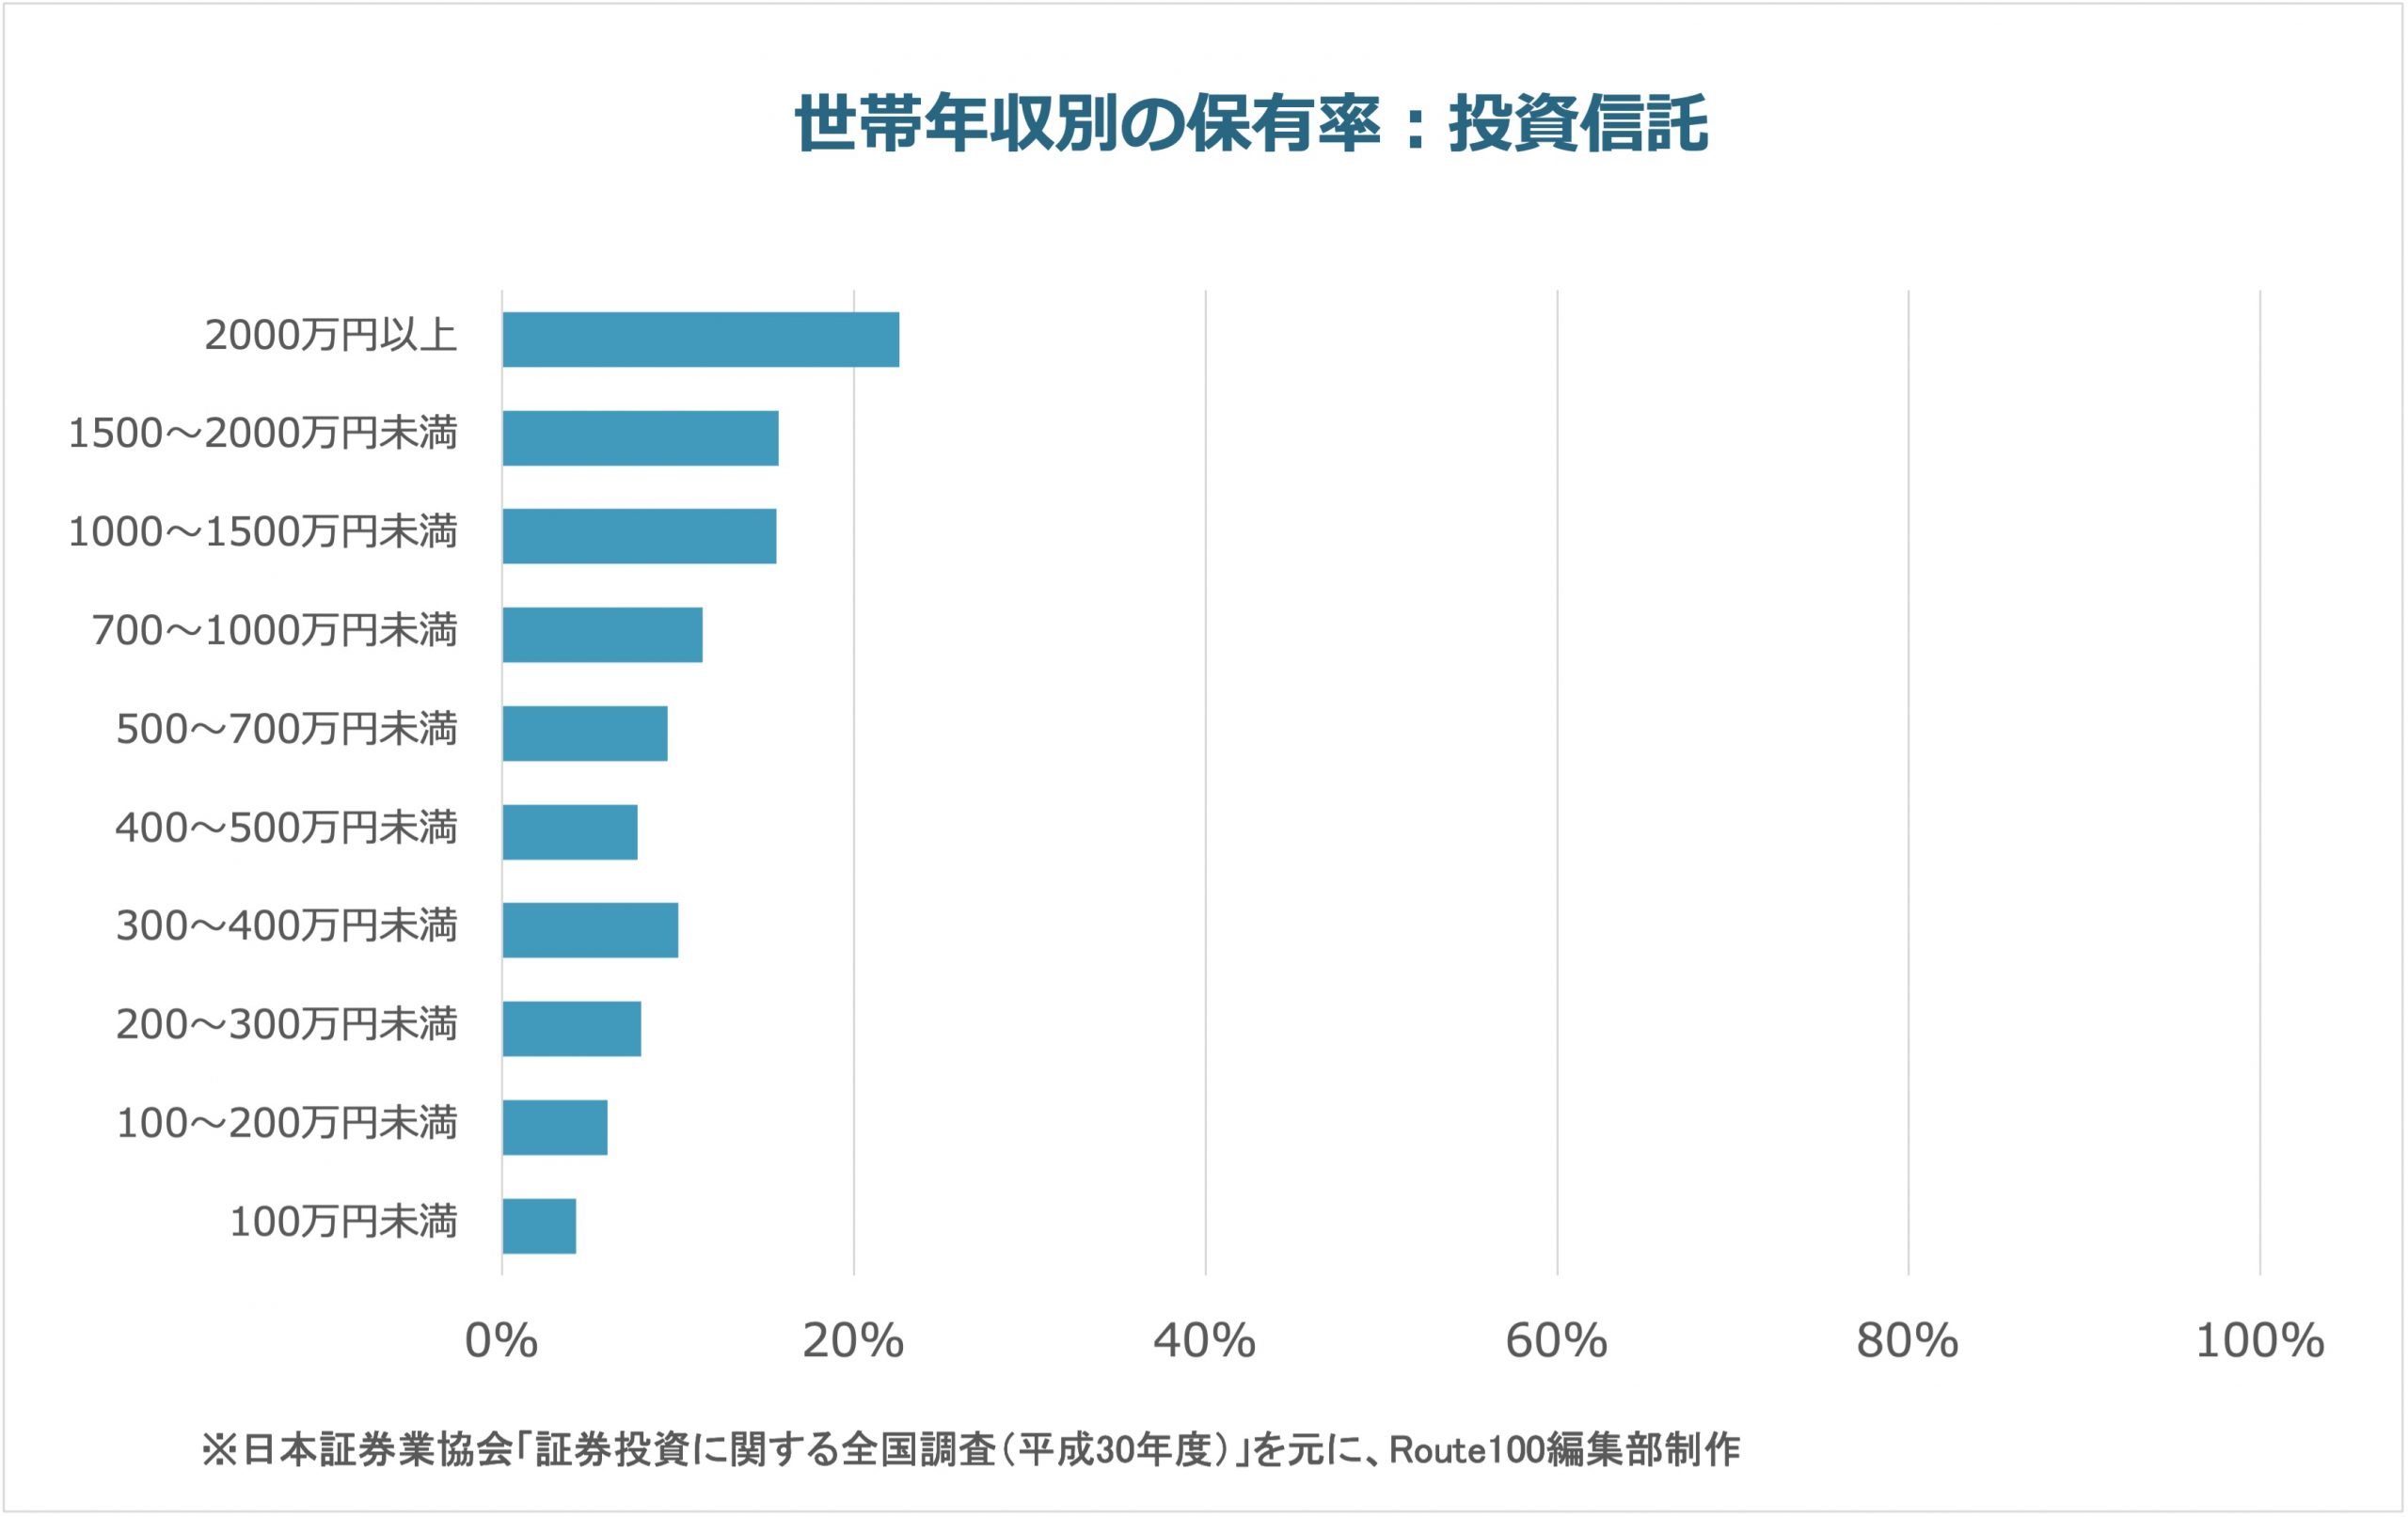 日本証券業協会「証券投資に関する全国調査」(各年度)を元にRoute100編集部制作
投資信託は商品によって投資対象、費用、値動きが大きく異なります。「投資信託なら安全」と考えず、株式型、債券型、複数資産型などの中身を確認しましょう。
債券の保有率と世帯年収
2018年調査の債券保有率は平均2.6%でした。元記事では当時の低金利を背景に債券の魅力が乏しい可能性を挙げていますが、これは当時の状況に関する解釈です。2026年の債券利回りや投資判断にそのまま当てはめることはできません。
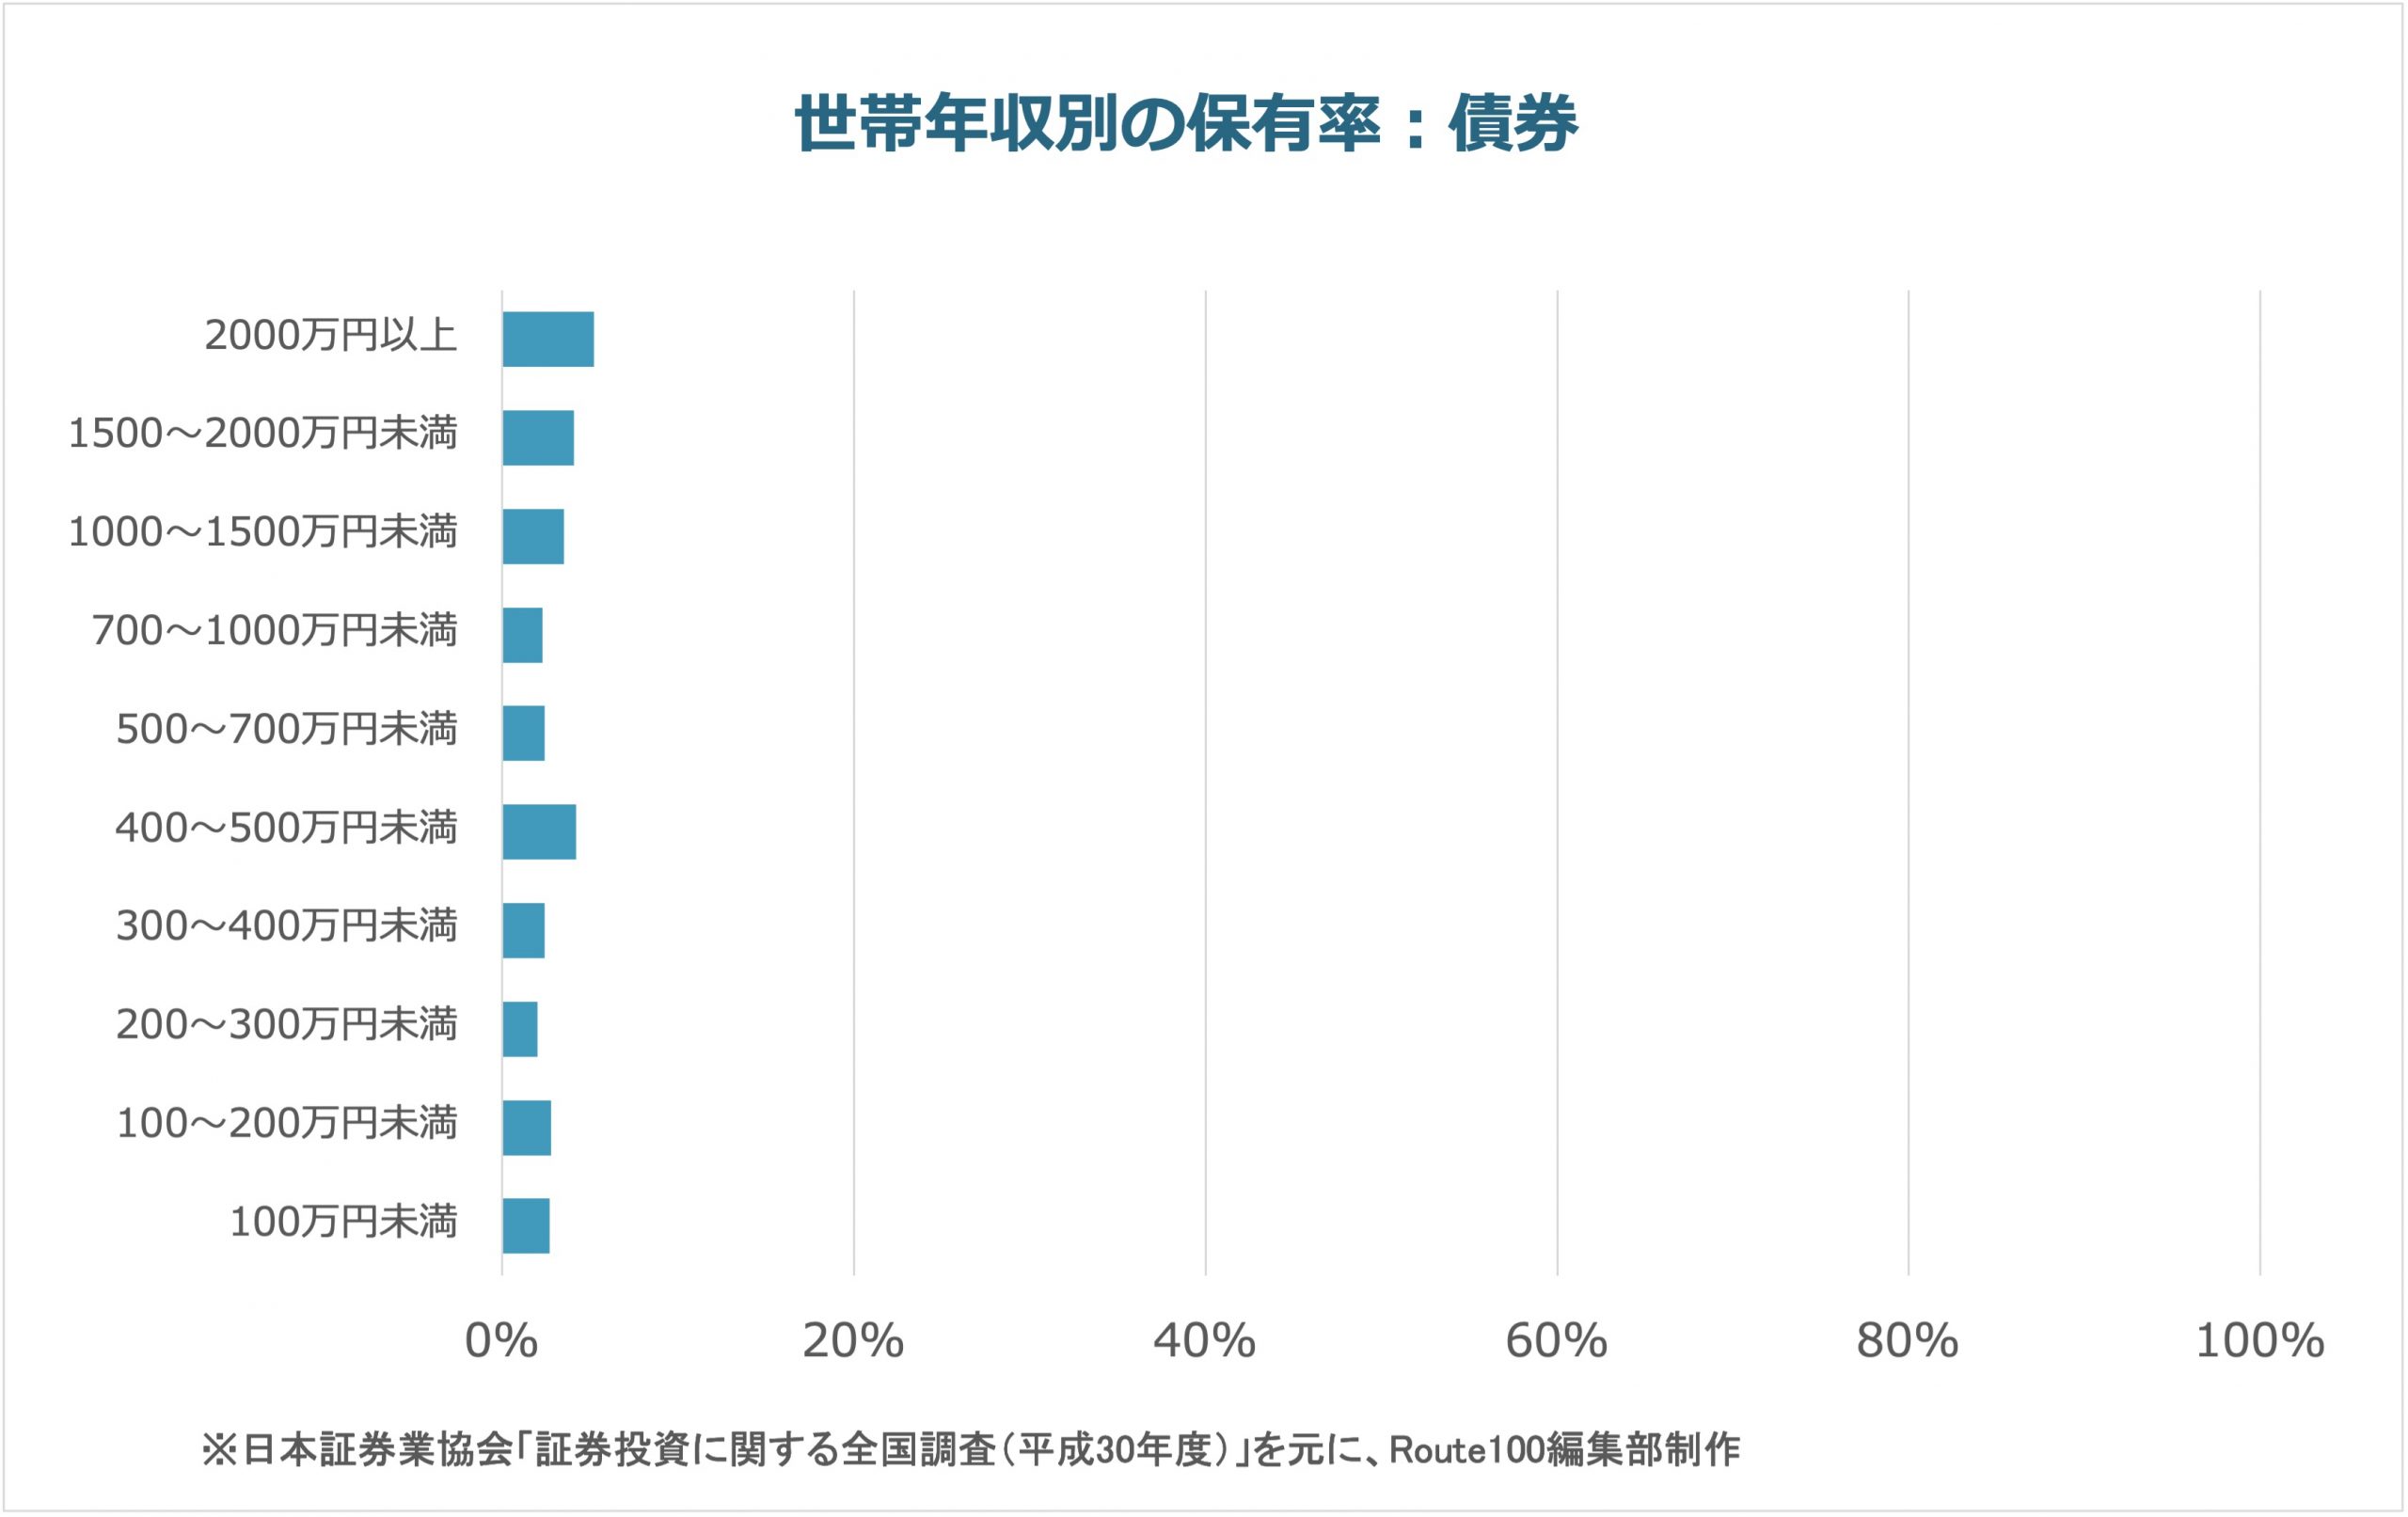 日本証券業協会「証券投資に関する全国調査」(各年度)を元にRoute100編集部制作
債券にも金利変動、信用、為替などのリスクがあります。満期までの保有か途中売却かによっても判断は異なります。
世帯年収別の金融商品保有額
元記事では、世帯年収が高い層ほど金融商品の保有額が多い傾向も示しています。ただし、世帯年収は個人の給与年収ではありません。共働きかどうか、扶養家族の数、住宅費、相続の有無などによって、同じ年収でも投資余力は異なります。
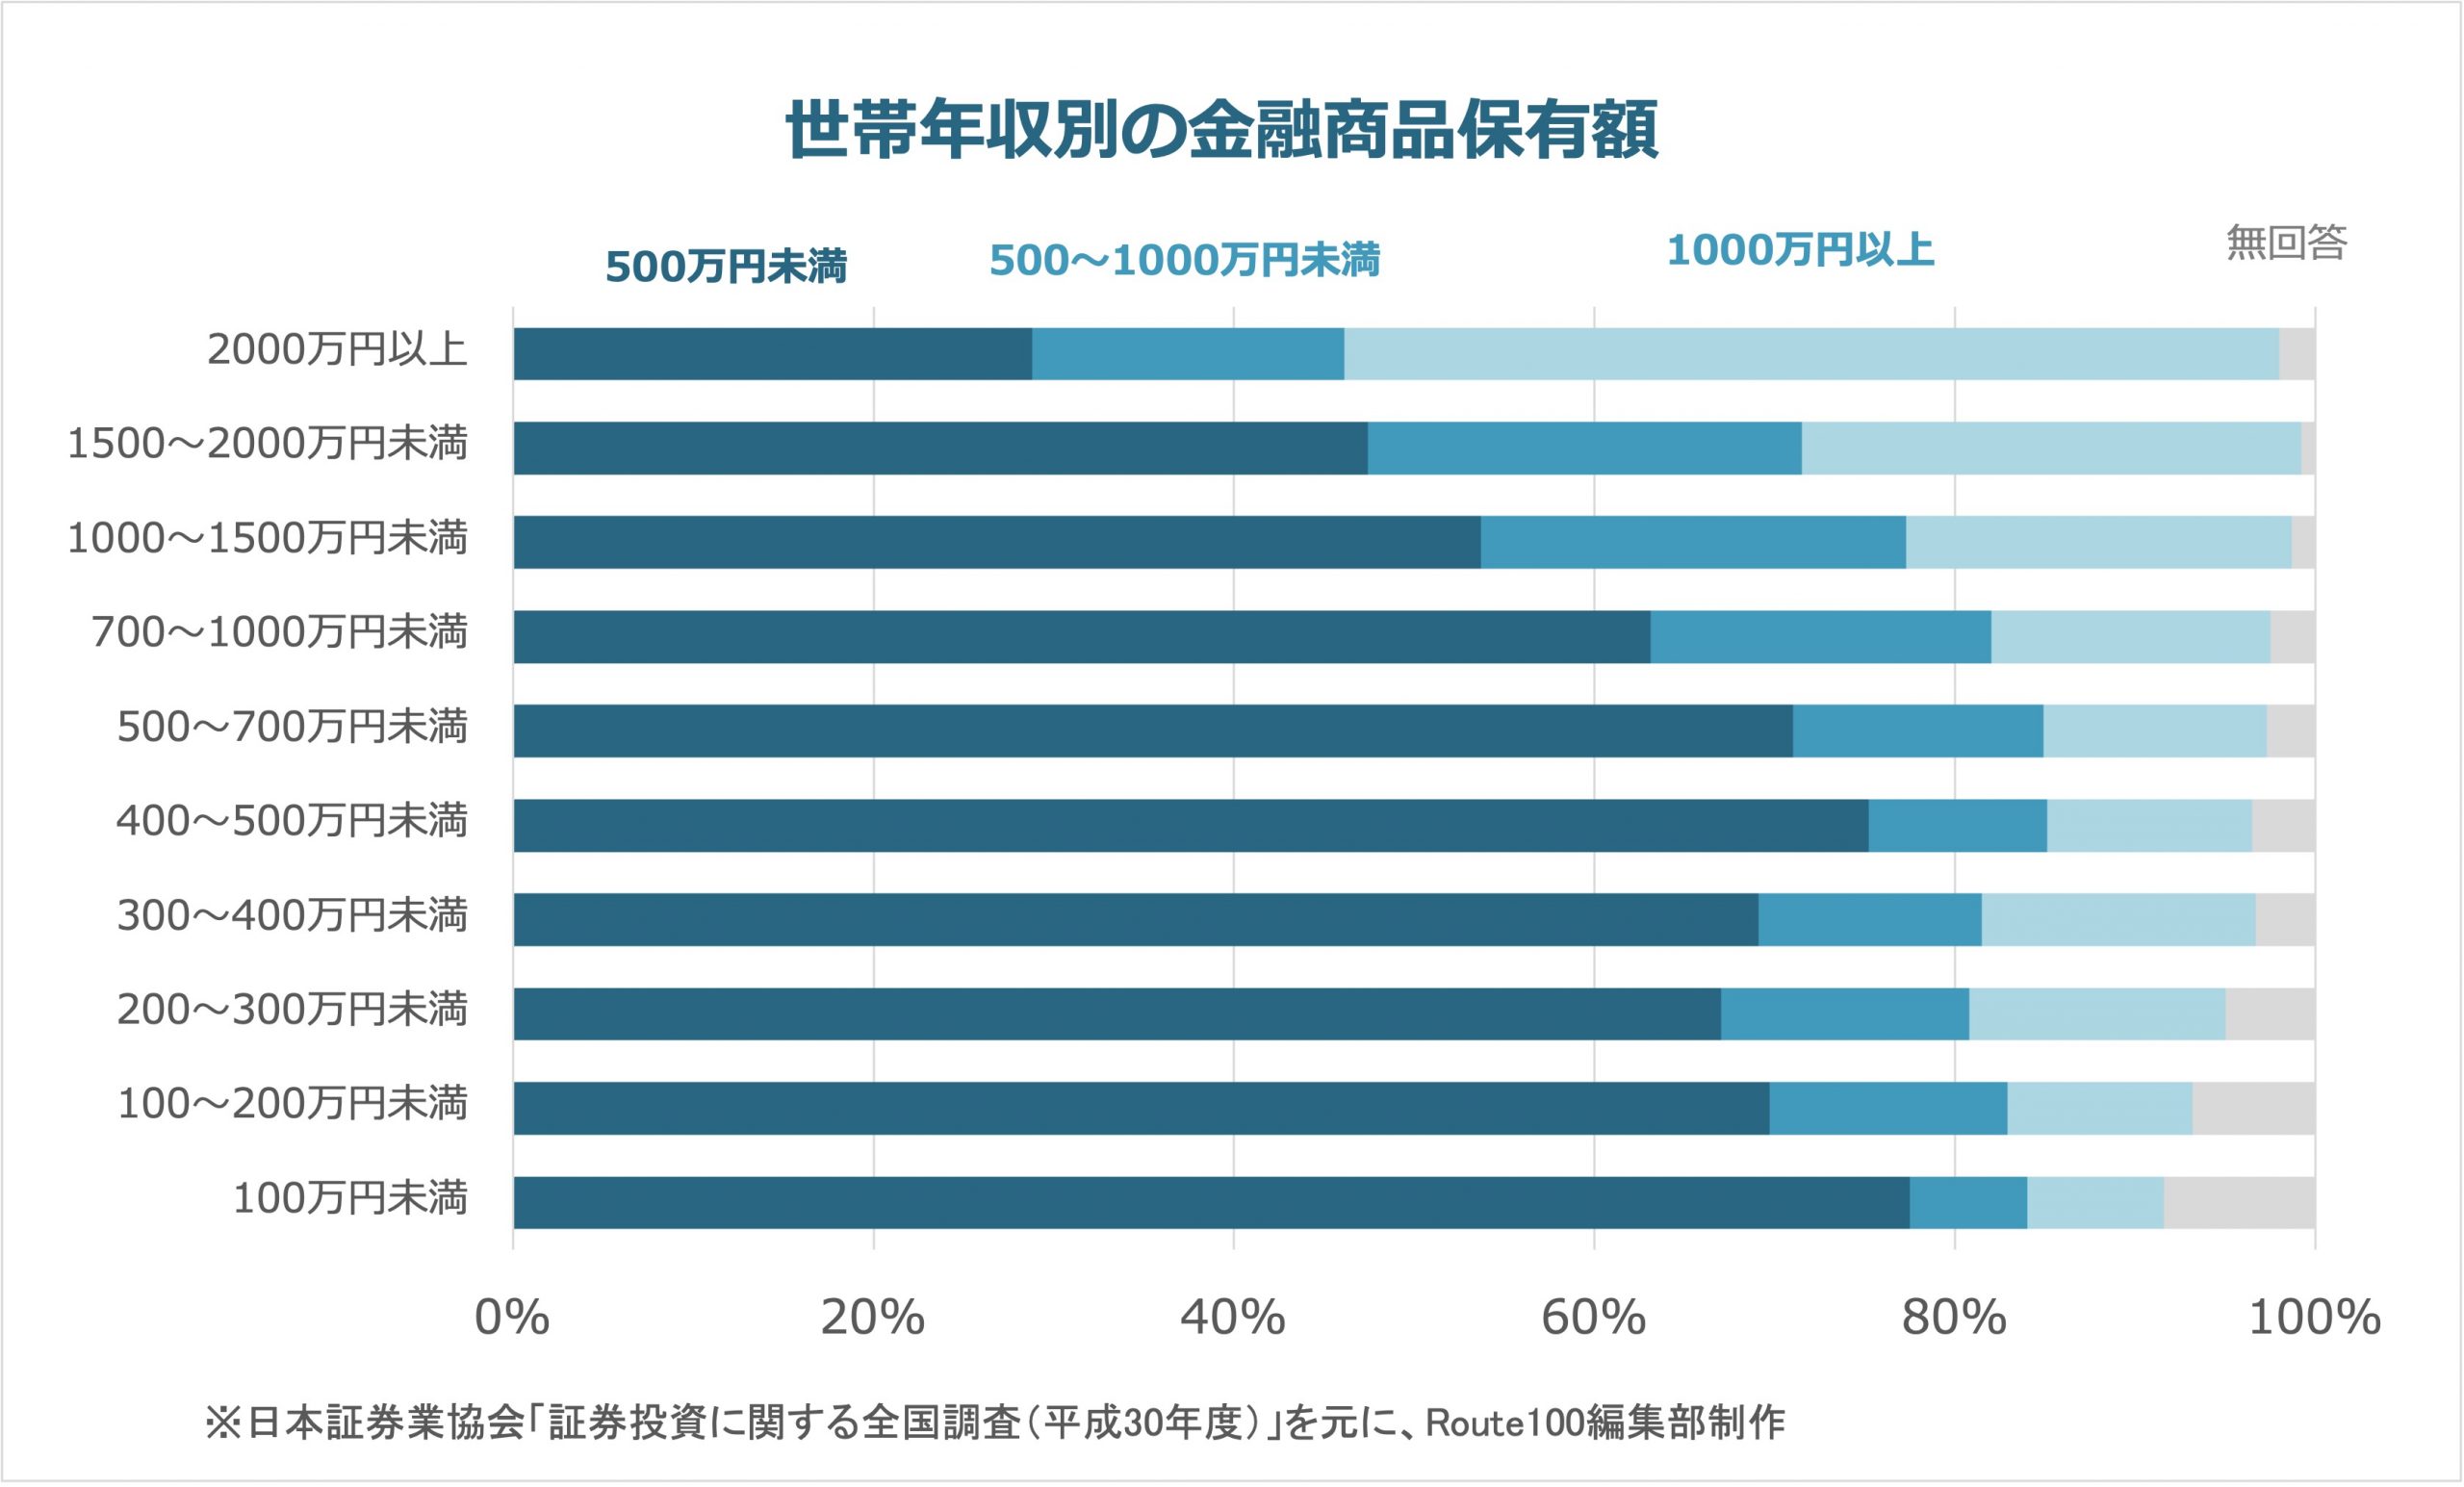 日本証券業協会「証券投資に関する全国調査」(各年度)を元にRoute100編集部制作
また、保有額の大きさだけでは家計の健全性を判断できません。借入が大きい、近く使う資金が不足している、特定の商品に偏っている場合もあります。
NISAは2024年から新制度
元記事には2014年の一般NISAや2018年のつみたてNISAの歴史が登場します。2024年からは新しいNISA制度が始まり、非課税保有期間は無期限、年間投資枠はつみたて投資枠120万円・成長投資枠240万円、非課税保有限度額は合計1,800万円(成長投資枠の内数は1,200万円)です。
NISAは運用益などへの課税を軽減する制度であり、投資の損失を防ぐ仕組みではありません。制度の枠を使い切ることより、家計に合う投資額と商品選択が重要です。
年収よりも優先したい5つの確認
1.家計の収支と借入返済が安定しているか。
2.緊急資金と数年以内に使う教育費・住宅費を分けているか。
3.投資する目的と期間を説明できるか。
4.値下がりしても生活に支障がない金額か。
5.投資対象、分散、手数料、税制、換金性を比較したか。
年収が高くても支出が多ければ投資余力は小さくなります。反対に、年収が比較的低くても家計が安定していれば、少額から長期の資産形成を検討できる場合があります。

IFAへの相談をどう活用するか
投資を始めるべきか迷うときは、金融商品を選ぶ前に家計と資金目的を整理することが役立ちます。IFAを比較する際は、少額からの相談に対応しているか、相談分野、取扱商品、費用、提案方針、長期的な相談のしやすさを確認しましょう。
相談料は無料です。提案を聞いた上で契約しない選択もできます。複数のIFAのプロフィールを比較し、納得できる相談相手を探してください。
まとめ
2018年の調査では、世帯年収が高い層ほど株式や投資信託の保有率が高い傾向が見られました。ただし、投資の適否は年収の区切りでは決まりません。生活費、緊急資金、運用期間、損失許容度を確認し、必要ならIFAに相談しながら判断しましょう。
参考:日本証券業協会「証券投資に関する全国調査」(2018年等)、金融庁「NISAを知る」。
