


証券投資はお金持ちがやるものでしょうか?
そんなことはありません。
必要な老後資金は、年金見込み額、生活費、働き方、保有資産などによって異なります。
年収や金融資産が多くなくても、生活防衛資金を確保し、家計とリスク許容度に応じて少額からの資産形成を検討できます。投資には元本割れのリスクがあります。
実際、投資をしている人の年収や保有している金融資産額を見ると、年収や金融資産が少なくても投資を行なっている人は一定数います。
この記事では、日本証券業協会が2020年6月30日〜7月5日に実施した全国20歳以上の証券保有者5,000人へのインターネット調査をもとに、証券投資実施者の年収や金融資産額を見ていきます。これは調査時点の証券投資実施者の構成を示す資料であり、日本人全体の投資実施率や現在の分布を示すものではありません。
1. 証券投資実施者の年収
証券投資を実施している人の年収帯を、年代別に見てみます。
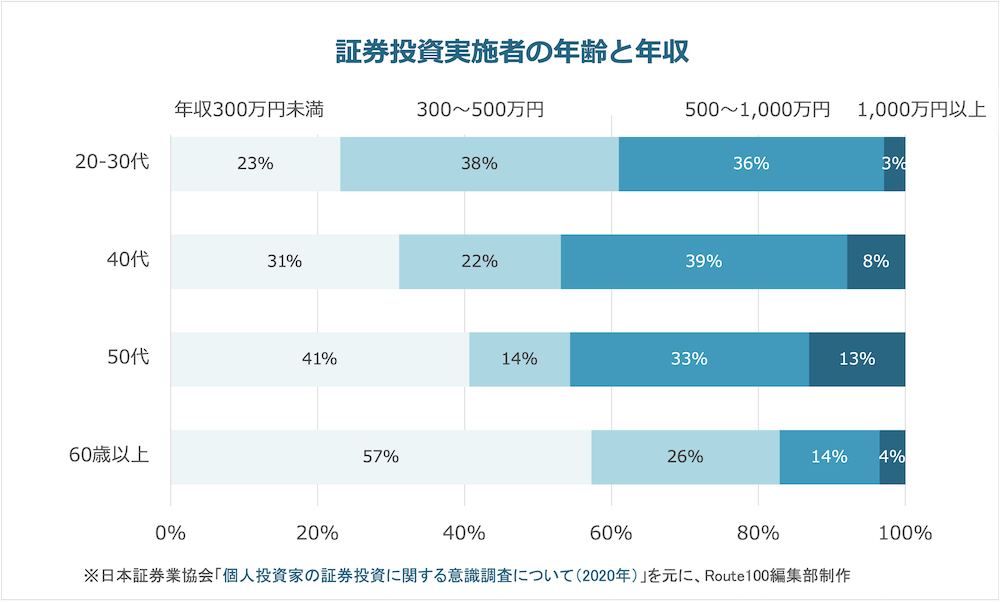
日本証券業協会「個人投資家の証券投資に関する意識調査について(2020年)」を元に、Route100編集部作成
このデータからは、主に次のことが分かります。
証券投資を行なっている人の傾向(年収)
- 調査対象の証券保有者では年収500万円未満が69.8%を占めます
- 20-30代では比較的年収が高い人が投資を行っている
→ この図だけでは、投資経験と金融リテラシーの関係や因果関係までは判断できません。 - 年収300万円未満の層も、一定数の人が投資を行っている
→ 年収が比較的低い層にも証券投資実施者が含まれています。ただし、すべての人に投資が適しているとは限りません。 - 年代が上がるにつれて、年収が低い人の投資実施者割合が増える
→ この横断調査だけでは、投資を始めた時期や動機は分かりません。
投資を実施していない人も含む、全体の年代別平均年収は次のようになっています。
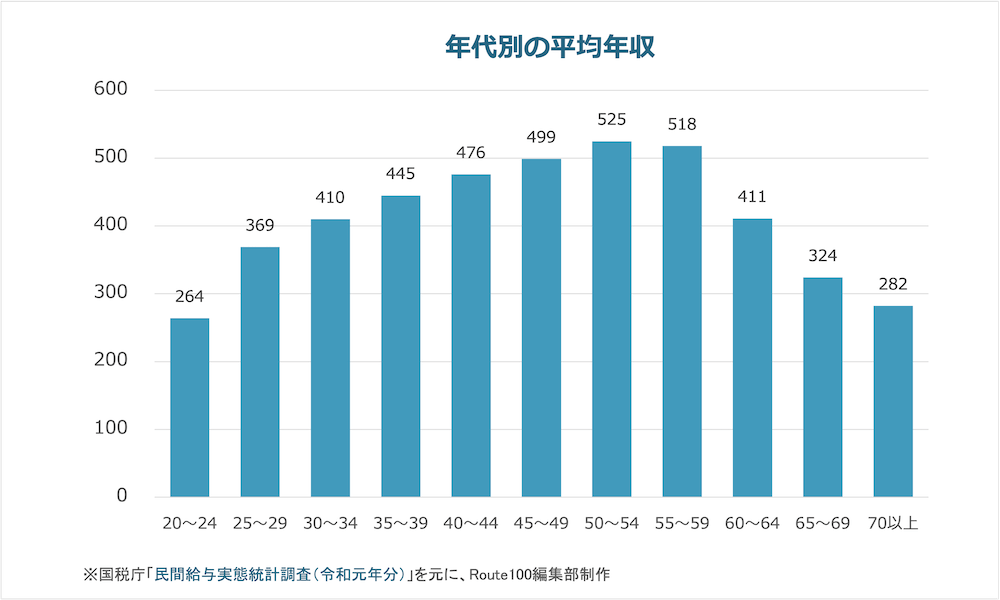
国税庁「民間給与実態統計調査(令和元年分)」を元に、Route100編集部作成
掲載した国税庁の2019年給与統計は給与所得者の平均であり、証券保有者5,000人の年収分布とは調査対象・集計方法が異なります。
平均値と中央値は異なる指標です。掲載資料から中央値を直接推計することはできません。
一方、掲載した2020年調査の図では、証券保有者5,000人のうち年収500万円以上は30.2%(100%−年収500万円未満69.8%)でした。調査対象・集計区分の異なる国税庁の平均給与統計と直接比較して、年収が投資の原因であるとは判断できません。
この図は証券投資実施者の年収構成を示します。投資をしている人と、していない人の年収分布を同じ条件で比較したものではないため、投資実施者全体の所得水準が高いとまでは断定できません。

また、その他の傾向からは次のことが考察されます。
20-30代では比較的年収が高い人が投資を行っている
この調査は証券投資実施者の年収構成を示すもので、金融リテラシーや投資開始の動機を直接示していません。
年収300万円未満の層も、一定数の人が投資を行っている
先ほど、年収が高い人が投資を行なっている傾向が強いと言いましたが、一方で年収が低い層でも投資を行なっている人がいることが分かります。
投資・資産形成の必要性を感じて、投資を行なっている人がある程度いると考えられます。
年代が上がるにつれて、年収が低い人の投資実施者割合が増える
こちらも考察ではありますが、年齢層によって年収構成が異なることは読み取れますが、投資開始の時期や目的は、この図だけでは判断できません。
また、平均貯金額については、こちらの記事で詳しく解説しています。
2. 証券投資実施者の保有金融資産額
次に、証券投資を行なっている人の金融資産保有額を見てみます。
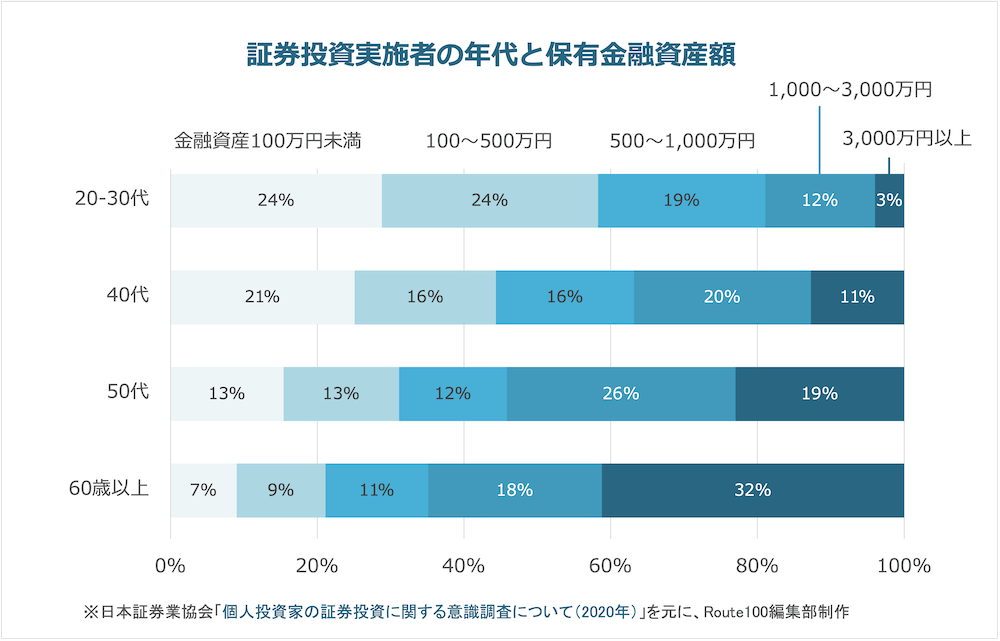
日本証券業協会「個人投資家の証券投資に関する意識調査について(2020年)」を元に、Route100編集部作成
同様に、このデータから分かることは次のことです。
証券投資を行なっている人の傾向(金融資産額)
- 年代が上がるにつれて、保有資産額が増える
- 50代以降では、保有資産1,000万円以上の人が50%を超える
→ 保有資産額の分布から、老後資金の目標額や貯蓄目的までは分かりません。 - 金融資産総額が100万円未満でも、投資を行う人たちが一定数いる
→ 投資は少額からでも始められる。その行動を取ってる人がいると考えられる。
年齢層ごとの保有資産の違いには、貯蓄期間だけでなく、所得・支出・相続などさまざまな要因が関係します。
一方、以下のことも考察されます。
50代以降では、保有資産1,000万円以上の人が50%を超える
この調査だけでは、老後への意識や貯蓄・投資を始めた理由は判断できません。
金融資産総額が100万円未満でも、投資を行う人たちが一定数いる
投資は少額からでも始められるため、実際に投資・資産形成を行なっている人がいると考えられます。
また、老後資金の必要性はこちらの記事で詳しく解説しています。
まとめ
この記事では、証券投資を行なっている人の年収と金融資産の傾向から、年代別の投資・資産形成の行動を見てきました。
長寿化を踏まえ、将来の収入・支出や公的年金の見込みを確認し、自分に合った資金計画を考えることが大切です。
そして、金融庁が「貯蓄から投資へ」をスローガンに制度設計を行なっていることからも、資産形成の手段として投資が考えられます。
実際に、「投資・資産形成を行いたい」「老後のための備えを始めたい」「いくら必要か、何をするべきか知りたい」といった方は、1度アドバイザーに相談してみてはいかがでしょうか。
相談料は無料です。
実際に投資を行うかどうかは、アドバイスを聞いてから考えてみても良いと思います。
