【初心者向け】将来不安を取りのぞくための自分年金(老後資金)の作り方

こんにちは、FPパートナーズ株式会社の坂上です。

2019年に老後2千万円足りないという問題が話題となりましたが、漠然と将来不安を抱えているが自分でどうしたらいいかわからない人も多いのではないでしょうか?

老後の必要金額は加入している年金や退職金、現在の資産など人それぞれですが、仮に2千万円を65歳時点で用意するにはどうしたらよいでしょうか?

1. 公的年金制度による年金っていくらもらえるの?

厚生労働省の平成29年度厚生年金保険・国民年金事業の概況によると、1人あたりの受給額は月額平均国民年金(主に個人事業主)55,615円、厚生年金(第1号、正社員) 147,051円です。

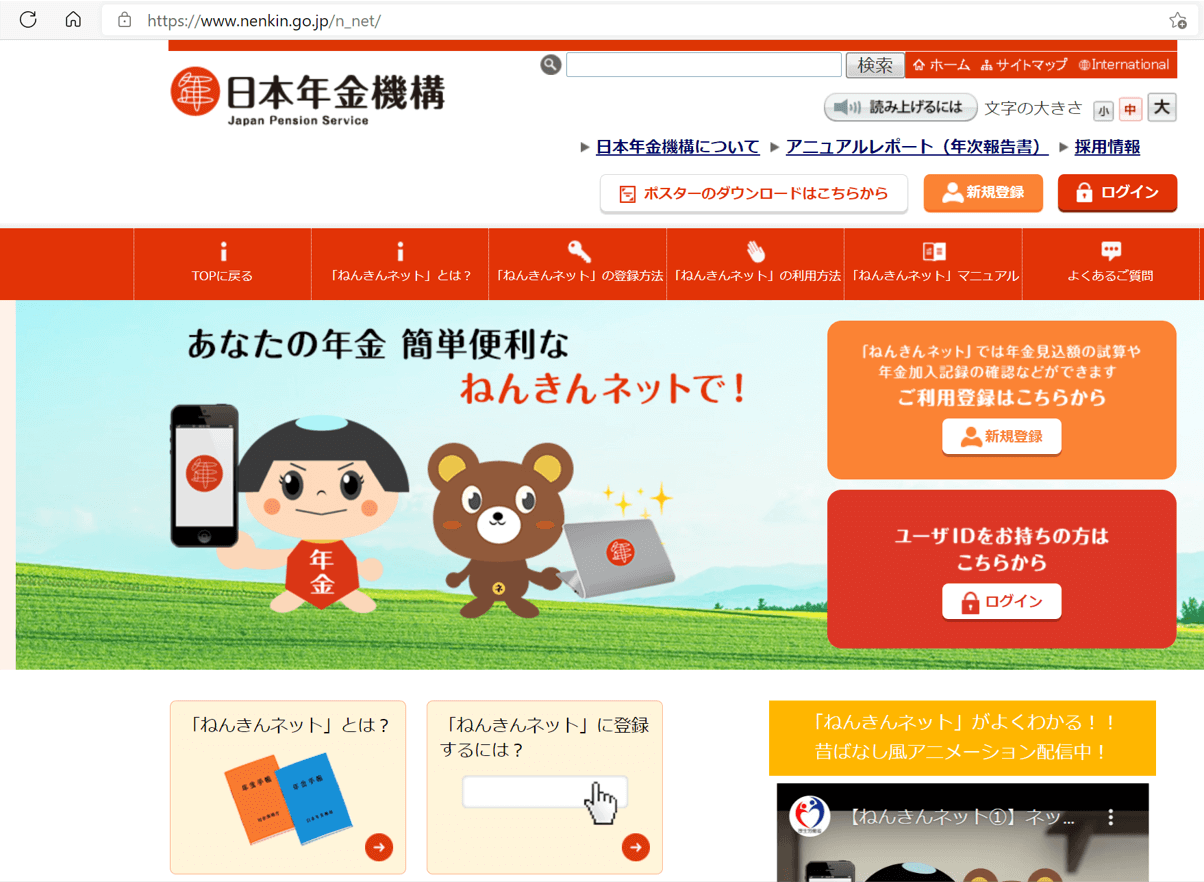
ご自身の年金受給額を知るには、日本年金機構のホームページより、ねんきんネットにてユーザー登録し、年金見込み額試算にて確認することができます。

年金見込み額試算


2. 老後の生活費はいくらぐらいかかるのか?

第21回市場ワーキング・グループ厚生労働省資料によると、引退して無職となった高齢者世帯の家計は、主に社会保障給付により賄われています。

高齢夫婦無職世帯の実収入と実支出との差は、月5.5万円程度となっています。

つまり、65歳より95歳の30年間で1ヶ月5.5万円貯金を取り崩すと、1,980万円必要となる計算になります。


3. 必要な資金を準備しよう~まずは積立金額のシュミレーション~

金融庁の資産運用シュミレーション

積立投資で資産づくりしてみる場合、金融庁の資産運用シュミレーションを使ってみることをおすすめします。

例えばのケースで以下2つ載せてみました。

積立開始年齢 35歳 45歳
積立期間 30年 20年
毎月の積立金額 35,000円 50,000円
想定利回り(年率) 3% 5%
元本 1,260万円 1,200万円
最終積立金額 2,039.6万円 2,055.2万円
運用収益 779.6万円 855.2万円

ここで注目すべきは、期間です。

投資資金がどのくらい増えるか、運用期間と利回りの関係を見て見ましょう。

以下のとおり、仮に100万円を30年間、利回り3%で運用すると仮定すると、+142.7%なので、242.7万円になります。

これが、長期投資の魅力であり、複利の効果になります。

  利回り
1% 3% 5%

運用期間

10年

10.4%

34.3% 62.8%
20年 22% 80.6% 165.3%
30年 41.6% 142.7% 332.1%

では、ここで利回り3%や5%は実現可能なのでしょうか?

結論、過去の実績では可能になります。

まず、利回り3%ですが、私たちの年金を運用しているGPIFはホームページで運用の内容とその成果を公表しております。

2001年から2020年12月時点での運用は、3.37%となっています。(GPIF2020年度第3四半期運用状況(速報)より)

現状は、日本株・日本債券・外国株・外国債券の4つの資産で運用しています(過去は日本債券が多め)。

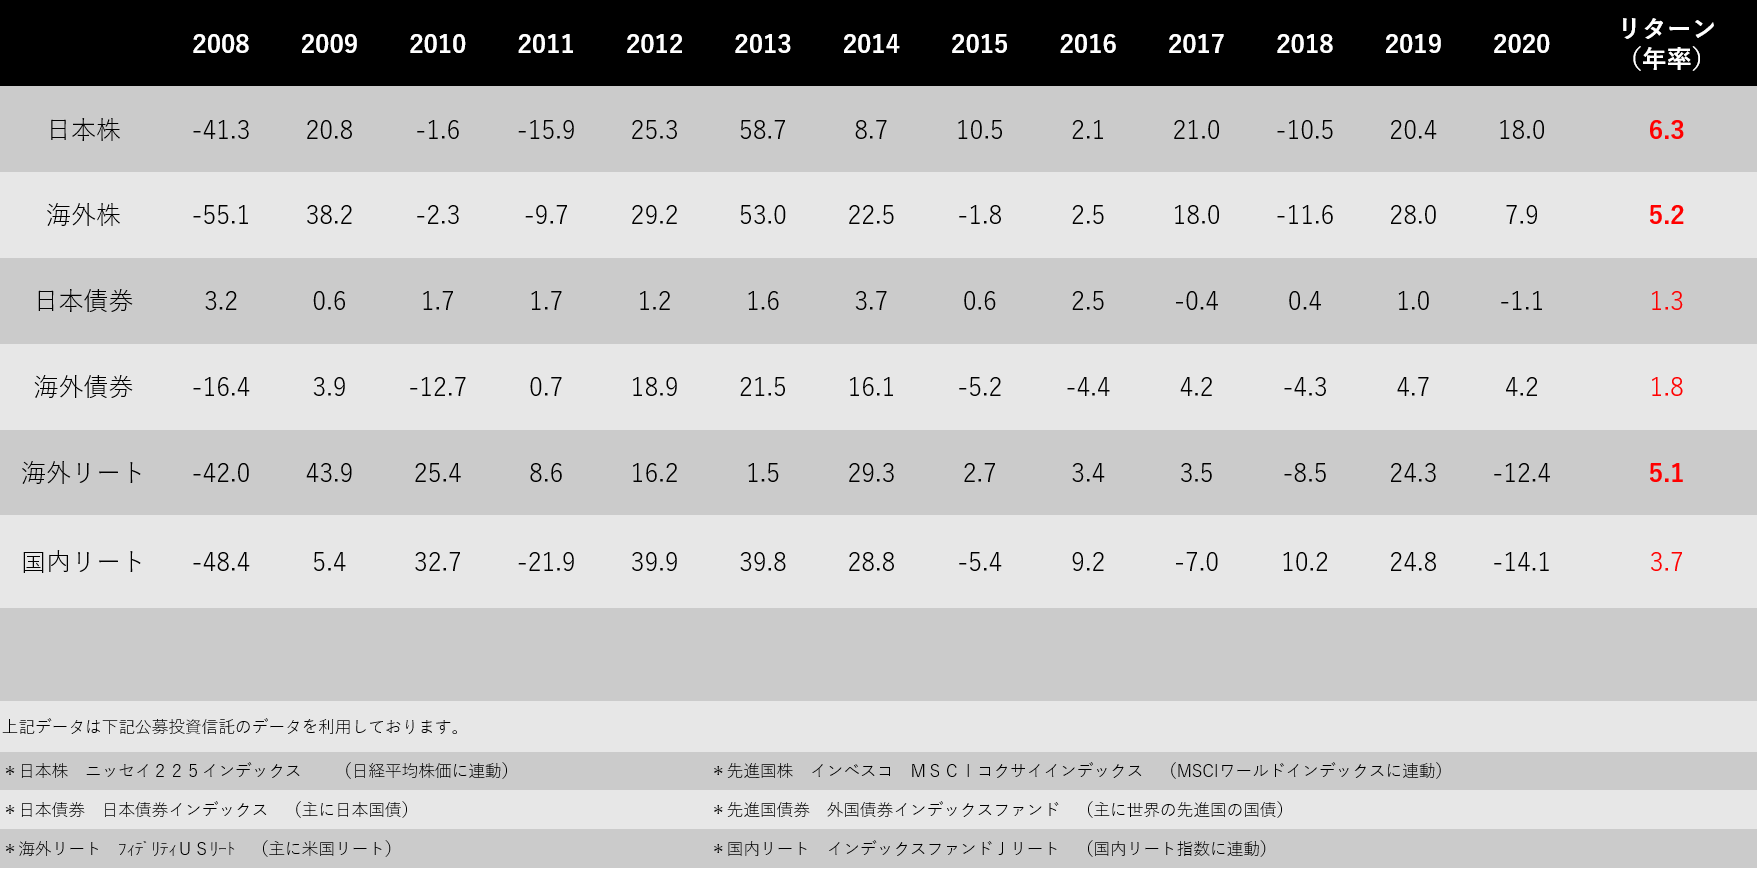
では、5%のリターンはというと参考資料によると、日本株、世界株、世界リートのいずれか、もしくはそれらのポートフォリオを築くことで可能ということになります。

代表的な投資信託の運用実績

4. 積立投資に有効な方法

2つ紹介します。

1) 積立投資方法1 個人型確定拠出年金 イデコ(iDeCo)について

加入資格 20~60歳
拠出金上限

・会社員(12,000~23,000円)

・自営業者(68,000円)

・専業主婦(23,000円)

・公務員(12,000円)

※それぞれ5,000円以上1,000円単位

受け取り方法

一時金(退職所得控除)もしくは5~20年確定年金(公的年金控除)

※受け取りは60歳~70歳(55歳以降の加入は、年齢により受け取りが60歳以降)

節税メリット 年収にもよるが、所得税20%、住民税10%とすると23,000円×12ヶ月=276,000円拠出する82,800円の節税効果
手数料

・加入時:2,829円(初回のみ) 

・月額:105円+66円=171円(年間2,052円)

iDeCoは、全額所得控除のため、働売れいる人は節税効果が高いです。

iDeCoのポイントは、

・節税効果があること

・運用期間中の運用益が非課税、運用勘定内での入れ替えが自由(手数料がかからない)

・途中で拠出を止めることも可能(引き出しはできない)、金額変更も可能

・拠出した資金は定期預金コースで運用しない方法もある

の4点になります。

2) 積立投資の方法2 積立NISAについて

証券会社にて積立NISA口座を開設し、投資信託を積立で買い付けます。

拠出金

・年間40万円が上限で100円から可能

・積立金の変更、拠出の停止はいつでも可能   

期間

・開始から20年間(2021年スタートの場合は、2040年まで)

・期間内で途中売却はいつでも可能

メリット

・積立した投資信託の運用益が非課税

・積み立てる投資信託の買い付け手数料は無料

注意点

・投資信託は元本保証ではない

・一度売却した資金は、積立NISAに戻せない


5. 積立投資で知っておきたい知識

自分年金つくりを成功させるには

①運用期間が長い方がより有利になりますので、小額からでもなるべく早く始めましょう。

②市場は短期的には変動が大きく価格が変動します。

特に市場が大きく下がった時ほど、報道は大きくなります。

目先の動きに惑わされず、ゴールを目指して継続することが重要です。

③ご自身だけでは不安な場合は、長期的なアドバイスを受けられる転勤のないアドバイザー(IFA)を付けることも有効です。

お気軽にご相談ください。

遺留分とは?相続人の権利を保護するための制度

自分が亡くなった後に、遺産を誰にどれだけ渡すかは、遺言で指定することができます。

例えば、「全額を指定の公益団体に寄付する」といった遺言も、要件を満たしていれば有効です。

しかし、そのように遺言によって財産を自由に分け与えることを制限なしに認めてしまった場合、配偶者や子供がその後の生活に困ってしまう可能性があります。

そのような状況になることを防ぐために、配偶者や子供などが一定の財産を相続することができるように法律で保護されています。

それが遺留分です。

この記事では、遺留分の考え方といくら相続できるのかについて見ていきます。

1. 遺留分の権利者と割合

遺留分は、亡くなった人の配偶者や子供などの生活を保障するために、最低限の遺産を確保する制度です。

まずは、誰に受け取る権利があり、どの程度受け取ることができるかを見てみましょう。

1)遺留分の権利者

遺留分として、遺産を受け取る権利を持っているのは、次の人たちです。

  • 亡くなった人の配偶者
  • 亡くなった人の子供
  • 亡くなった人の両親や祖父母(直系尊属)

遺留分を受け取る権利がある人は、法定相続人と似ていますが少し違いがあります。

法定相続人とは法律で定められている遺産を受け取る権利を持つ人ですが、そこには兄弟姉妹も含まれています。

しかし、遺留分では兄弟姉妹は権利者として認められていません。

民法が定める相続人については、こちらの記事で詳しく解説しています。

本を読んで学ぶ 相続が発生したらまず確認!民法が定める相続人と相続分

2)遺留分の割合

遺留分の割合は、相続人に亡くなった人の配偶者や子供が含まれるかどうかによって変わってきます。

  1. 直系尊属のみが相続人である場合:遺留分算定の基礎となる財産の価額の1/3
  2. それ以外の場合:遺留分算定の基礎となる財産の価額の1/2

民法「第千四十二条(遺留分の帰属及びその割合)」より抜粋、一部筆者加筆・修正

直系尊属とは、父母・祖父母など直接つながる、亡くなった本人より前の世代の人のことです。

そのため、大まかに言うと、亡くなった人の配偶者や子供が相続人としている場合には、財産の半分を受け取ることができます。

そして、相続人が父母・祖父母のみの場合には、1/3を受け取ることができます。

この1/2や1/3という割合は、相続人全員で受け取ることのできる財産です。

相続人が複数いる場合には、この財産を法定相続分の割合によって分け合うことになります。

2. 相続人の構成による遺留分割合

相続は、その家族構成によって変わってくるため、すべてのパターンを網羅することは難しいですが、よくある次の4つのパターンを見てみたいと思います。

  1. 配偶者と子供
  2. 配偶者と両親
  3. 両親のみ
  4. 配偶者と兄弟姉妹

それぞれのパターンについて、誰が遺留分の権利者となり、実際に受け取ることのできる割合がどのようになるかを確認していきましょう。

① 配偶者と子供

最初に配偶者と子供がいるパターンを見てみます。

亡くなった人の配偶者と子供が相続人になる場合、まず全体の遺留分は1/2になります。

この財産の半分を法律で決められた相続の割合で分けます。

仮に子供が2人(長男と次男)いた場合の割合は、次のようになります。
※性別による違いはありませんので、長女や次女の場合も同じです

  • 配偶者が1/2
  • 残りの1/2を子供2名で均等に分割

まとめると、最終的に受けることのできる財産の割合はこのようになります。

相続人 遺留分の割合 計算方法
配偶者 1/4 全体の遺留分1/2 × 法定相続分1/2
長男 1/8 全体の遺留分1/2 × 法定相続分1/4
次男 1/8 全体の遺留分1/2 × 法定相続分1/4

② 配偶者と両親

次に子供がいないケースです。

亡くなった人の配偶者と父母が相続人となる場合、全体の遺留分は1/2です。

父母は直系尊属ですが、遺留分が1/3となるのは相続人が直系尊属のみの場合であるため、配偶者が含まれる場合は1/2になります。

この場合、

両親ともに生きている場合の割合は、次のようになります。

  • 配偶者が2/3
  • 残りの1/3を両親2人で均等に分割

その結果、受け取ることができる遺留分は次の割合になります。

相続人 遺留分の割合 計算方法
配偶者 1/3 全体の遺留分1/2 × 法定相続分2/3
父 1/12 全体の遺留分1/2 × 法定相続分1/6
母 1/12 全体の遺留分1/2 × 法定相続分1/6

③ 両親のみ

次に、配偶者も子供がいない、両親のみのケースを見てみます。

このケースは、まさに直系尊属のみが相続人になる状態にあたり、遺留分は1/3になります。

そして、配偶者がいないため、父と母で半分ずつを相続します。

その結果、受け取ることのできる割合は次のようになります。

相続人 遺留分の割合 計算方法
父 1/6 全体の遺留分1/3 × 法定相続分1/2
母 1/6 全体の遺留分1/3 × 法定相続分1/2

④ 配偶者と兄弟姉妹

最後に、子供や両親がいないケースを見てみます。

配偶者がいるため、まず遺留分は1/2になります。

前の章で触れた通り、兄弟姉妹は法律で定められた相続人の権利はありますが、遺留分の権利は持っていません。

そのため、仮に亡くなった人に兄と妹がいた場合には以下の遺留分の割合になります。

相続人 遺留分の割合 計算方法
配偶者 1/2 全体の遺留分1/2のすべて
兄 なし 遺留分の権利がない
妹 なし 遺留分の権利がない

ここまで、遺留分の対象者と割合を見てきました。

誰がどの程度を受け取る権利があるのか、イメージは掴めたでしょうか?

実際の遺留分の割合は、家族構成などによって異なってくるため、実際の割合を知りたい場合は、相続に対応したIFAや税理士などにご相談してみてください。

次に遺留分の対象となる財産について、見てみましょう。

3. 遺留分を計算するベースの財産

計画的な貯蓄を

遺留分を計算する際にベースとなる財産は、民法で定められています。

遺留分を算定するための財産の価額は、被相続人が相続開始の時において有した財産の価額にその贈与した財産の価額を加えた額から債務の全額を控除した額とする。

民法「第千四十三条(遺留分を算定するための財産の価額)」より抜粋、一部筆者強調表示

言葉では少し理解しづらいと思いますので、計算式で表してみます。

遺留分を計算する際にベースとなる財産

 = 相続する財産 + 贈与済みの財産 - 債務の全額

ポイントは、すでに贈与している財産が加算されている点です。

これは、亡くなった人が死の直前に、持っている財産のすべて、またはその一部を特定の人に贈与している場合に、遺族の生活を保護するという目的を果たすことができなくなってしまうためです。


この加算する財産は原則、相続を開始する前、つまり亡くなる1年以内に相続されたものが対象となります。

しかし、以下のようなケースは生前に贈与とした財産としてみなされるため、注意が必要です。

① 遺留分権利者に損害を加えることを知って行われた生前贈与

亡くなる人と贈与を受ける人の両者が、遺留分を受け取る権利のある人に損害を加えることを知りながら行った贈与は、相続開始の1年より前のものであっても、贈与した財産に含まれます。

制度の目的が、遺族の生活保護であることを考えると、このことは当然のことだと言えます。

② 相続人に対する生前贈与(特別受益)

相続人に対する生前贈与は、相続開始の10年以内に行ったものに限り、贈与した財産に含まれます。

また、期間についても①と同様に、意図的な損害がある場合には、10年より前に行われた贈与についても、贈与した財産に含まれます。

③ 不当な価格で行われた売却など

①②と同様に、不当な価格で行割れた売却などの有償行為も贈与とみなされます。

例えば、現在の価格が1億円のマンションを100万円で譲渡した場合には、差額の9,900万円が贈与した財産に含まれます。


いずれのケースも、相続を受け取る権利がある人を保護し、不当な贈与を防ぐことが目的であることが分かります。

4. 遺留分に侵害がある場合の手続き

最後に、手続きについて確認してみます。

本来受け取ることのできる遺留分の割合が、侵害される遺産分割が行われた場合、遺留分を受け取る権利のある人は、遺留分侵害額請求権を行使することができます。

この権利を行使した場合、本来受け取ることのできる金額である遺留分侵害額に相当する金銭を受け取ることのできる金銭債権を取得することになります。

従来は、遺留分減殺請求という名称でしたが、2018年の相続法の改正で変更になりました。

それまでの法律では、金銭債権ではなく相続する財産が共有状態となっていました。

そのため、相続する財産に非上場株式などの事業用資産の割合が多いようなケースでは、非上場株式の持分を所有することがありました。

この場合、次のような問題がありました。

  • 遺留分を請求した側は、直近の生活費の確保などが困難な場合がある(非上場株式の共有持分は、すぐに換金できないケースがあるため)
  • 遺留分を侵害した側は、非上場会社などの円滑な運営が難しくなる(実際には事業の運営に関わらない人が株式を保有しているため、経営における重要な判断が滞ることが起こる可能性がある)

この点が、相続法の改正によって「物そのもの」ではなく「金銭債権」を取得することによって改善されました。

まとめ

この記事では、遺留分について見てきました。

相続人の生活を保障するための遺留分制度ですが、生前の相続対策を行う際には、全ての相続人の遺留分を考慮したプランを作成することが重要です。

相続に関してお困りの場合には、相続・贈与に詳しいIFAや税理士等の専門家にご相談ください。


成年後見制度で認知症者の財産を保護|ただし相続対策は困難に

あなたの大切な人が認知症になってしまい、悪質なセールスから不要なものを買ってしまっていた、さらには、大切な実家の土地を売ろうとしていた・・・そういった事態を防ぐための制度が成年後見制度です。

成年後見制度を活用すると、認知症や知的障害、精神障害などといった理由によって判断能力が十分にない人を保護することができます。

ただし、この制度は認知症などになった本人を保護することが目的であるため、相続税の対策などを行うことは難しくなる可能性があります。

この記事では、成年後見制度の内容やメリット・デメリットを見ていきます。

1.成年後見制度とは?

成年後見制度は、認知症や知的障害、精神障害などといった理由によって判断能力が十分でない人に代わって、援助者等が法的にその財産を保護する役割を担うことができる制度です。

具体的には、商品の購入や家の増改築工事などの注文やキャンセルを、本人に代わって行うことができます。

ニュースなどで、お年寄りを狙った高額のリフォームなどの問題を目にしたことがある人も多いと思います。

日本は長寿化に伴い、認知症になる人の数が増えており、残念ながらそういった方を狙った悪質な詐欺や商品販売があります。

認知症は誰もがなる可能性のある病気ですので、自分の親は大丈夫だと考えず、万が一のことを考えて事前に制度利用を検討しておく必要があります。

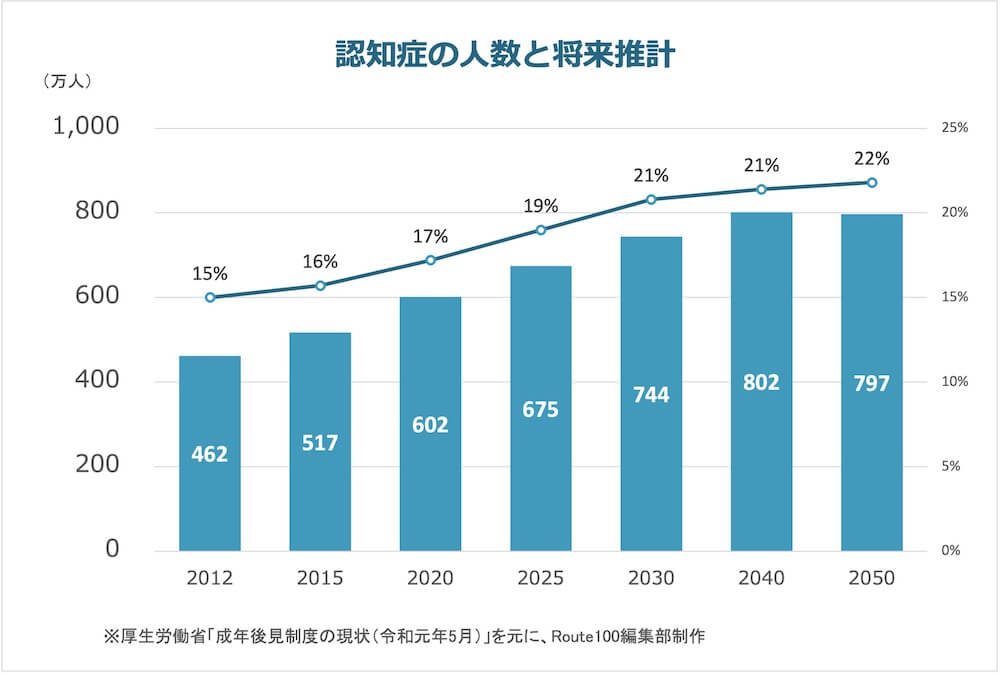
認知症者の人数推移と将来推計

2020年時点での、日本の認知症者の人数は約600万人になっており、これは高齢者人口の約17%です。

認知症の人数と将来推計厚生労働省「成年後見制度の現状(令和元年5月)」を元に、Route100編集部制作

さらに、将来的にも認知症者の人数、および人口比率は増えると推計されており、2040年には約800万人、高齢者人口比率で約21%、つまり5人に1人が認知症の社会になっていると予測されています。

このデータから見ても、自分の親、もしくは自分自身が認知症になることを前提に備えを行うことが賢明だと考えられます。


また、成年後見制度には、大きく分けて「法定後見制度」と「任意後見制度」の2種類があります。

2つの違いは、既に判断能力がなくなっているか、現時点では判断能力があるかです。

それぞれ、詳しく見ていきます。

2. 法定後見制度

法定後見制度は、判断能力が不十分になってから活用することができる制度です。

法定後見制度とは、ご本人の判断能力が不十分になった後、家庭裁判所によって、成年後見人等が選ばれる制度です。

厚生労働省「法定後見制度とは(手続の流れ、費用)」より抜粋

法定後見制度には、判断能力の度合いに応じて3つの種類があります。

1)法定後見制度の種類

程度の軽いものから順に「補助」「保佐」「後見」の3つがあり、次のような違いがあります。

項目 補助 保佐 後見
対象となる方 判断能力が不十分な方 判断能力が著しく不十分な方 判断能力が欠けているのが通常の状態の方
成年後見人等が同意又は取り消すことができる行為(日常生活に関する行為は含まれない) 申し立てにより裁判所が定める行為(借金、相続の承認や放棄、訴訟行為、新築や増改築など) 借金、相続の承認などの行為のほか、申立てにより裁判所が定める行為 原則としてすべての法律行為
成年後見人等が代理することができる行為(本人の居住用不動産の処分は、家庭裁判所の許可が必要) 申し立てにより裁判所が定める行為 原則としてすべての法律行為
 

厚生労働省「法定後見制度とは(手続の流れ、費用)」より抜粋、筆者一部加工

援助する人を、それぞれ「補助人」「保佐人」「成年後見人」と呼びます。

また、禁治産者という言葉を聞いたことがある方がいるかもしれません。

禁治産制度は成年後見制度の前身の制度で、禁治産制度は2000年に廃止され成年後見制度に改められました。

それでは、それぞれの特徴を確認していきましょう。


① 補助

補助は、判断能力が不十分な方が対象とされており、3つの種類の中では最も軽度の認知症の場合などが対象となります。

補助人は、あらかじめ本人が望んだ一定の事項について同意権を保有します。

例えば、借金、相続の承認、放棄、訴訟行為、新築や増改築など家庭裁判所が定めた行為に対して、補助人がその同意権を得ます。

補助される人が、補助人の同意なしにこれらの取引などを行った場合、補助人は取り消すことができます。


② 保佐

保佐は、補助よりも症状が重く、判断能力が著しく不十分な人が対象とされています。

具体的には、認知症の症状が出る日もあれば、出ない日もあるといった中程度の認知症の場合などに選択されるケースが多いです。

保佐人は、借金、相続の承認、不動産の購入などの重要な法律行為についての同意権を持ちます。

保佐を受ける人が、保佐人の同意なしにこれらの取引を行った場合は、補助と同様に保佐人は取り消すことができます。


③ 後見

後見は、判断能力が欠けている状態が通常である人が対象とされています。

重度の認知症や植物状態の場合に選択されます。

成年後見人は、原則としてすべての法律行為を代理することができます。

また、成年後見人の同意を得ずに本人が行った法律行為を取り消すことが可能です。


2)申請の流れ

また、法定後見制度を適用するまでの流れを確認しておきましょう。

① 家庭裁判所への申し立て

まず、本人が居住する地域を管轄する家庭裁判所に申し立てを行います。

申し立てを行うことができる人は、「本人」「配偶者」「4親等内の親族」「弁護士などの法定代理人」のみです。

② 調査等

裁判所から親族に対して、意向照会を行う場合があります。

意向照会とは、後見の申し立てや後見人となる人について、親族がどういう意向を持っているかを確認することです。

本人の判断能力について鑑定を行うことがありますが、その場合には10万~20万円程度の費用が発生します。

③ 審判

家庭裁判所が、後見等の開始の審判をすると同時に、成年後見人などを選任します。

④ 報告

家庭裁判所が選任した成年後見人等は、選任された後、原則1か月以内に本人の財産目録や収支予定表を作成して家庭裁判所に提出します。

成年後見人等は、原則1年に1回以上、本人の生活や財産の状況を報告する必要があります。

3. 任意後見制度

任意後見制度には、以下の特徴があります。

現時点では十分な判断能力がある方が、将来判断能力が不十分になった場合に備えて、あらかじめ公正証書で任意後見契約を結んでおき、判断能力が不十分になったときに、その契約にもとづいて任意後見人が本人を援助する制度です。

裁判所・裁判手続 家事事件Q&A「「任意後見」とは,どのような制度なのですか。」より抜粋

任意後見制度のポイントは、対象となる者の判断能力に問題がない時点で、将来判断能力が不十分になってしまったときのために、公正証書で契約をしておくものです。

任意後見人が保有する代理権は、この公正証書で定められた範囲です。

任意後見制度は契約であるため、本人に十分な判断能力が備わっている必要があります。

そのため、すでに認知症になってしまっている人と任意後見に関する契約を行うことはできません。

1)申請の流れ

① 任意後見契約締結

本人と後見人となる人が、公正証書によって任意後見契約を締結します。

② 任意後見監督人選任の申し立て

その後、実際に本人の判断能力が低下したときに、家庭裁判所に任意後見監督人選任の申し立てを行います。

任意後見監督人とは、後見人を監督する役割を持つ者です。

なお、この申し立てをすることができるのは、「本人」「配偶者」「4親等内の親族」「後見人になる予定の者」のみです。

この選任が行われると、任意後見が開始されます。

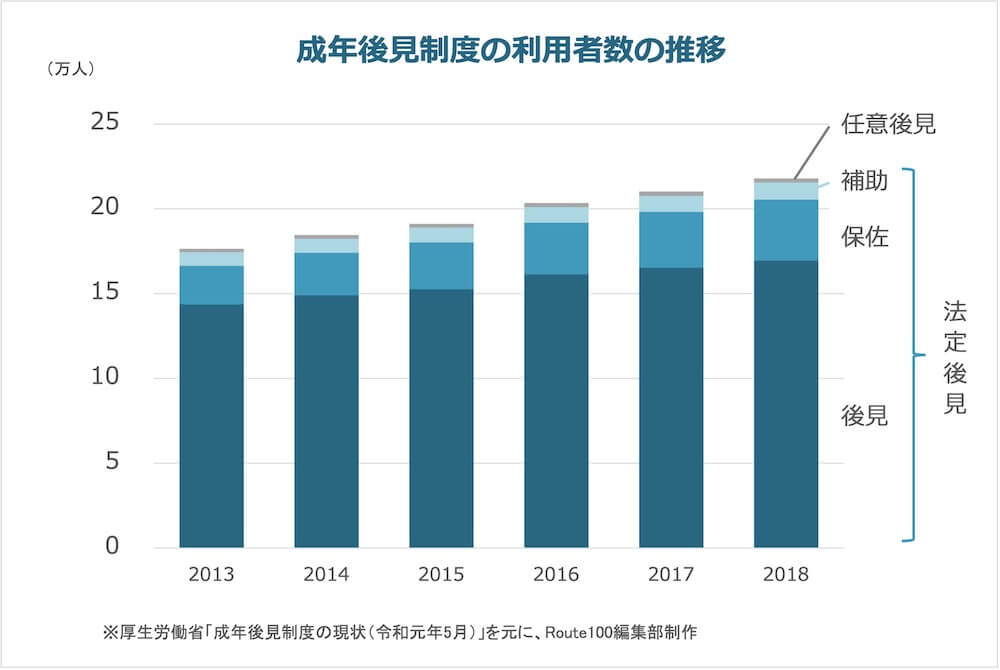
4. 後見人制度の利用人数と推移

先ほど認知症の人が増えているデータをご紹介しましたが、実際に後見人制度を利用する人は増えているのでしょうか?

また、実際にはどの成年後見制度を利用している人が多いのでしょうか?

厚生労働省「成年後見制度の現状(令和元年5月)」を元に、Route100編集部制作

このデータからは次のことが分かります。

  • 成年後見制度を利用する人が全体的に増えている
  • 後見を利用する人が圧倒的に多く、次いで保佐を選択する人が多い
  • 任意後見制度を利用する人の割合は少ない(2018年時点で約2,600人)

このことから、やはり事前に備えをする人は少なく、症状がかなり進行し、本人の判断が難しい状況になってから対処していることが考えられます。

自分が認知症になるとはなかなか考えられないことかもしれませんが、実態として高齢者の5人に1人は認知症になるとされています。

早めのタイミングで、親子で話し合いを行ったり、任意後見制度を活用して保険をかけておくことが望ましいと考えられます。

5. 後見人制度の注意点

成年後見制度は、どちらの制度も判断が難しくなった人の財産を保護する制度ですが、活用する際には、以下のような注意点があります。

  1. 後見人になれる人は限定
  2. 成年後見人への報酬が発生
  3. 相続税の節税対策ができない

それぞれ見ていきます。

1)後見人になれる人は限定

以下に該当する人は、後見人になることができません。

  • 未成年者
  • 「成年後見人」「保佐人」「補助人」を解任されたことがある者
  • 破産開始手続きを受けたが、復権していない者
  • 本人との間で裁判をしている、または過去にしたことがある者(その者の「配偶者」「親」「子」も不可)
  • 行方不明でいる者

後見者には本人の財産を保護する役割があるため、未成年者や本人とトラブルになる可能性がある人は後見人などになることはできません。

2)成年後見人への報酬が発生

成年後見人などには、業務の対価として毎月報酬を支払う必要があります。

基本報酬は、管理する財産の額に応じて下記の金額が目安とされています。

・1,000万円以下:2万円/月

・1,000万円~5,000万円以下: 3~4万円/月

・5,000万円超:5~6万円/月

東京家庭裁判所「成年後見人等の報酬額のめやす」より抜粋

管理する財産が多い場合、管理が複雑・困難になることから報酬額が高くなるとされています。

また、上記の基本報酬をベースにしながら、特別な業務を行う場合には追加で報酬が必要になる場合があります。

例えば、訴訟や調停、遺産の分割や不動産の売却などを行う場合が、追加報酬の対象とされています。

3)相続税の節税対策ができない

成年後見人は、本人の財産・利益を守ることを目的に行動する必要があります。

一方で、相続税の節税対策の多くは、本人の財産を減少させて、配偶者や子供に財産を移管する行為です。

そのため、成年後見制度を適用した後は、相続税対策をすることが困難であるケースが多いといえます。

実際に、年間110万円の非課税枠内で贈与を行う暦年贈与は一般的な相続税対策ですが、本人の財産を減らす行為であるため、成年後見人は行うことが許されていません。

まとめ

この記事では、成年後見制度について取り上げてきました。

認知症や知的障害、精神障害などといった理由によって判断能力が十分でない人を保護することができる制度ですが、原則的には相続対策などを行うことが難しくなりますので、注意が必要です。

相続に関してお困りの場合には、相続・贈与に詳しいIFAや税理士等の専門家にご相談ください。


相続人がいない場合、財産は特別縁故者、国庫などに

日本では、未婚率が上昇し、生涯を独身で過ごす人も増えています。

そのため、相続が発生したときに相続人になる人がおらず、財産を相続する人がいないというケースも多くなっています。

財産を受け継ぐ人がいなかった場合、相続財産は全て国庫に納められてしまうのでしょうか?

必ずしもそういうわけではありません。

本稿では、相続人不存在とはどのような状態か、その場合には財産はどこへ行ってしまうのかについて確認していきましょう。

1.相続人不存在とは?

1)相続人不存在になる代表的なケース

相続人不存在とは、亡くなった人に法定相続人がいないことをいいます。

それではどのような場合に、相続人不存在となるのでしょうか?

代表的なケースには、以下の3つがあります。

  1. 家族構成によるケース
  2. 相続放棄によるケース
  3. 欠格・廃除によるケース

それぞれを確認していきましょう。

① 家族構成によるケース

まずは、家族構成により法定相続人がいないケースです。

法定相続人とは、民法に定められた相続権を有する人のことをいいます。

法定相続人は、以下のように定められています。

死亡した人の配偶者は常に相続人となり、配偶者以外の人は、次の順序で配偶者と一緒に相続人になります。

第1順位
死亡した人の子供
その子供が既に死亡しているときは、その子供の直系卑属(子供や孫など)が相続人となります。子 供も孫もいるときは、死亡した人により近い世代である子供の方を優先します。

第2順位
死亡した人の直系尊属(父母や祖父母など)
父母も祖父母もいるときは、死亡した人により近い世代である父母の方を優先します。
第2順位の人は、第1順位の人がいないとき相続人になります。

第3順位
死亡した人の兄弟姉妹
その兄弟姉妹が既に死亡しているときは、その人の子供が相続人となります。
第3順位の人は、第1順位の人も第2順位の人もいないとき相続人になります。

国税庁・タックスアンサー「No.4132 相続人の範囲と法定相続分」

まず、配偶者がいる場合には、常に配偶者は相続人になります。

次に、子など第1順位の人がいる場合には、その人が相続人になります。

そして、第1順位の者がいない場合には、父母など第2順位の人が相続人になります。

最後に、父母がいない場合には、兄弟姉妹など第3順位の人が相続人になります。

他の順位の人が同時に相続人になりことはありません。

例えば、子(第1順位)と父母(第2順位)が同時に相続人にはなりません。

なお、相続人となる子・兄弟姉妹がすでに死亡している場合には、その子である孫・甥姪に相続権が移ります。

これを代襲相続といいます。

それでは、家族関係による相続人不存在とはどういう状態でしょうか?

具体的には、下記のすべてに該当するケースが考えられます。

  • 配偶者、子供がいない
  • 両親と祖父母はすでに死亡している
  • 兄弟姉妹もいない

2)相続放棄によるケース

被相続人に相続人がいたとしても、相続人不存在になるケースがあります。

その一つが、相続人全員が相続放棄をした場合です。

被相続人に、資産がほとんどなく、銀行借入などの債務の方が多かった場合には、相続人はその債務の負担を避けるために、相続放棄を検討することになります。

なお、相続放棄をした場合には、はじめから相続人でなかったという扱いになります。

そのため、相続放棄をした相続人の子は、代襲相続をすることはできません。


3)廃除・欠格によるケース

相続人がいたとしても、相続人不存在になるもう一つのケースが、廃除・欠格によるものです。

廃除とは、相続人になるべき人が、被相続人に対して虐待や重大な侮辱をしたり、著しい非行があったときに相続権を失うことをいいます。

欠格とは、相続人になるべき人が、被相続人や他の相続人を故意に死亡させようとする場合などに相続権を失うことをいいます。

なお、欠格・廃除により相続権を失った場合には、その子に相続権は移ります。つまり、代襲相続が発生します。

2. 相続人不存在の場合、財産はどこへ行くのか?

生命保険で家や財産を保護

上記で相続人が不存在になるケースについて確認をしてきました。

それでは、相続人不存在になった場合、財産はどこへ行くのでしょうか?

相続人不存在の場合の相続財産は、下記の流れで分配されていきます。

1)被相続人に貸付をしていた債権者、遺言で指定された受遺者

まず、被相続人に貸付をしていた金融機関などの債権者や、遺言で指定された受遺者がいれば、その者に相続財産から支払われます。

この時点で財産がなくなれば、手続きは終了することになります。

そのため、相続人がおらず、死後の財産の行方が心配である場合には、お世話になった人への遺贈や、支援したい団体などに寄付することを遺言に書くことをお勧めします。

遺言には正しい要式に沿って記載し、保管する必要があります。

遺言については、こちらで詳しく解説しています。

孫に財産を引き継ぐ 思いを正しく遺言に残して、スムーズな相続を

2)特別縁故者

相続人が不存在の場合、被相続人の特別縁故者が財産分与を請求することができます。

特別縁故者とは、民法に以下のように定められています。

・被相続人と生計を同じくしていた者

・被相続人の療養看護に努めた者

・その他被相続人と特別の縁故があった者

民法「第九百五十八条の三(特別縁故者に対する相続財産の分与)」より抜粋

内縁の配偶者、事実上の養子・養親などが、特別縁故者に該当するケースが多いです。

なお、業務として被相続人の療養看護をしていた者は該当しません。


3)国庫

被相続人に貸付をしていた債権者、遺言で指定された受遺者、特別縁故者がいなかった場合や、それぞれの者に支払った後に財産が余っている場合には、国庫に帰属します。

まとめ

この記事では、相続人不存在とはどのような状態か、その場合には財産はどこへ行ってしまうのかについて確認してきました。

相続人がおらず、死後の財産がどうなってしまうか不安である場合には、公正証書遺言などで自分の財産をどのように処分するかを指定しておくことをお勧めします。

相続に関してお困りの場合には、相続・贈与に詳しいIFAや税理士等の専門家にご相談ください。


海外移住10年以上で相続税は回避可能?慎重な検討が必要!

「日本では3代相続をすると資産がなくなる」「シンガポールには相続税がないらしい」そんな話を耳にしたことがありますか?

そのような話を聞いて、「海外移住をして相続税を回避したい」と考える人もいるかもしれません。

ですが、実際に相続税を回避するのは容易ではありません。

結論から言うと、日本国籍の人の場合、ほとんどの場合すべての資産が相続税の課税対象になります。

唯一、課税対象とならないのは、親子ともに完全に海外に移住して10年以上が経過しているようなケースのみです。

逆に言うと、親子で海外移住すると日本の相続税が課せられなくなる可能性が出てきます。

ただし、この場合でも日本にある資産には課税されるため、日本にある土地などや不動産は相続税の対象になるため注意が必要です。

この記事では、相続税の課税対象となる資産と、相続のパターン別に課税資産を確認していきます。

1. 相続税の課税資産の範囲

「海外に移住すれば、相続税が課税されない」と聞いたことがある方もいるかもしれませんが、実際には相続税の回避は簡単ではありません。

もし、相続が発生した瞬間に海外に住んでいれば相続税がかからないとしたら、多くの人が最期の時を海外で過ごすようになり、日本は相続税を取ることができなくなってしまいます。

そういったことを防ぐために、日本は、相続税の納税義務に関してとても厳しいルールを課しています。

結論を言うと、海外移住によって相続税を減らすためには被相続人・相続人ともに、海外に10年を超えて住む必要があり、かつ日本に住所を持たない状態であり続ける必要があります。

ただし、その場合でも日本国内に保有している財産は相続税の課税の対象となります。

人によって感覚は違うと思いますが、10年という期間はとても長いと感じる方が多いのではないでしょうか。

相続税のために移住したが、海外生活が合わず日本に戻ってきてしまった・・・という話もあると聞きます。

まずは、ルールをパターン別に説明していきます。


国際相続における課税方式2パターン

海外が絡んだ相続において、日本の相続税の課税方式には、相続する財産がどこにあるかという点に着目して2つのパターンあります。

それが、全世界課税と国内財産課税です。

全世界課税とは、財産が国内外どこにあるかを問わず、相続税を課税するものです(こちらは、納税に制限がないため無制限納税義務といいます)。

これに対して、国内財産課税とは、国内にある財産のみに相続税を課税するものです(こちらは、納税対象が限定されているため制限納税義務といいます)。


一般的には、日本人に相続が発生した場合、全世界課税が適用されます。

イメージとしては、日本に国籍があり日本に住んでいる人であれば、国内に保有している資産はもちろん、海外の口座に保有している資産もすべてが課税対象となります。

一方で、日本国籍でない外国人は基本的に自国の相続税が適用されるため、すべての資産に対して課税をするのは適切ではありません。

そのため、このようなケースでは、日本国内にある財産のみが課税対象になります。


それでは、親もしくは子供のいずれか一方が海外に住んでいる場合には、どうなるでしょうか?

日本の相続税は、相続をする人(親など)か相続を受ける人(子供など)の、いずれか一方が日本に住んでいれば、全世界課税が基本的な考え方になっています。

そのため、日本国籍の人であれば、親子ともに完全に海外に移住し、さらに10年以上経過しているケースを除くと、ほとんどの場合はすべての資産が課税対象だと考えてよいと思います。

そして、海外在住だけど過去に日本に住んでいた場合や、企業内転勤で外国人労働者が日本に滞在している場合などの、様々なケースに合わせてルールを定めています。

それでは、被相続人と相続人のパターンごとに、どのような取り扱いになるかを確認していきましょう。

2. 納税対象の全体像

贈与税を計算する

相続税の納税義務者については、相続税法「第1条の3(相続税の納税義務者)」に細かく規定されていますが、条文は非常に複雑です。

そのため、この記事では国税庁「相続税の申告のしかた」に用いられている図を用いて説明していきます。

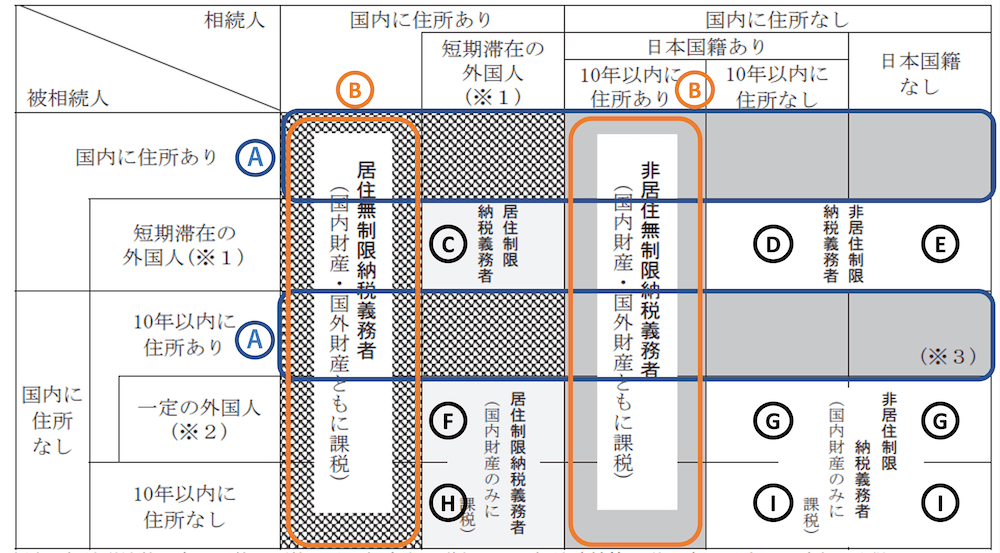
図の縦軸は被相続人、つまり相続する人で、横軸は相続を受ける人です。(相続を受ける人には、法定相続人だけでなく、遺言で指定されて相続をする人も含まれます。)

この表のうち、塗りつぶしてあるAとBが全世界課税の対象です。

国税庁「相続税の申告のしかた(令和元年分用)」を元に、筆者作成

表内に使われている言葉の注記

※1 短期滞在の外国人:日本国籍のない者で、過去15年以内において国内に住所を有していた期間の合計が10年以下の者

※2 一定の外国人:出入国管理及び難民認定法別表第1の在留資格の者で、過去15年以内において国内に住所を有していた期間の合計が10年以下の者

この表を見ると、外国人か10年以内に日本に住所がない人のみが、国内財産課税であることが分かります。

日本国籍の人の場合は、次の2つがポイントになります。

  1. 日本に住所があるか
  2. 日本に住所がない場合は、海外に10年を超えて住んでいるか

つまり、日本国籍でありながら日本の相続税を回避できるケースは、次の3つすべてを満たす場合のみです。

  • 相続をする人(親など)が、10年以上海外に住んでいる(日本に住所がない)
  • 相続を受ける人(子供など)も、同様に10年以上海外に住んでいる(日本に住所がない)
  • 資産をすべて海外に保有している

以前は5年ルールでしたが、海外移住によって相続税を回避する人が増えたことを受けて、2017年度の税制改正で10年に延長され、適用のハードルが高くなりました。

また、もともとはシンプルな制度でしたが、同様の背景の中ルールを厳格化されました。

さらには、厳格化したことによって、日本に赴任している外国人労働者にも相続税が課せられてしまう事態が発生しました。

そのようなケースに対応した結果、現在のような非常に複雑な形になってしまいました。

ここからは、ケース別の課税対象を詳しく見ていきます。

ただし、海外移住を検討している人はここで説明したポイントを把握していれば十分だと思いますので、この先は読み飛ばしてもらっても構いません。

また、相続対策は事前の準備が需要ですので、相続について相談したい方は、相続・贈与に詳しいIFAや税理士等の専門家にご相談ください。

3. ケース別の課税対象

ここでは、大きく全世界課税になるケース、国内財産課税になるケースに分けて見ていきます。

1)全世界課税となるケース

全世界課税となるケースは、大まかに言うと、相続する人または相続を受ける人のいずれか一方でも、10年以内に日本国内に住所を持っていたケースです。

A. 相続を受ける人が日本に居住

最も一般的なパターンの1つで、全世界課税になります。

相続の際に、日本に住んでいたケースはもちろん、過去10年以内に日本に住所があった場合も含まれます。

国内・国外を問わず、相続をする人が所有する財産に対して相続税が課税されます。

相続人が国内・国外のどこに居住しているかは関係ありません。

例えば、親が日本に住んでいて、相続を受ける子供がアメリカに住んでいたとします。

このケースでは、親が所有しているすべての財産が課税対象となり、子供には申告・納税を行う義務があります。

また、相続税を回避するために海外移住したとしても、10年が経過する前に亡くなってしまった場合もこちらに該当します。


B. 相続をする人が日本に居住

次は、相続する人が日本に住んでいるケースです。

同じく、相続する人に過去10年以内に日本に住所があった場合も含まれます。

先ほどのケースとは逆で、親が海外に住んでいて、子供は日本に住んでいるようなケースです。

この場合も、相続を受ける子供が国内・国外どこに住んでいるかに関わらず、すべての資産が課税対象になります。


2)国内財産課税となるケース

次に、国内財産課税となるケースです。

詳細な要件はありますが、前述の全世界課税以外がこちらのケースになるため、気になった場合にご参考ください。

① 相続する人:外国人で日本に住所あり

この場合、相続をする人によってパターンが分かれますが、いずれのケースでも日本にある財産のみが課税対象です。

C 相続を受ける人:外国人で日本住所あり

相続する人・相続を受ける人、どちらも外国人で日本に住んでいる場合は、日本にある財産が相続税の課税対象になります。

企業における転勤や、在留資格で一時的に日本に滞在している外国人が亡くなって、相続を受ける配偶者や子供が日本に滞在していたケースなどです。

D 相続を受ける人:日本人で10年以内に日本住所なし

相続を受ける人が日本人であっても、日本に10年以上住んでいない、正確には住所がない場合は日本にある資産のみに課税されます。

E 相続を受ける人:外国人で日本住所なし

相続する人・相続を受ける人、どちらも外国人である場合は、住所に関係なく国内資産のみが相続税の対象です。


② 相続する人:外国人で10年以内に日本に住所あり

相続する人が外国人で日本に住所がない場合は、F・Gのいずれかになります。

どちらも、日本にある財産のみが相続税の対象です。

F 相続を受ける人:短期滞在の外国人

日本に国籍がない外国人で、過去15年以内に日本に住所があった期間の合計が10年以下の人のことを、短期滞在の外国人といいます。

相続をする人が一時居住の外国人で、相続を受ける人も短期滞在の外国人である場合には、国内にある財産のみに相続税が課税されます。

G 相続を受ける人:日本人で10年以内に日本住所なし

Dのパターンと同じです。

相続を受ける人が日本人であっても、日本に10年以上住んでいない場合は、日本にある資産のみが課税対象です。


③ 相続する人:10年以内に日本に住所なし

相続する人は、全世界課税の対象とならないケースです。

この場合は、相続を受ける人も全世界課税の対象とならない、次のHとIのケースで国内財産のみが課税対象となります。

  • H 相続を受ける人:外国人で日本住所あり
  • I 相続を受ける人:外国人、または日本人で10年以内に国内住所なし

まとめ

この記事では、相続税の納税義務者と課税資産の範囲について確認してきました。

相続税の全世界課税を避けるためには、被相続人・相続人ともに、海外に10年を超えて住む必要があります。

ただし、その場合でも日本国内に所在する財産については相続税の課税の対象となってしまいます。

また、海外に移住しても10年以内に死去してしまい、相続が発生した場合は、全世界課税対象となってしまいます。

海外移住は、相続税回避のためだけではなく、ご自身や家族のライフプランも含めて考えていく必要があります。

相続に関してお困りの場合には、相続・贈与に詳しいIFAや税理士等の専門家にご相談ください。


養子縁組による相続対策の効果は?メリットとデメリット

「相続対策に養子縁組が効果的」と聞いたことがある方もいるかもしれません。

確かに養子縁組は相続対策になりますが、養子縁組についてしっかりと理解せずに実行してしまうと、家族間のトラブルに結びついてしまうこともあります。

この記事では、養子縁組の制度や相続に対する効果について確認していきましょう。

1.養子縁組とは?

そもそも養子縁組とはどういった制度でしょうか?

まずは民法の規定を確認してみます。

1)民法の規定

養子縁組とは、自然な親子関係がない人との間に、法律上の親子関係を作り出すことを目的とした制度です。

養子は、縁組の日から、養親の嫡出子の身分を取得する。

民法「第八百九条」より抜粋

嫡出子とは、法律上で婚姻している夫婦の間に生まれた子のことです。

つまり、養子縁組をした日から、養子は摘出子と同じく法律上の子の身分を取得することになります。


2)養子縁組の種類

養子縁組には、「普通養子縁組」と「特別養子縁組」の2種類があります。

一つずつ確認していきましょう。

① 普通養子縁組

普通養子縁組は、もともとの父母との親子関係が維持されたまま、養親との親子関係を作ることです。

そのため、もともとの父母との親子関係に加え、養親との親子関係と2種類の親子関係を有することになります。

普通養子縁組は、養親となる者と養子となる者が合意をした上で、届け出をすることによって行います。

なお、養子となる者が15歳未満の場合には、法定代理人による縁組の承諾が必要です。

また、未成年である者を養子とする場合には、家庭裁判所の許可を得ることが必要となります。

通常、相続対策の局面では普通養子縁組が検討されます。


② 特別養子縁組

特別養子縁組は、もともとの父母との親子関係を終了して、養親との親子関係を作ることです。

そのため、特別養子縁組の場合には、もともとの父母に相続が発生した場合でも、特別養子となった子には相続する権利がないことに注意が必要です。

特別養子縁組は、もともとの父母が経済的な事情などで養育ができない場合や、実親による虐待などから子供を守る場合に活用されます。

普通養子縁組と特別養子縁組の主な違いは、次のようになります。

  普通養子縁組 特別養子縁組
実父母との親族関係 維持する 終了する
養親の要件 青年に達した者 25歳に達している者で配偶者のある者(夫婦の一方が25歳以上であれば、一方は20歳以上で可)
養子の要件 尊属又は養親より年長でない者 原則、15歳に達していない者。子の利益のために特に必要があるときに成立。
父母等の同意 養子となる者が15歳未満の場合は、法定代理人が縁組の承諾をする 父母の同意が必要(ただし、実父母が意思を表示 できない場合や実父母による虐待など養子となる者の 利益を著しく害する理由がある場合は、この限りでない)
手続き 原則は当事者の届け出のみ(未成年者を養子とする場合には、家庭裁判所の許可が必要) 父母による養子となる者の監護が著しく困難又は不適当であることその他特別の事情がある場合において、子の利益のため特に必要があると認めるときに、家庭裁判所がこれを成立させる
離縁 縁組の当事者の協議により離縁をすることができる 養子の利益のため特に必要があると認めるときに、家庭裁判所が、養子、実父母、検察官の請求により、特別養子縁組の当事者を離縁させることができる
戸籍の表記 実親の名前が記載される。養子の続柄は「養子(養女)」 と記載。 実親の名前は記載されない。養子の続柄は「長男(長女)」 等と記載。
 

厚生労働省「普通養子縁組と特別養子縁組について」を元に、筆者一部加工して作成

では、実際に養子縁組が相続に与える効果にはどのようなものがあるでしょうか。

2.養子縁組のメリット

メリットとデメリット

養子縁組には、大きく4つのメリットがあります。

  1. 養子は相続人になることができる
  2. 相続の基礎控除額が増加する
  3. 死亡保険金・退職金の非課税限度が増加する
  4. 相続税の累進税率が緩和される

それぞれ、見ていきます。

1)養子は相続人になることができる

民法で紹介したように、養子は、嫡出子の身分を取得しますので、相続人としての地位も得ることになります。

そのため、相続が発生した場合は、被相続人の財産に係る権利と義務を承継することになります。そして、その権利は、実子である嫡出子と同等です。

例えば、子の配偶者など、もともとは相続人に該当しない者に対して、相続によって財産を遺したいと考えている場合には、養子制度を利用することが有効です。


2)基礎控除額が増加する

相続税は、相続財産の合計額から基礎控除額を差し引いた額が課税対象となります。

つまり、基礎控除額とは税金が掛からない額のことで、次の式で算定します。

基礎控除額 = 3,000万円 + 法定相続人の数 × 600万円

養子縁組を行うことで、法定相続人の数が増加するので、基礎控除額が増加します。

ただし、養子は法定相続人としてカウントする上で一定の制限があります。

被相続人に実の子供がいる場合:一人まで

被相続人に実の子供がいない場合:二人まで

国税庁・タックスアンサー「No.4170 相続人の中に養子がいるとき」

そのため、普通養子縁組を10人と行って、法定相続人10人 × 600万円 = 6,000万円の基礎控除額を増やす・・・といったことはできません。

このカウントの制限については、後述する「死亡保険金・死亡退職金の非課税限度」と「相続税額の総額の計算」の際の法定相続人の数の算定方法においても、同様の制限が適用されますので留意が必要です。

なお、特別養子縁組による養子は実子とみなされますので、上記の制限の対象とはなりません。


3)死亡保険金・退職金の非課税限度が増加する

被相続人の死亡により支払われる死亡保険金、死亡退職金等の金額のうち、下記により算定された金額については非課税とされます。

死亡保険金の非課税限度額 = 法定相続人の数×500万円

国税庁・タックスアンサー「No.4114 相続税の課税対象になる死亡保険金」

死亡退職金の非課税限度額 = 法定相続人の数×500万円

国税庁・タックスアンサー「No.4114 相続税の課税対象になる死亡退職金」

養子縁組により法定相続人が増加すれば、死亡保険金、死亡退職金等の非課税枠も増加することになりますので、相続税の計算上、有利になります。


4)相続税の累進税率が緩和される

養子縁組によって相続人が増加することで、相続税の総額を計算する際に低い税率が適用される場合があります。

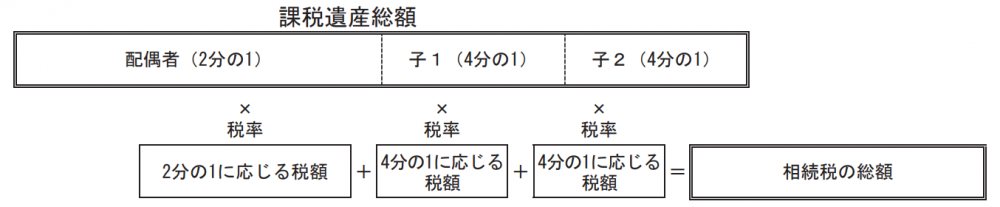
相続税は、以下の方法で計算します。

  1. 相続財産の総額から、基礎控除額を控除
  2. その金額を法定相続分に応じて取得したと仮定して、算出した各人の取得金額を算出
  3. その金額に対応する税率を乗じて、算出した税額を合計した金額
  4. 算出された相続税の総額を、実際に相続した金額に応じて税額を相続人に按分

そのため、相続人の数が増えると、2.の各人の取得金額が減少します。

相続税は、取得金額が少ないほど税率が低くなりますので、結果的に低い税率を適用される場合があります。


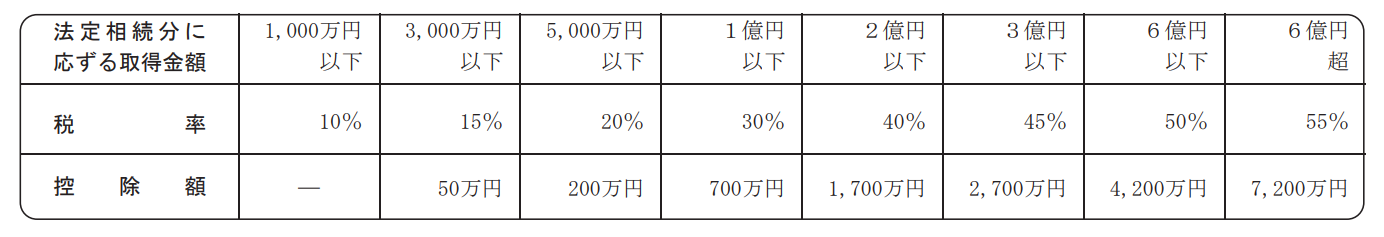
国税庁「相続税の申告のしかた(令和2年分用)」より抜粋

ここまで、養子縁組のメリットを見てきましたが、実際にどの程度差が出るのか気になるところだと思います。

次に、具体例を元に相続税の違いを見ていきましょう。

3. 養子縁組による相続税の具体例

電卓で家計を計算

以下のケースで、養子縁組により法定相続人が1人増加した場合、相続税額がどの程度減少するのか試算してみます。

1)資産が1億円の場合

課税資産が1億円、相続人が実子2人の場合と、実子2人に加えて養子1人がいる場合の違いを比較してみます。


養子縁組を行わない場合は、次のようになります。

項目 金額 計算式
①課税遺産の総額 5,800万円 課税資産1億円 - 基礎控除額4,200万円(3,000万円 + 法定相続人2人 × 600万円)
②子1名あたりの相続額 2,900万円 ①5,800万円 × 法定相続分1/2
③子1名あたりの相続税 385万円 ②2,900万円 × 税率15% ー 控除額50万円
④相続税の総額 770万円 ③385万円 × 2人


養子1人を法定相続人に加えて、3人に相続する場合は次のようになります。

項目 金額 計算式
①課税遺産の総額 5,200万円 課税資産1億円 - 基礎控除額4,800万円(3,000万円 + 法定相続人3人 × 600万円)
②子1名あたりの相続額 1,733万円 ①5,200万円 × 法定相続分1/3
③子1名あたりの相続税 210万円 ②1,733万円 × 税率15% ー 控除額50万円
④相続税の総額 630万円 ③210万円 × 3人

資産が1億円の場合、相続税の差額は140万円です。

次に相続する資産が、もっと多い場合を見てみます。


2)資産が10億円の場合

同じケースを、資産が10億円の場合で見てみます。

項目 金額 計算式
①課税遺産の総額 9億5,800万円 課税資産1億円 - 基礎控除額4,200万円(3,000万円 + 法定相続人2人 × 600万円)
②子1名あたりの相続額 4億7,900万円 ①9億5,800万円 × 法定相続分1/2
③子1名あたりの相続税 1億9,750万円 ②4億7,900万円 × 税率50% ー 控除額4,200万円
④相続税の総額 3億9,500万円 ③1億9,750万円 × 2人

同様に、養子1人を法定相続人に加えて、3人に相続する場合は次のようになります。

項目 金額 計算式
①課税遺産の総額 9億5,200万円 課税資産1億円 - 基礎控除額4,800万円(3,000万円 + 法定相続人2人 × 600万円)
②子1名あたりの相続額 3億1,733万円 ①9億5,800万円 × 法定相続分1/2
③子1名あたりの相続税 1億1,666万円 ②3億1,733万円 × 税率50% ー 控除額4,200万円
④相続税の総額 3億4,998万円 ③3億1,666万円 × 3人

資産が10億円の場合、相続税の差額は4,502万円です。

税率が50%と高いため相続税額が大きく減少することになります。

4. 養子縁組のデメリット

最後に、養子縁組のデメリットを確認します。

養子縁組のデメリットは、親族間での相続争いに繋がる可能性があることです。

養子縁組を行った場合、それぞれの相続人の間で不公平が発生することがあります。

それが原因となり、親族間での相続争い、いわゆる「争族(そうぞく/あらそいぞく)」に発展してしまう場合があります。

例えば、被相続人の子供2人(長男・次男)が法定相続人である場合、通常はそれぞれ1/2ずつが相続分になります。

被相続人が相続税を減らすために長男の孫を養子縁組にした場合、長男家族は2人、次男家族は1人が相続人になります。

この状態で法定相続分で相続した場合、長男家族は2/3を相続することとなり、次男家族は1/3しか相続することができません。

このように、法定相続分で取得してしまったのでは、家族単位で見たときに不公平が発生してしまいます。

そのため、養子縁組をする場合には、家族単位で取得する財産を同水準となるように調整をする必要があります。

まとめ

この記事では、養子縁組の制度と相続におけるメリット・デメリットを確認してきました。

相続対策として養子縁組は有効ですが、節税だけを目的とした場合には、家族間のトラブルに結びついてしまうこともあるため、実行する際には注意が必要です。

相続に関してお困りの場合には、相続・贈与に詳しいIFAや税理士等の専門家にご相談ください。


物納は相続税を不動産や証券で納めることが可能な制度だが、不利になるケースも

相続が発生した際に、現金で相続税を払えない場合はどうしたら良いでしょうか?

例えば、相続した財産のほとんどが美術品や不動産などの、すぐには現金化できないものであった場合、相続税の納付期限である10ヶ月以内に納付が難しい可能性があります。

そういった事態に備えて、相続税の納付には延納と物納という制度があります。

延納は不動産などを担保にして、相続税の納付を延長する制度です。

そして、もう1つの物納は、現金ではなく不動産などの財産をそのまま納付する制度です。

この記事では、物納の制度内容と注意点を確認していきます。

1. 相続税の物納とは

相続税は、相続が発生してから10か月以内に納付しなければなりません。

かつ、原則として現金で一括納付する必要があります。

ただ、実際には相続する人、つまり親や祖父母が亡くなったときに、貯蓄を持っておらず、相続する財産に現預金が少ない場合は、納付が困難なケースがあります。

そうしたケースで活用できる制度が、延納と物納です。

これらの制度を適用する場合の順番は、次の通りです。

  1. 原則、現金で一括納付

  2. 現金で一括納付できない場合は、延納の適用を検討

  3. 延納を適用しても納付が難しい場合は、物納を検討

次に、物納の制度について詳しく見ていきます。

2. 物納の制度を利用する条件

はじめに、国税庁が定める物納の規定を見てみましょう。

国税は、金銭で納付することが原則ですが、相続税に限っては、納付すべき相続税額を納期限までに、又は納付すべき日に延納によっても金銭で納付することを困難とする事由がある場合には、その納付を困難とする金額を限度として、申請書及び物納手続関係書類を提出の上、一定の相続財産で納付することが認められています。これを「物納」といいます。
なお、その相続税に附帯する加算税、利子税、延滞税及び連帯納付責任額については、物納の対象にはなりません。

国税庁「延納・物納申請等」より抜粋、一部筆者強調表示

このように、物納は延納制度を使っても納付することができない場合に、適用できる可能性のある制度です。

そして、物納は次の4つの条件を満たす場合に適用することができます。

  1. 延納によっても金銭で納付することを困難とする事由があり、かつ、その納付を困難とする金額を限度としていること。
  2. 物納申請財産は、納付すべき相続税額の課税価格計算の基礎となった相続財産のうち、次に掲げる財産及び順位(からの順)で、その所在が日本国内にあること。(中略)
  3. 物納に充てることができる財産は、管理処分不適格財産に該当しないものであること及び物納劣後財産に該当する場合には、他に物納に充てるべき適当な財産がないこと。
  4. 物納しようとする相続税の納期限又は納付すべき日(物納申請期限)までに、物納申請書に物納手続関係書類を添付して税務署長に提出すること。

国税庁「延納・物納申請等」より抜粋、一部筆者強調表示

ポイントを整理すると次のようになります。

1)延納による納税が困難

はじめに、先ほども触れた通り、納付期限を延長しても金銭で納付することが困難であることが大前提です。

つまり、延納を適用することで、金銭で分割腹いすることが可能な場合は、物納は適用できません。

ただし、延納の適用にも厳しい条件があります。

延納について詳しく知りたい方は、こちらの記事を合わせてどうぞ。

PCと電卓で勉強 延納は相続税の納付が延長できるが、条件が厳しく利子も発生

2)物納可能な財産の指定

物納する財産は、何でも良いわけではありません。

物納することが可能な財産と、納める順番は制度によって定められています。

ただし、物納に適さないとされる財産に該当する場合は、物納として納めることができません。

この点については、詳しく後述します。

3)事前承認が必要

これらの条件を満たした上で、事前に税務署長からの承認を得た場合に、物納することが認められます。

物納申請書は、相続開始から10ヶ月以内に提出する必要があります。

3. 物納可能な財産と金額

ここでは、実際に物納することができる財産と、物納が可能な金額を確認します。

1)物納可能な財産の種類と順番

先ほども触れた通り、物納可能な財産と順番は定められています。

財産の種類と適用できる優先順位は、大まかに次の通りです。(詳細は国税庁・タックスアンサー「No.4214 相続税の物納」をご確認ください。)

順位 物納可能な財産の種類
1 ① 不動産、船舶、国債、地方債、上場株式など
② 不動産・上場株式のうち、物納劣後財産に該当するもの
2 ③ 非上場株式など
④ 非上場株式のうち、物納劣後財産に該当するもの
3 ⑤ 動産

国税庁「延納・物納申請等」を元に、筆者作成

この順位を見ると、売却が容易で、かつ価額の変動が少ないと考えられる種類の財産の優先順位が高くなっています。

また、文化庁に登録されている特定登録美術品は、この順位に関係なく所定の書類を提出することで物納が可能です。

特定登録美術品(美術品の美術館における公開の促進に関する法律第2条第3号に規定する登録美術品で相続開始の時において既に登録を受けているものをいいます。)については、上記の順序にかかわらず一定の書類を提出することにより物納に充てることができます。

国税庁「延納・物納申請等」より抜粋


ただし、上記に該当する財産でも、物納に適さないとされる財産があるため注意が必要です。(これを物納不適格財産と言います。)

物納に適さない財産とは、物納したとしてもスムーズに売却することができない財産が対象となり、例えば次のような財産が該当します。

  • 担保が設定されている不動産
  • 境界が不明である土地

そのため、不動産の境界が不明である土地を物納する場合には、事前に土地家屋調査士などに依頼するなどして、境界を確定しておくといった事前準備が必要です。

電卓で家計を計算

2)物納できる金額

物納が適用される場合でも、相続税の全額を物納できるわけではありません。

物納することができる金額は、納付が困難な金額が上限とされています。(これを物納許可限度額といいます。)

物納の上限額は、相続税額から「3ヶ月分の生活費」と「1ヶ月分の事業運転資金」を除いた金額です。

つまり、当面の生活や事業運営に必要な金額は控除することができます。

この考え方は延納と同じですので、延納の記事も合わせてご覧ください。

PCと電卓で勉強 延納は相続税の納付が延長できるが、条件が厳しく利子も発生


ここからは、具体的な計算方法を確認します。

まず、物納は延納でも金銭納付が困難な場合に適用される制度でした。

そのため、延納の限度額を計算した後に、物納の限度額を計算するという2段階で計算を行います。

延納許可限度額は、次のように計算します。

延納できる金額の算出


延納許可限度額 = 納付すべき相続税額 ー 現金納付額


※現金納付額=相続人が保有していた現預金 + 相続した現預金 ー 直近必要となる費用

※直近必要となる費用は、3ヶ月分の生活費と1ヶ月分の事業運転資金

次に、物納許可限度額を計算します。

<物納許可限度額の計算式>

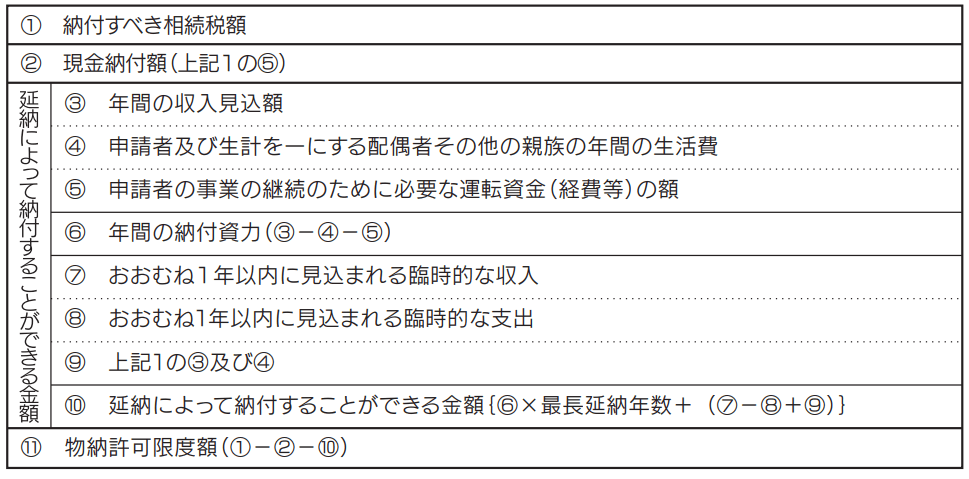
やや複雑なように見えますが、ポイントは次の通りです。

  1. 物納できる金額は、延納によっても納付が困難である金額が限度
  2. ③~⑩にあるように、支出や収入を計算することで、延納によって納付することができる金額を調整
    1. 延納による期限の延長を受けているため、「年間の納付資力(③~⑥の計算式)×延納年数」の金額は、延納で納付することが可能であると判断されます
    2. それに加え、1年以内に見込まれる臨時的な収入および支出の金額を加減算して物納許可限度額を計算します

4. 物納する際の注意点


物納を行う場合は、評価額と利子を認識しておく必要があります。

1)物納する際の評価額

物納をする場合、相続財産を売却した代金で金銭納付をする方法も合わせて考える必要があります。

ここでポイントとなるのは、財産の評価額です。

物納する場合、相続税を計算する際に用いる評価方法で計算する、相続税評価額で収納されます。

そのため、物納の価額である相続税評価額と、売却する場合の価額を比較して、不利にならないように選択をする必要があります。

例えば、居住用の不動産を相続する場合、評価額を最大8割減することができる「小規模宅地の評価減」という特例があります。

その特例を適用した財産を物納した場合、8割減少した評価額で国に納めることになります。

このケースでは、財産を売却して金銭納付する方法に比べて、大きく不利になる可能性がありますので、事前の検討が非常に重要です。


2)利子税が発生するケース

物納の申請書類に不備があったり、提出が遅れた場合には、利子税がかかるケースがあります。

具体的には、次のようなときに利子が発生します。

・物納申請期限までに物納手続関係書類の全部又は一部を提出できないため『物納手続関係書類提出期限延長届出書』を提出した場合の、その延長期限までの期間

・提出された物納手続関係書類が一部不足していたとき又は訂正等が必要であったときなどに、税務署長から書類の提出又は訂正を求める補完通知書が送付された場合の、その通知を発した日の翌日から補完期限までの期間

国税庁「相続税の物納の手引き〜手続編〜」より抜粋、一部筆者強調表示

必要資料を集めるのに時間が掛かったり、資料に不足・不備があるなどして、実際の物納が遅れたケースなど、納税者の責任で延びてしまった期間には利子税が発生することになります。

まとめ

この記事では、相続税が一括で納付できず、さらに延納による納税も難しい場合に適用することができる、物納の制度内容と注意点を見てきました。

物納制度は延納よりも、さらに適用のハードルが高い制度ですが、条件を満たし必要な手続きを行うことで利用することができます。

相続に関してお困りの場合や、生前整理によってスムーズに資産の相続・贈与を行いたい方は、相続・贈与に詳しいIFAや税理士等の専門家にご相談ください。


投資が必要だと考える人の割合と、必要・必要でない理由

投資が必要な理由はなんでしょうか?

日本は超低金利の状態が続いているため、預貯金ではお金はほとんど増えません。

インフレ率を考えると、むしろ預貯金では貨幣価値は下がっているとさえ言えます。

この記事では、投資に対する調査結果を元に、投資に対してどのような考えを持っているのかを見ていきたいと思います。

1. 投資が必要だと考えている人の割合

まずは、世帯年収別に投資が必要だと考えている人の割合を見てみます。

投資が必要な割合日本証券業協会「証券投資に関する全国調査」(平成30年度)を元にRoute100編集部制作

投資が必要だと考えている人は、平均では25.1%です。

そして、世帯年収別のデータを見ると、世帯年収が高いほど投資が必要だと考えている人の割合が増える傾向にあります。

次に、投資が必要だと考える理由、投資が必要ないと考える理由を見ていきます。

2. 投資が必要だと考える理由

投資が必要だと考えている人は、なぜ必要だと考えているのでしょうか?

その理由は、次のような割合になっています。

投資が必要な割合日本証券業協会「証券投資に関する全国調査」(平成30年度)を元にRoute100編集部制作

大きく2つの理由が見受けられます。

  1. 60%以上の人が、預貯金では利息が期待できないと回答
  2. 将来の生活のためだと考えている人が、合わせると60%以上(将来の生活資金として準備、現在の保有額では将来の生活に不安を合計)

現在、ほとんどの銀行の金利は0.1%未満になっています。

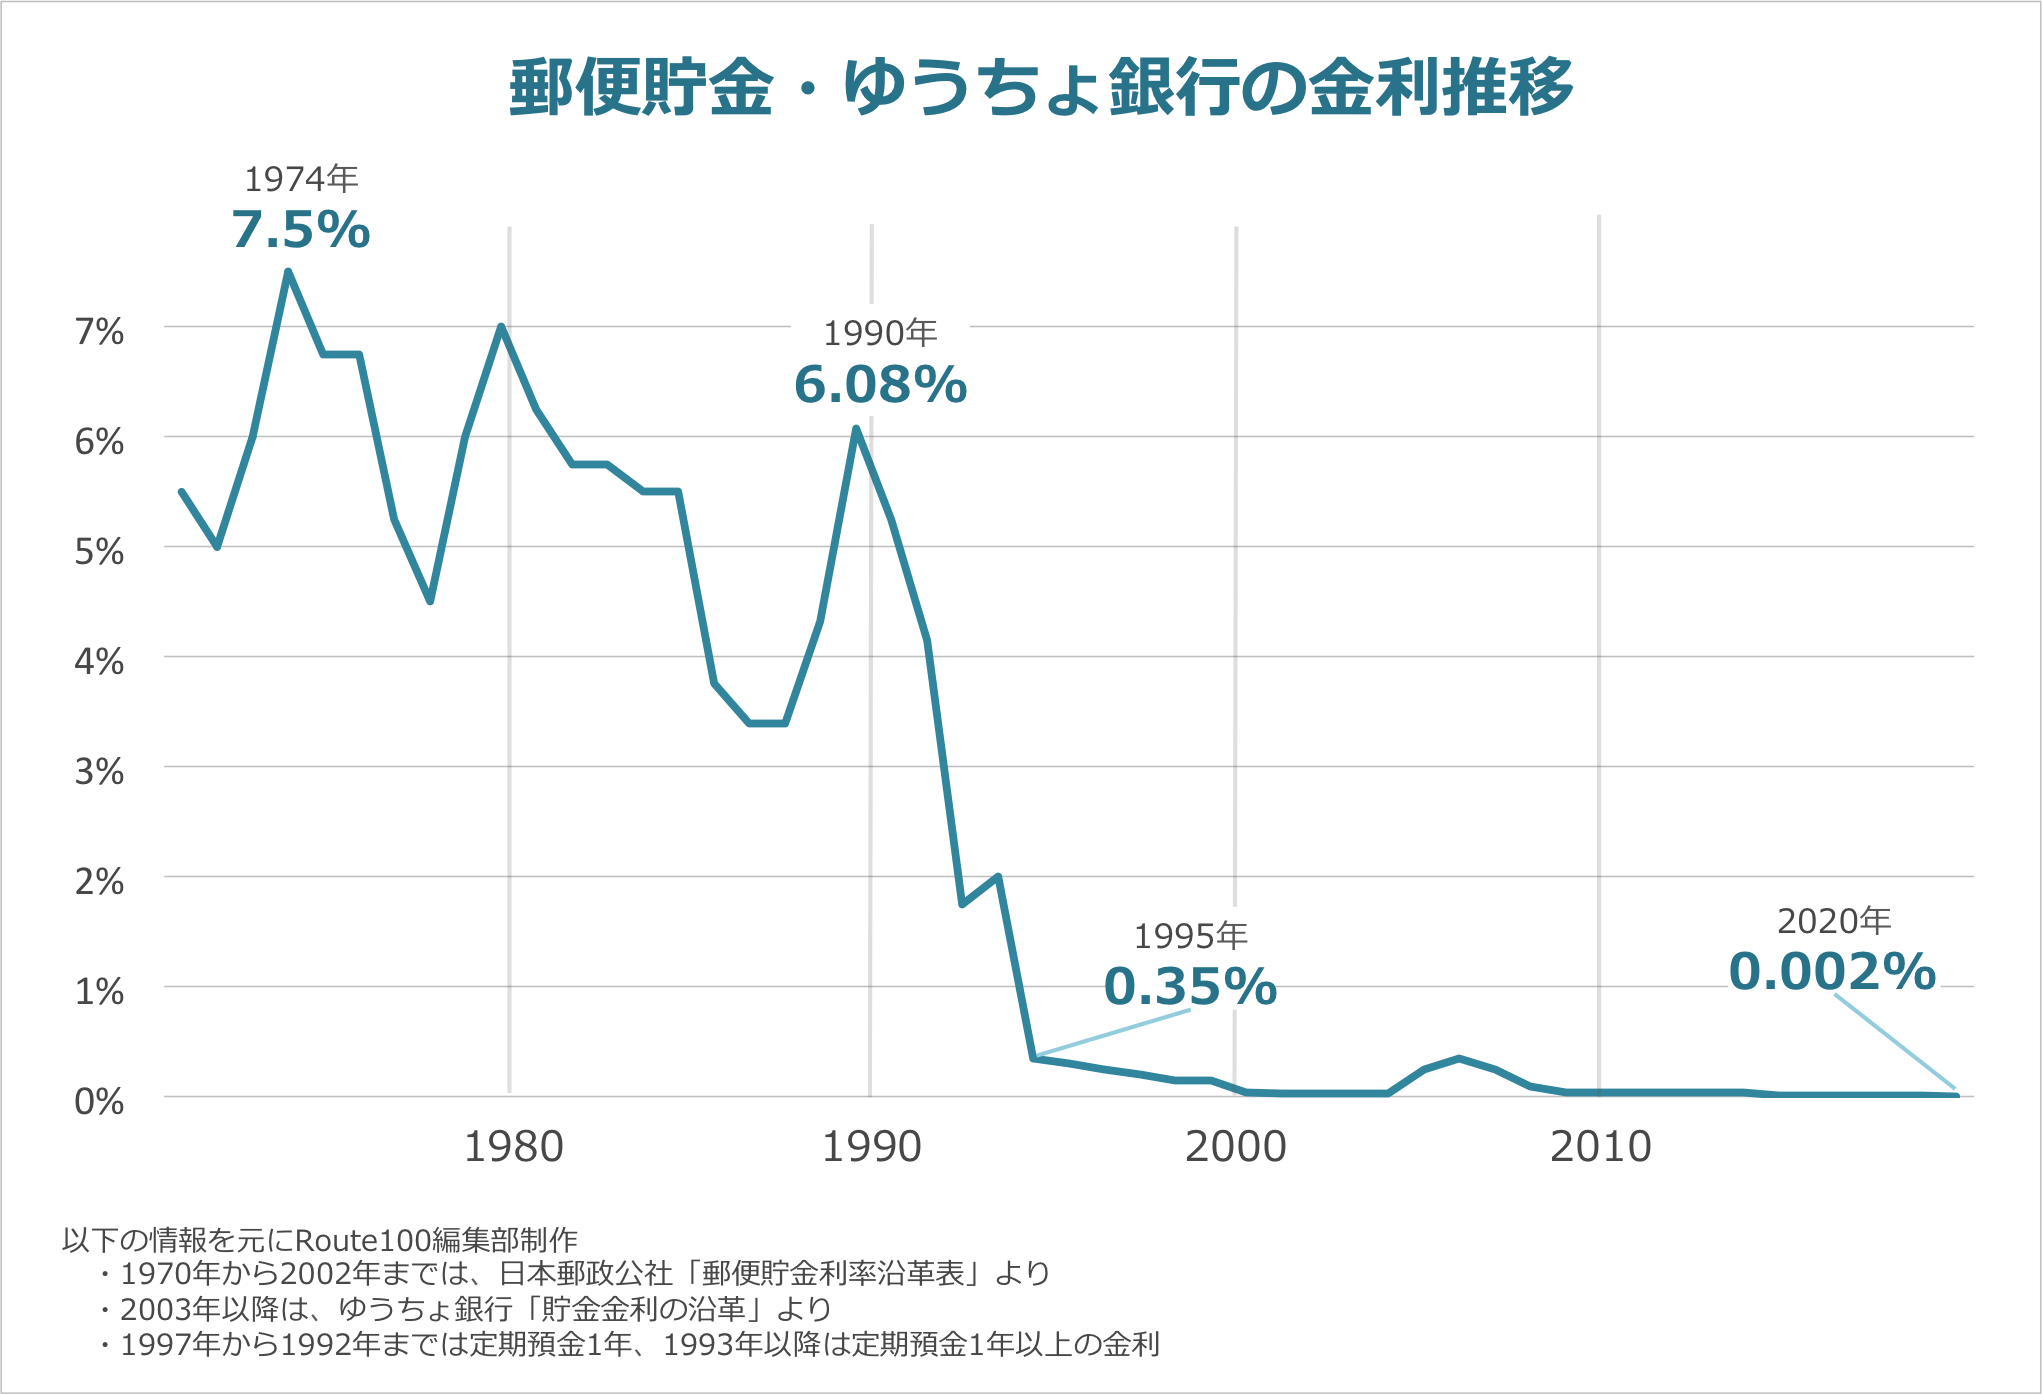
実際に、郵便貯金・ゆうちょ銀行の金利の推移を見ると、1995年に1%を割り込んでから、ずっと超低金利の状態が続いています。

ゆうちょ銀行の金利の変化日本銀行「郵便貯金金利」、ゆうちょ銀行「貯金金利の沿革」を元にRoute100編集部作成

1990年までは、高度経済成長などの好景気を背景に、預貯金でも高い金利を得ることができました。

しかし、現在は金利が0.1%に満たない状態ですので、預貯金ではお金を増やすことはほとんできません。

2013年から2019年までの、日本のインフレ率は平均0.88%です。

つまり、預貯金の金利よりもインフレ率の方が高い状態ですので、実質預貯金は貨幣価値としては下がっていることになります。

預貯金とインフレ率の関係は、こちらの記事で詳しく説明しています。

平均の貯金額はいくら?人生100年時代の資産形成・投資術

先ほど、世帯年収が高いほど投資が必要だと考える人が多いことを紹介しました。

では、世帯年収によって、投資が必要だと考える理由は違うのでしょうか?

世帯年収別の投資が必要な理由日本証券業協会「証券投資に関する全国調査」(平成30年度)を元にRoute100編集部制作

預貯金だけで十分な利息ができないを例に見てみると、世帯年収による考えの違いはあまり見られません。

これは他の理由についても同じ傾向であるため、投資が必要だと考える理由は、世帯年収によらず同じだと言えそうです。

3. 投資が必要ないと考える理由

では逆に、投資が必要ないと考える理由はなんでしょうか?

投資が必要ない理由 日本証券業協会「証券投資に関する全国調査」(平成30年度)を元にRoute100編集部制作

投資が必要ないと考える理由は様々なようですが、大きくは次の3つにまとめられそうです。

  1. 損失を嫌がる傾向
  2. 負担を嫌がる傾向
  3. 特に考えていない

1)損失を嫌がる傾向

投資が必要ないとする理由には、「損する可能性がある」「ギャンブルのようなもの」の回答が比較的多いと言えます。

世帯年収別の傾向は、次のようになっています。

投資が必要ない理由は損失が嫌日本証券業協会「証券投資に関する全国調査」(各年度)を元にRoute100編集部制作

世帯年収が高くなるにつれて、損をしたくない・投資はギャンブルのようだと考える人が多くなる傾向があります。

ただし、1,000万円を超えると傾向が変わります。

これは、ある程度の資産があることで、多少の損失は許容できることがあるかもしれません。

また、実際には投資と投機(ギャンブル)は異なります。

投資はやり方によっては確かにギャンブルになってしまいますが、リスクをコントロールすることで正しく資産形成を行うことができます。

投資と投機の違いについては、こちらの記事で詳しく解説しています。

投資の基本!投機とは違う、失敗しないための資産形成術

2)負担を嫌がる傾向

投資が必要ないとする理由には、負担を嫌がる傾向があると考えることができます。

  • 価格の変動に神経を使うのが嫌
      → 精神的な負担が掛かることや、価格をチェックすることに時間を取られることを嫌がる傾向
  • 投資に関する知識を持っていない
      → 勉強すること自体や、勉強に時間を割くことを嫌がる傾向

同じように、世帯年収別の傾向を見ると、次のようになっています。

投資が必要ない理由は負担が嫌日本証券業協会「証券投資に関する全国調査」(各年度)を元にRoute100編集部制作

世帯年収が高くなるほど、「価格の変動に神経を使うのが嫌」と考える人が多くなる傾向があります。

「投資に関する知識を持っていない」については、世帯年収に関わらず全体的な傾向と考えることができます。

まとめ

この記事では、次のことを見てきました。

  • 投資が必要だと考えている人は、全体の25%ほど
  • 世帯年収が高くなるほど、投資が必要だと考えている人の割合が増える
  • 投資が必要だと考える理由は、預貯金の金利が期待できない・将来の生活のためと答える人が多い
  • 投資が必要ないと考える理由には、損失を嫌う、または負担を嫌う傾向が見られる

預貯金で老後資金が十分に蓄えられるのであれば、投資はやらなくてもいいのかもしれません。

ただし、現在はインフレ率を加味すると、実質預貯金は貨幣価値が下がっている状態です。

そのことも考えた上で、どのようにして資産形成をしていくかを考える必要があります。

「投資の知識はないけど、老後のために始めたい」「将来のためのお金の相談をしたい」といった方は、1度アドバイザーに相談してみてはいかがでしょうか。

相談するにあたって投資の知識は必要ありません。

また、相談料は無料ですので、実際に始めるかどうかはアドバイスを受けてから考えてみても良いと思います。


私的年金制度のiDeCoを使って、自分らしく豊かな老後の生活を!

iDeCoは税制優遇のある私的年金制度です。

通常は投資によって得られた利益には約20%の税金が掛かりますが、この税金が免除されます。

さらに、拠出した金額(掛け金)および年金として受け取る際の受給金額が、所得控除の対象となります。

現在日本は超低金利状態であるため、預金でお金を増やすことは期待できません。

また、2019年に老後資金2000万円問題が話題になったように、公的年金だけに頼っていては自分の希望する老後の生活を実現できない可能性があります。

そのため、iDeCoを上手に活用して、自分の老後は自分で守る必要があると言えます。

この記事では、改めてiDeCoがどのような制度であるかを見ていきます。

1. なぜ老後の備えが必要なの?

そもそも、なぜ老後の備えが必要なのでしょうか?

日本には皆年金制度である国民年金があります。
それでは足りないのでしょうか?

老後の備えが必要であることには、2つの背景があります。

  1. 寿命の延伸に伴い、老後が長くなっている
  2. 少子高齢化に伴い、公的年金だけでは十分な生活ができない可能性がある

それぞれ、補足して説明します。

1)老後が長くなっている

ご存知のように、日本は世界一の長寿国であり、その平均寿命は年々伸びています。
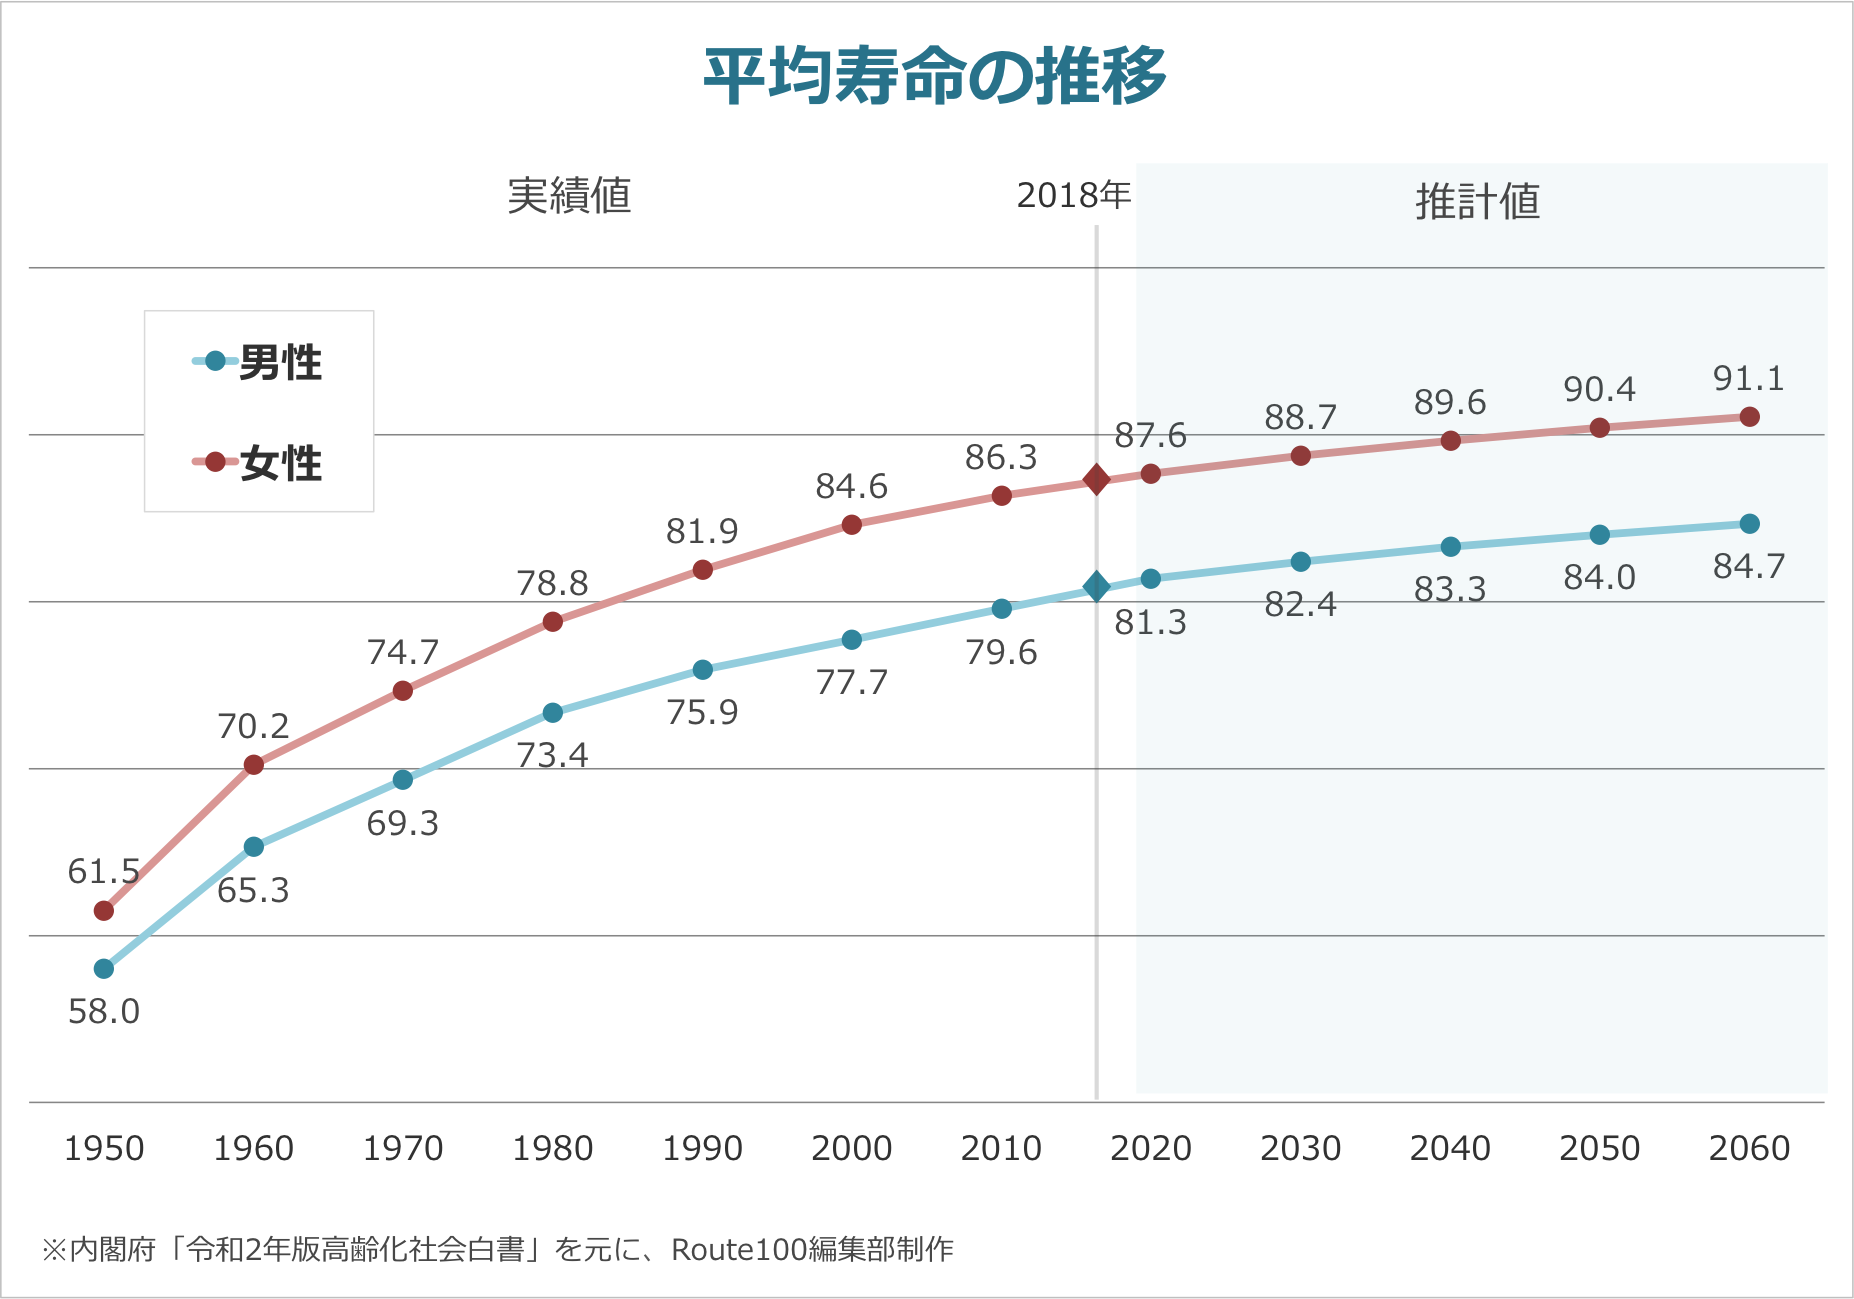
日本人の平均寿命

内閣府「高齢化社会白書(令和2年版)」を元にRoute100編集部制作

また、現在の定年である60歳時点での平均余命は、男性が約24年、女性は約29年となっています。

60歳時点の平均余命

厚生労働省「簡易生命表(令和元年)」を元に、Route100編集部制作

仮に60歳で定年を迎えた夫婦が、その後仕事をしなかった場合、約30年もの期間を年金と貯蓄で生きていく必要があります。

これが、まず大きな時代背景にあります。

2)公的年金だけでは十分でない可能性

老後資金2000万円問題が話題になったことが、記憶にある方も多いと思います。

この問題は2019年に、金融庁の市場ワーキング・グループが発表したレポートに記載されたことをきっかけに、メディアなどに取り上げられ大きな議論になりました。

日本が少子高齢化社会であることは、多くの人が認識していることです。

そのため、年金に対する不安の気持ちがある中で、このような数字が出されたことに衝撃が走ったとも言えます。
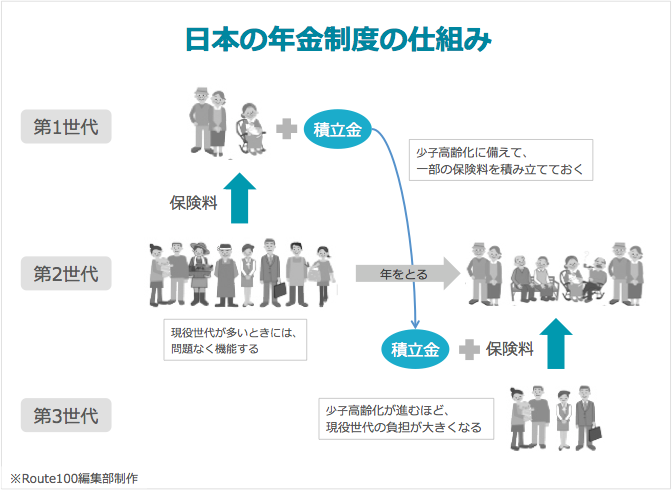
年金制度の仕組み

日本の年金制度は、現役世代が高齢世帯を支える制度になっています。(一部、将来のための積立金もあります。)

そのため、「私たちが高齢になったときには、年金は残っていない」「もらえない」といったことはありません。

ただ、少ない現役世代で、多くの高齢者を支えていかなければならないため、それほど多くの金額を年金として支給できないことは容易に想像がつきます。

公的年金は最低限度の生活をするために、受け取ることができる制度だと考えるのが妥当ではないでしょうか?

ただ、1つ目の背景の通り、定年後にも長い人生があります。

その老後を、趣味を楽しんだり、子供や孫などの家族と楽しく過ごすためには、やはりある程度自分で備えをしておく必要があります。

これが老後の備えが必要な理由であり、そのために活用すべき制度がiDeCoです。

老後資金、年金制度についてもっと詳しく知りたい方はこちらの記事も合わせてどうぞ。

必要な老後資金はいくら?人生設計で考える自分の人生100年!
年金制度は破綻しない?年金の種類と個人の備えを考える!

2. iDeCoとは

iDeCoは私的年金制度のことで、正式名称は「個人型確定拠出年金」です。

制度は2002年1月にスタートしていますが、対象者は自営業者等(第1号被保険者)と企業年金の対象となっていない従業員と限定的でした。

その後、2017年に以下の対象者に制度が拡大するとともに、普及のために「iDeCo」の愛称が付けられました。

  • 企業年金加入者
    ※企業型年金規約でiDeCoに加入できることを定めている場合のみ
  • 公務員等共済加入者
  • 第3号被保険者(専業主婦など)

2017年の対象者拡大からiDeCoの加入者数は大きく増えており、2020年12月末には180万人を超えました。(企業年金連合会「確定拠出年金の統計」より)

20歳から60歳までの日本の人口は約6,000万人です。

加入率は約3%ですので、増えているとは言え、まだまだ広く普及しているとは言えない状態です。

この記事では、iDeCoのメリットと注意点をお伝えします。

まだ加入していない方は、ぜひ参考にして活用を検討してみてください。

3. iDeCoのメリット3つ
iDeCoは、大まかに言うと「税金の優遇を受けながら、資産運用を行うことができる年金」制度です。

iDeCoのメリットを整理します。

iDeCoのメリット

  1. 税金が優遇される
    1. 掛け金(拠出学)が全額、所得控除の対象となる
    2. 受け取る際にも、控除を受けられる
  2. 運用益が非課税になる
  3. 資産配分を見直す際に、スイッチングコストが掛からない

それぞれ解説します。

1)税金が優遇される

iDeCoを活用すると、掛け金を拠出するときにも、年金を受け取るときにも控除を受けることができます。

① 所得控除の対象

掛け金を拠出する際には、その全額が所得控除の対象になります。

所得控除とは、税金を計算する元となる所得から一部の金額を差し引くことです。

税金を計算する対象金額が少なくなるため、収める税金額が軽減されます。

所得控除とは、各納税者の個人的な事情を加味して税負担を調整するものです。

国税庁「所得金額から差し引かれる金額(所得控除)」より

代表的な所得控除の対象には、生命保険料やふるさと納税があります。

これらと同じように、税制優遇のメリットを受けることができます。

② 年金受け取り時も控除の対象

iDeCoは受け取る際に、年金と一時金で受け取る方法を選択することができます。

年金として受け取る場合には「公的年金等控除」を、一時金として受け取る場合は「退職所得控除」の対象となります。


ただし、それぞれの控除を受けるには、所定の手続きが必要です。
具体的な手続きは、運用しているiDeCo口座の証券会社、または国税庁のホームページでご確認ください。


2)運用益が非課税になる

iDeCo口座で購入した金融商品から得られた、配当金・売買益などが非課税になります。

iDeCo口座は非課税

国民年金基金「iDeCo公式サイト」を元にRoute100編集部作成

例えば投資信託で得られる利益には、「配当金」と「売買益(譲渡益)」があります。

iDeCo口座では、配当金と売買益の両方が非課税になります。

本来、税金として納める必要のある資産をそのまま運用することができるため、運用効率を高めることができます。


3)スイッチング・コストが掛からない

スイッチング・コストとは、保有している金融商品を売却して、他の商品を購入し直すときに発生する費用です。

投資を行うときには、一般的に株式・投資信託・国債など複数の金融商品に資産を分散します。

分散投資を行うことで、リスクを一定の範囲に抑えて運用することができるためです。

そして、分散投資を行っているときには、定期的にポートフォリオの見直しが必要になります。

通常の口座で取引を行なう場合には、売却・購入の際に手数料が発生しますが、iDeCo口座で取引する場合、この切り替えに伴うスイッチング・コストが発生しません。

そのため、余計なコストが発生することなく、資産を運用することができます。

※分散投資について詳しく知りたい方は、こちらの記事を合わせてどうぞ。

ポートフォリオ、資産運用に失敗しないための分散投資術

4. iDeCoの注意点

このように税制優遇のあるiDeCoですが、利用する際の注意点が2つあります。

  1. 原則60歳まで受け取ることができない
  2. 受給額は運用成績によって変動する
  3. 月額の掛け金には上限がある

1)原則60歳まで受け取り不可

iDeCoは年金制度の1 つです。

拠出したお金は、原則60歳まで引き出すことができません。

また、iDeCoへの加入期間が10年未満の場合は、引き出し可能な年齢が変更になります。

通算加入期間 受給開始年齢
10年以上 60歳
8年以上、10年未満 61歳
6年以上、8年未満 62歳
4年以上、6年未満 63歳
2年以上、4年未満 64歳
1月以上、2年未満 65歳

そのため、生活資金はもちろん、教育資金や住宅資金など使う予定のあるお金はiDeCoで運用しないようにしましょう。

「将来使う可能性はあるけど、今は投資に使いたい」といった資産の運用には、同じように税制優遇のメリットがあるNISAの活用を検討してみてください。

投資初心者にNISAがおすすめな理由、種類と制度のポイントも解説

2)受給額は運用成績によって変動

iDeCoでは、どのような金融商品で資産運用を行うかを自分で決める必要があります。

元本確保型の商品もありますが、基本的には元本保証のない投資性商品が中心です。

そのため、iDeCoの受給額は自分で選択した商品を含め、個々人の資産運用の方法によって変わってきます。

  • 拠出額
  • 年金運用の期間
  • 選択した金融商品の利率とリスク(途中で変更可能)
  • 受給開始年齢(70歳まで受給開始を伸ばすことが可能)
  • 受給方法(一時金、または年金として分割)

また、iDeCoの口座は1つしか持つことができません。

そして、iDeCoで運用することのできる金融商品は証券会社によって異なるため、口座開設の際は運用したい金融商品があるかをご確認ください。

※資産の運用はご自身の責任で行う必要があります。商品の特徴やご自身の許容可能リスクなどをよく理解したうえで運用商品をお選びください。


3)掛け金の上限

iDeCoは加入区分によって、月額の上限掛け金が異なります。

加入区分 掛け金
(月額)
掛け金
(年額)
第1号被保険者(自営業者・フリーランスなど) 6.8万円 81.6万円
第2号被保険者
(会社員・公務員など)
会社に企業年金がない会社員 2.3万円 27.6万円
企業型DCに加入している会社員 2.0万円 24.0万円
DBと企業型DCに加入している会社員 1.2万円 14.4万円
DBのみに加入している会社員
公務員など
第3号被保険者(専業主婦/夫など) 2.3万円 27.6万円

※DCは確定拠出年金、DBは確定給付企業年金または厚生年金基金

国民年金基金「iDeCo公式サイト」を元にRoute100編集部作成

特に会社員の場合、会社の年金制度導入状況によって掛け金や加入資格が変わりますので、1度確認してみることをおすすめします。

また、iDeCoナビの「加入資格かんたん診断」で、ご自身がどこに当てはまるかを確認することができます。

5. 制度の変更
iDeCoは2017年に制度変更があり、加入対象者が拡大されました。

そのように、時代の変化に合わせて制度変更が行われています。

2020年にも法改正があり、2022年に大きく3つの制度変更によりさらなる拡充が行われます。

  1. 受給開始年齢が75歳まで拡大(2022年4月〜)
  2. 加入可能年齢が65未満に拡大(2022年5月〜)
  3. 企業型DCとの同時加入条件の緩和(2022年10月〜)

それぞれ補足します。

1)受給開始年齢の拡大(2022年4月〜)

現在、iDeCoの受給開始年齢は、60〜70歳の間から選択することができます。

それが2022年4月以降は、60〜75歳の間から選択することができるようになります。

定年は今後、65歳・70歳と延長されていきますので、働き方の変化を見越した制度変更だと考えられます。(定年は2025年に65歳までの引き上げが義務化されます。)

また、利用者としては受給開始年齢を遅らせることで、年金運用の期間を長くすることで資産をより増やすことができるようになったと捉えることができます。

定年延長について詳しく知りたい方は、こちらの記事を合わせてどうぞ。

定年延長で定年は65歳?70歳?人生100年時代の働き方を考える

2)加入可能年齢の拡大(2022年5月〜)

2017年の制度変更では、専業主婦/夫などが含まれる第3号被保険者への拡充が大きな変更でした。

今回の変更では、以下の2点が大きな加入対象者の拡大となっています。

  1. 加入可能年齢が、65歳未満に引き上げられる
  2. 海外居住者が対象となる

iDeCoの制度改正

こちらの措置も、受給開始年齢の拡大と同じように、定年延長と足並みを揃えた制度変更だと考えられます。

また、ライフスタイルの変換に合わせた、海外居住者への対象拡大も時代の背景を見越した制度変更だと捉えられます。


3)企業型DCとの同時加入条件の緩和(2022年10月〜)

これまで企業型DCに加入している人は、実質iDeCoに加入することができない状態でした。

それは、企業型DCの制度がある会社の場合、次の2点を満たしていないとiDeCoを利用することができなかったためです。

  1. 企業型DCの会社掛金の上限を、iDeCoの拠出限度額分引き下げる労使合意
  2. 規約に同時加入を認める条文の記載

今回の制度変更で、会社の制度変更なしに本人の意思でiDeCoを利用することができるようになります。

企業型DCには約750万人の方が加入していますので、併用を推進することで利用者を拡大する狙いがあると考えられます。

まとめ

いかがでしたでしょうか?

この記事では、以下のことをお伝えしてきました。

  • 平均寿命の延伸、公的年金だけでは十分でないことから資産の準備が必要
  • iDeCoは私的年金制度で、活用することで税制優遇のメリットがある
  • iDeCoは年金制度であるため、60歳未満では引き出しができないため注意が必要
  • iDeCoは時代に合わせた制度変更が行われ、加入対象者が拡大する傾向にある

iDeCoは老後の資産準備のためにとても有効な制度ですが、活用するにあたってはリスクを見越した証券会社・商品の選択なども必要になってきます。

そのため、iDeCoをどのように活用すべきか、NISAなど他の資産運用と合わせてどのように運用すべきか、1度アドバイザーに相談してみてはいかがでしょうか。

相談料は無料ですので、実際に始めるかどうかはアドバイスを受けてから考えてみても良いと思います。


延納は相続税の納付が延長できるが、条件が厳しく利子も発生

相続税は、相続が発生してから10か月以内に納付しなければなりません。

しかし、不動産や美術品といった財産を相続した場合には、換金に時間がかかるため、相続税の納期限以内に納税額を準備することができないケースも考えられます。

そのような場合、延納制度の活用を検討してみましょう。

延納が適用された場合、相続税の納付期限を延ばすことができ、また相続税を分割で支払うことができます。

この記事では、延納制度の概要と検討ポイントを確認していきます。

1. 相続税の延納とは?

相続税の延納は、相続税を一括で納めることができない場合の救済制度です。

原則、相続税は相続が発生してから、つまり相続をする人が亡くなってから、10か月以内に一括で納付する必要があります。

しかし、相続する財産の多くが不動産や美術品などであった場合、現金化するまでに時間が掛かるケースも多く、一括納付することが困難です。

延納は、そのような場合に適用することができる制度です。

また、救済制度には延納以外にも物納があります。

物納は、不動産などの財産をそのまま納税する制度ですが、制度適用の優先順位は延納が先です。

つまり、相続税の納付は次の順序で考えることになります。

  1. 現金一括納付(原則)

  2. 延納(現金一括納付ができない場合)

  3. 物納(延納を選択したとしても、金銭で納付することが困難な場合)

また、物納についてはこちらの記事で詳しく解説していますので、物納をを検討する場合は合わせてお読みください。

家計の計算と貯蓄 相続税納付の救済措置②「物納」制度とは?

それでは、延納制度の内容を詳しく見ていきます。

2. 延納制度を利用する条件

まず、延納を適用するためには、どのような条件を満たす必要があるかを確認します。

国税庁の延納の規定には、次のように記載されています。
国税は、金銭で一時に納付することが原則ですが、申告又は更正・決定により納付することになった相続税額(贈与税額)が10万円を超え、納期限までに、又は納付すべき日に金銭で納付することを困難とする事由がある場合には、その納付を困難とする金額を限度として、申請書を提出の上、担保を提供することにより、年賦で納めることができます。これを「延納」といいます。この延納期間中は利子税がかかります。
国税庁「延納・物納申請等」より抜粋、一部筆者強調表示

延納を適用するためには、次の4つの条件を満たす必要があります。

  1. 相続税額が10万円を超えること。
  2. 金銭で納付することを困難とする事由があり、かつ、その納付を困難とする金額の範囲内であること。
  3. 延納税額及び利子税の額に相当する担保を提供すること(ただし、延納税額が100万円以下、かつ、延納期間が3年以下の場合には担保提供不要)。
  4. 相続税の納期限までに、延納申請書に担保提供関係書類を添付して提出し、税務署長の許可を受けること。

国税庁「延納・物納申請等」より抜粋、一部筆者強調表示

補足しながら、ポイントを整理します。

1)相続税額10万円以上

まず、相続税として納める金額が10万円を超えている必要があります。

この10万円は、相続する1人1人の基準となっています。

そのため、相続する人全員の相続税の総額が10万円を超えていても、それぞれの相続人でみたときに10万円を超えていなければ、その相続人は延納を適用することはできません。

2)金銭での納付が困難

2つ目は、金銭で納付することを困難な状態であることです。

この条件は、単に「相続する財産に現金がない」だけでは認められません。

もともと、相続する人自身が持っていた財産と、相続する財産を含めても現金で納付することが難しい場合に、はじめて適用することができます。

3)担保の提供

延納を適用するためには、土地や建物・有価証券などの担保を提供することが求められます。

また、延納期間は最短5年から最長20年の間で、相続財産の不動産などの割合によって決められています。

4)事前承認が必要

ここまでの条件を満たした状態で、相続開始から10ヶ月以内に税務署長の許可を得ることで、延納することが可能になります。

提出書類には、延納申請書のほか、担保として提供することを証明する書類を添えて提出します。

書類に不備がある場合や、そもそも条件を見立てしない場合、担保が不足しているなどの場合には、許可を得られず延納を適用できない場合があります。

条件を満たしていることはもちろん、書類や申請期限に不備がないようにすることを認識しておきましょう。

次に、延納の制度内容を詳しく見るとともに、注意が必要な点を確認します。

2. 延納制度の詳細と注意点

延納には担保が必要であると解説しましたが、担保にできるものには当然制約があります。

また、延納は借金と同じ性質があるため、延納期間中には利子が掛かります。

利率によっては、銀行で借り入れを行った方が有利な場合もありますので、比較検討した上でどちらを選択するべきか考える必要があります。

ここでは、以下4つの点についてみていきます。

  1. 延納できる金額
  2. 担保の種類
  3. 延長できる期間と金利
  4. 金融機関などとの比較

1)延納できる金額

延納できる金額には制限があるため、相続税額の全額を延納できるわけではありません。

延納することができる金額は、納付を困難とする金額が上限で、これを「延納許可限度額」といいます。

それでは、延納許可限度額はどのように考えるのでしょうか?

仮に、相続する現預金と元々所有していた現預金の全額が納税額の対象になってしまった場合、相続を受ける人のその後の生活が困難になってしまう可能性があります。

そのため、相続人に必要な数か月分の生活資金や事業資金を差し引いた金額が、延納が可能な限度額になります。


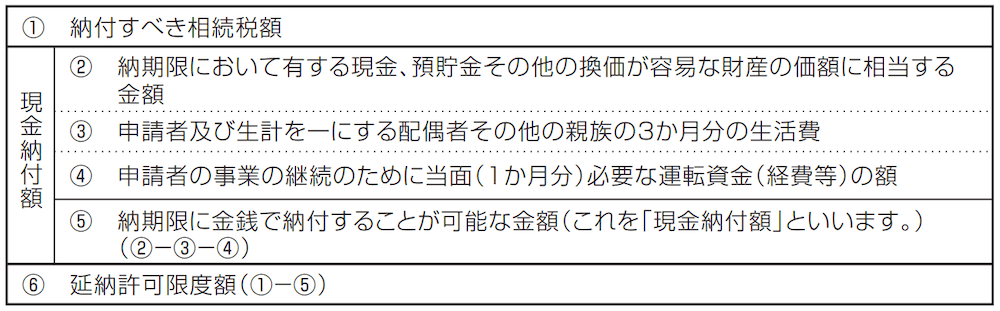
具体的には、以下の式によって算出します。

まとめると、次のようになります。

延納許可限度額の求め方

延納許可限度額 = 納付すべき相続税額 ー 現金納付額

ここで、現金納付額は次の計算になります。

 現金納付額 = 相続人が保有していた現預金 + 相続した現預金 ー 直近必要となる費用

また、直近必要となる費用は、次のように定められています。

  • 3ヶ月分の生活費
  • 1ヶ月分の事業運転資金

いかがでしょうか?

直近必要となる費用として認められている金額は、生活費3ヶ月分と、事業の運転資金1ヶ月分のみです。

思ったよりも少ないと感じた人も、多いのではないでしょうか。


2)担保の種類

先ほども触れた通り、延納を行う際には担保を提供する必要があります。

担保として提供する財産は、何でも良いわけではありません。

財産の種類は、次のように指定されています。

  1. 国債及び地方債
  2. 社債その他の有価証券で税務署長が確実と認めるもの
  3. 土地
  4. 建物、立木、登記される船舶などで、保険に附したもの
  5. 鉄道財団、工場財団など
  6. 税務署長が確実と認める保証人の保証

国税庁「相続税・贈与税の延納の手引き」より抜粋、一部筆者強調表示

納税の担保となるものであるため、現金化できる確実性が高い資産であると考えられます。

そのため、国債や地方債をはじめ、償還することが確実と考えられる社債、土地や建物などが担保として適当であるとされています。

また、これらの担保の中でも、できる限り処分が容易であり、かつ価額の変動が少ない資産を選択することが求められます。

そして、上記に該当する財産であっても、担保にすることができない資産もあります。

  1. 法令上担保権の設定又は処分が禁止されているもの
  2. 違法建築、土地の違法利用のため建物除去命令等がされているもの
  3. 共同相続人間で所有権を争っている場合など、係争中のもの
  4. 売却できる見込みのないもの
  5. 共有財産の持分(共有者全員が持分全部を提供する場合を除く。)
  6. 担保に係る国税の附帯税を含む全額を担保としていないもの
  7. 担保の存続期間が延納期間より短いもの
  8. 第三者又は法定代理人等の同意が必要な場合に、その同意が得られないもの

国税庁「相続税・贈与税の延納の手引き」より抜粋、一部筆者強調表示

つまり、違法建築の建物や共有財産など、売却することができない可能性があると判断された財産は担保として認められない可能性があります。

また、担保として提供する財産は、必ずしも相続財産や相続する人がもともと持っていた自分自身の財産である必要ではありません。

親族やその他の第三者が有する財産でも、承諾を得ることで担保にすることが可能です。

家とローンのバランス


3)延長できる期間と金利

延納が適用された場合、延納している期間には延納金額に対して利子が掛かります。

では、延長できる期間と利率はどの程度でしょうか?

延納できる期間と利率は、相続する財産に占める不動産などの割合に応じて決められています。

不動産などの割合 区分 延納期間
(最高)
2021年以降の利率 それ以前の利率
75%以上 ①動産などに係る延納相続税額 10年 1.1% 5.4%
②不動産などに係る延納相続税額(③を除く。) 20年 0.7% 3.6%
③森林計画立木の割合が20%以上の場合の森林計画立木に係る延納相続税額 20年 0.2% 1.2%
50%以上
75%未満
④動産等に係る延納相続税額 10年 1.1% 5.4%
⑤不動産等に係る延納相続税額(⑥を除く。) 15年 0.7% 3.6%
⑥森林計画立木の割合が20%以上の場合の森林計画立木に係る延納相続税額 20年 0.2% 1.2%
50%未満 ⑦一般の延納相続税額(⑧、⑨、➉を除く) 5年 1.3% 6.0%
⑧立木の割合が30%を超える場合の立木に係る延納相続税額(➉を除く。) 5年 1.0% 4.8%
⑨特別緑地保全地区等内の土地に係る延納相続税額 5年 0.9% 4.2%
⑩森林計画立木の割合が20%以上の場合の森林計画立木に係る延納相続税額 5年 0.2% 1.2%

国税庁「相続税・贈与税の延納の手引き」を元に筆者作成

2021年1月1日以降、延納の利率はかなり引き下げられたと言えます。

また、延納の利率は固定金利であるため、申請した時点の利率が延納期間中ずっと適用されます。

そのため、次に触れるように、銀行などの借入とどちらが有利かを検討した上で選択する必要があります。


4)金融機関などとの比較

延納は実質的に国からの借金であり、利子をつけて年払いで返済していく性質があります。

そのため、延納を選択する前に金融機関からの借入などと比較・検討することが重要です。

現在は、市中金利が非常に低くなっていることを背景に、延納を行った場合に適用される利率も、2021年以降は引き下げられました。


金融機関などからの借入との比較・検討ポイントは、金利・金額・期間・担保などです。

金利の面では、金融機関借入の利率は、相続人の財産や収入の状況などにより大きく異なります。

1%台になる場合もあれば、10%弱と高金利になる場合もあります。

一概には言えませんが、金利は延納制度の方が低くなる可能性があります。

しかし、金融機関で借り入れを行う場合、延納とは異なり借入限度額に制限はありません。

そのため、金利だけではなく、その他の条件も含めて検討することをお勧めします。


また、延納に適用される利率は、延納制度を申請した時の利率が最後まで適用される固定金利制となっているため、過去に延納を行った方は、高い金利が適用されたままとなってしまっている場合があります。

そのような場合には、金融機関による借り替えを行うことで、利率を下げられる可能性があります。

該当する方は一度検討してみてください。

まとめ

この記事では、相続税が一括で納付できない場合に適用できる、延納制度の概要と検討のポイントを確認してきました。

延納制度を適用するためのハードルは決して低くありませんが、救済措置として困ったときに緊急避難的に活用できる制度です。

また、延納制度を使っても相続税の納付が困難な場合、物納を利用できる可能性があります。

相続に関してお困りの場合や、生前整理によってスムーズに資産の相続・贈与を行いたい方は、相続・贈与に詳しいIFAや税理士等の専門家にご相談ください。